韓国の委託在庫は販売まで輸入関税を繰り延べられますか?
韓国では通常、商業用の委託在庫について、国内流通のための輸入通関時に輸入関税と輸入VATが課されます。韓国の顧客が1個購入するまで待つわけではありません。売れ残り在庫の所有権を維持していること、通常の3PLを利用していること、またはCoupangの注文を待っていることだけでは、これらの税金の支払いを繰り延べることはできません。
税金の繰延べは、税関上の別の論点です。商品を要件を満たす保税制度など、正式な税関管理下の制度に置き続けることは可能な場合があります。ただし、通常の3PLやマーケットプレイスのフルフィルメント倉庫が自動的に保税扱いになるわけではありません。
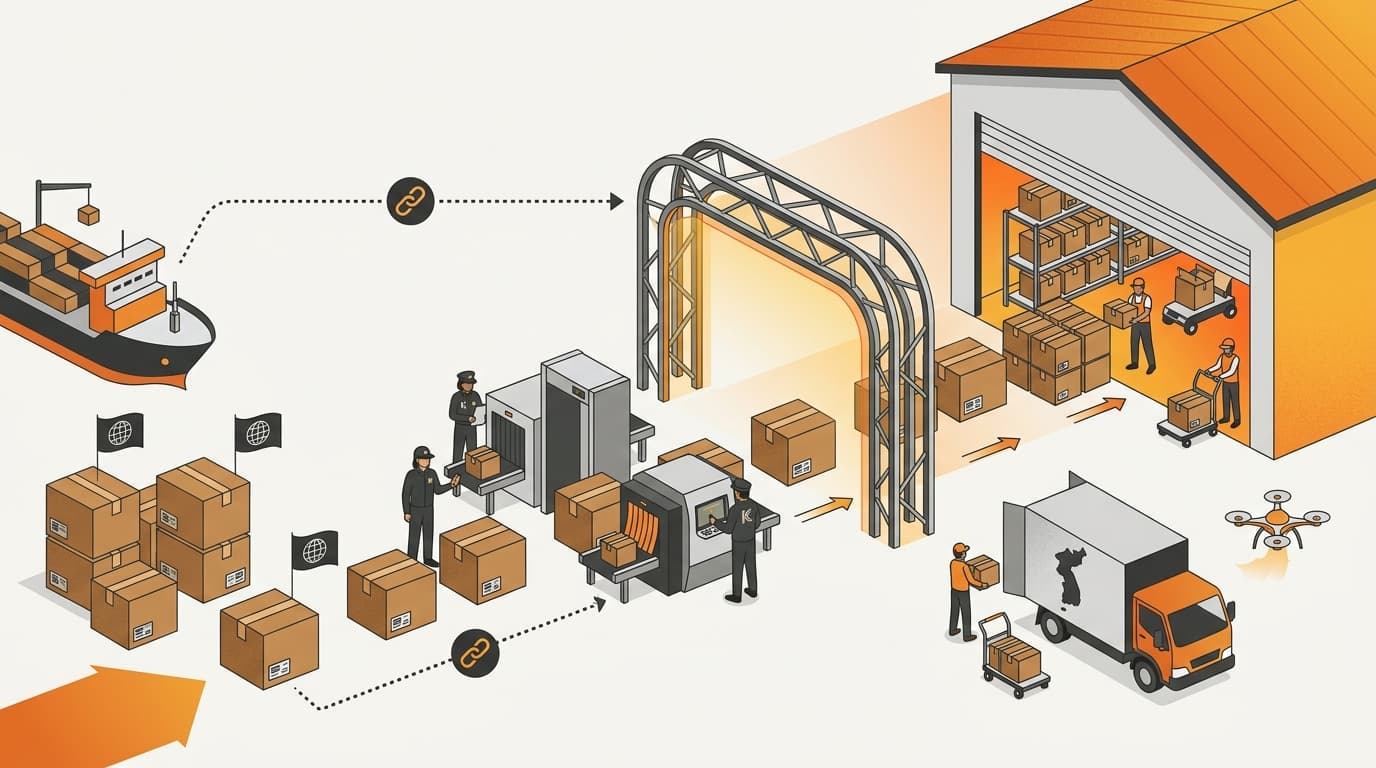
輸入通関とは、商品を韓国の国内流通に入れることを認める税関手続きです。商業目的の委託在庫では、通常、税金が課されるのは後日の小売販売ではなく、国内流通への放出時です。
法的な枠組みは韓国の関税法(관세법)です。内容は国家法令情報センターで確認できます。最新の行政ガイダンスや通関手続きについては、韓国関税庁を確認してください。最終的な結果は、商品、書類、輸入者、課税価格の根拠資料、利用する税関制度によって異なります。
委託販売は販売上の取り決めであり、税関上の優遇措置ではありません
委託販売は、在庫を誰が所有し、誰が保管し、韓国の販売事業者がいつブランド側と精算するかを定める商取引上の取り決めです。それだけで、商品が韓国の国内流通に放出されたかどうかを決めるものではありません。
典型的な取り決めでは、1個売れるまで所有権と経済的リスクを海外ブランドが負う場合があります。在庫は韓国の倉庫に置かれ、現地販売事業者は顧客から注文を受けた後にのみ売上金を送金することもあります。これらの事情は、契約や精算方法を検討するうえで重要です。しかし、輸入税の課税時点を通関時点から小売販売時点へ自動的に移すものではありません。
通常の輸入通関では、実務上、次の順序になります。
- 貨物が商業目的の輸入品として韓国税関に申告されます。
- 税関が品目分類、価格、裏付け書類を確認します。
- 適用されるルールに基づき、輸入関税と輸入VATが課されます。
- 商品が韓国の国内流通に放出され、その後、通常のフルフィルメント網を通って移動できるようになります。
その後も在庫が売れ残ることはあります。しかし、韓国の顧客がまだいないことによって、輸入という事実がなくなるわけではありません。後日のCoupangでの販売は、販売・精算の時点であり、商品を最初に韓国へ輸入した時点ではありません。
輸入申告書に輸入者として記載された当事者は、申告内容の正確性と輸入税について引き続き責任を負います。通関業者が申告書を作成または提出することはありますが、申告を代行する権限と、輸入者が本来負う責任を引き受けることは同じではありません。この違いがあるため、委託販売の仕組みを選ぶ前に、韓国におけるImporter of Recordとは何かを理解しておくことが有用です。
“委託販売は在庫の所有者を変えますが、通常の輸入税が課される時点は変えません。”
通関計画の原則 — 商業輸入
販売価格がないことは、課税価格がゼロという意味ではありません
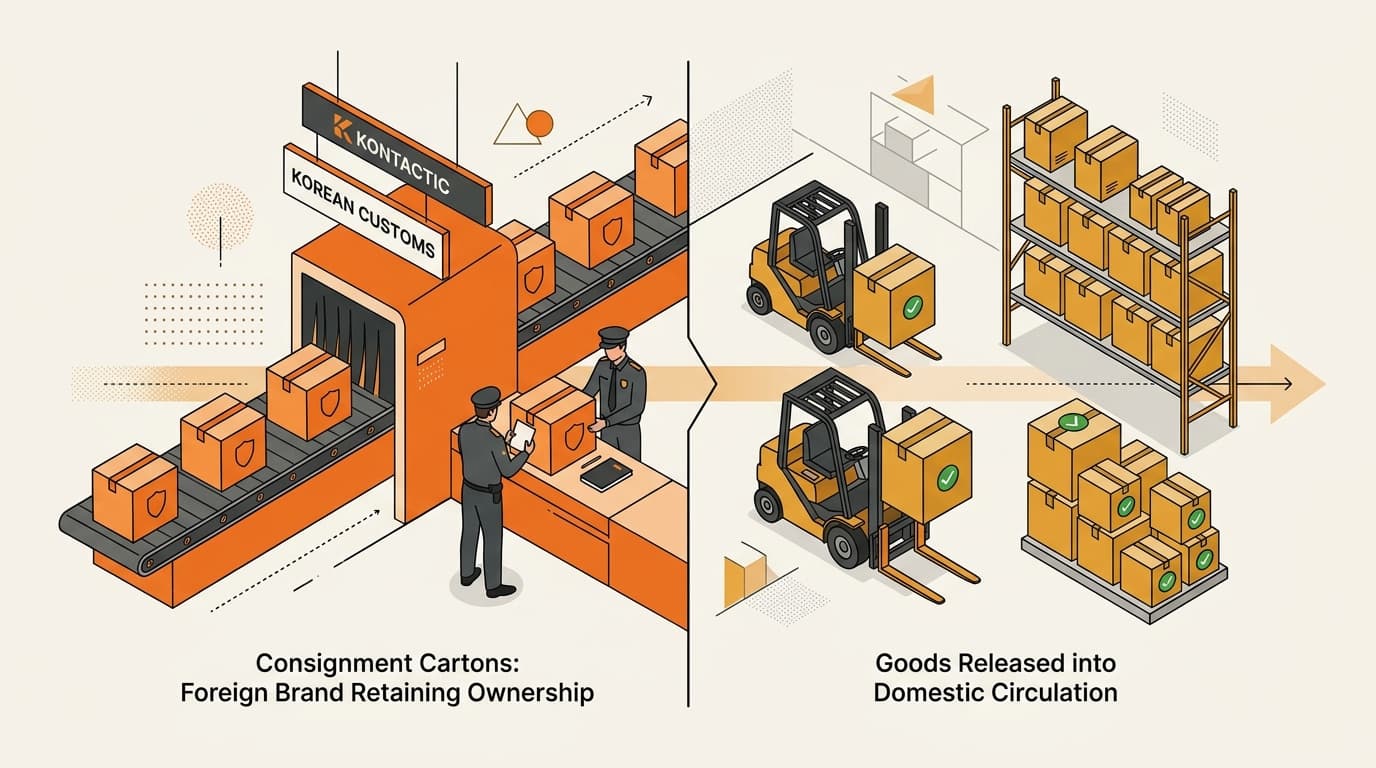
委託貨物には、海外ブランドから韓国の買い手への通常の売買が存在しない場合があります。しかし、それによって貨物の課税価格がゼロになるわけではありません。韓国向けの輸出について、関税評価上認められる、実際に支払われた、または支払われるべき価格がない場合は、関税法が定める代替的な課税価格の決定方法が適用されます。
重要なのは、次の区別です。
- 韓国向けの輸出について、関税評価上認められる、現実に支払われた、または支払われるべき価格があるか。 ある場合は、その価格と周辺事情が、適用される課税価格の決定方法を支える可能性があります。
- ない場合、定められた代替方法のうち、どの方法を適用するか。 答えは、商品が委託されているという事実だけでなく、取引の仕組みと利用できる証拠によって決まります。
- 申告額を何が裏付けるか。 輸入者は、申告額を商品、当事者、選択した方法に結び付ける、合理的に説明できる記録を用意する必要があります。
無償の商業インボイスは、出荷時点で韓国側が海外ブランドに支払っていないことを示せます。しかし、それだけで課税価格がゼロになるわけではありません。名目額を記載した場合も同じです。インボイスの記載内容は示せても、通関上の課税価格ルールが求める経済的価値を必ずしも示すものではありません。
後日の韓国内小売価格も、自動的な代替価格にはなりません。Coupangでの販売価格には、現地のフルフィルメント費用、プラットフォーム手数料、プロモーション費用、コミッション、現地販売事業者の利益が含まれている可能性があります。これは、輸入商品の輸出価格そのものではありません。適用可能な代替方法で韓国内の販売データを使う場合、そのデータは、その方法に定められた控除とルールに従って扱われます。最も高い小売価格をそのまま転記したり、都合のよい名目額を選んだりすることはできません。
検討対象となる方法によっては、次の資料が有用です。
- 委託販売契約、およびコミッション、精算、返品、売れ残り在庫に関する条項。
- 商品の製造・供給方法や過去の販売記録を示す商業インボイスその他の記録。
- 適用される方法で同一または類似の商品との比較が認められる場合に、その比較可能な価格を裏付ける資料。
- 販売価格に基づく方法が適用される場合の、韓国内の再販売データと、適用した控除項目。
- 輸入時の課税価格に関係する運賃、保険料、梱包情報。
- 申告商品と商業書類を照合できるSKUの説明、数量、記録。
重要なのは、望ましい関税額になる数字を作ることではありません。商品が到着する前に、実際の取引の仕組みを記録することです。インボイス価格、委託販売条件、後日の精算の関係は、まとめて読んだときに商業上無理のない内容でなければなりません。運賃、保険料、課税価格の個別の仕組みについては、韓国の輸入関税は単純なインボイス価格ではなくCIF価格を基準に計算されるで解説しています。
課税価格を裏付ける根拠のないゼロまたは少額の申告額は、委託販売契約、輸入申告、実際の取引の仕組みの間に不整合を生じさせる可能性があります。到着後に通関業者へ判断を委ねるのではなく、出荷前に課税価格の決定方法を確定してください。
輸入VATも同じタイミングで資金負担が生じます
関税だけが輸入時に必要な資金ではありません。輸入VATは別の税金ですが、通常は後日の韓国内での小売販売を待たず、輸入通関の一環として課されます。
輸入VATの課税標準は法律で定められており、一般的には課税価格と適用される関税を基に計算されます。つまり、販売価格がないからといって課税価格を確定する必要がなくなるわけではなく、VATの計算が自動的になくなるわけでもありません。正確な課税標準と算入額は、現行ルールと申告内容の事実関係に照らして確認してください。
資金繰りを計画する際は、販売前に支払いが発生する流れとして考えます。
- 海外ブランドが、合意した出荷条件と委託販売条件に基づいて在庫を発送します。
- 韓国の輸入申告が行われ、申告額が確認されます。
- 適用される方法に基づき、輸入関税と輸入VATが課されます。
- 在庫が韓国の国内流通に放出され、韓国内の倉庫またはフルフィルメント網へ移されます。
- その後、韓国の顧客への販売が不確実なペースで進みます。
後日の販売でブランドが売上を受け取るとしても、それが最初の韓国関連の納税時点とは限りません。そのため、物流費と関税率表の税率だけを予算に計上した販売開始計画では、在庫を国内流通に放出するために必要な資金を過少に見積もる可能性があります。初回出荷に必要な資金の仕組みについては、初回出荷の前に韓国の輸入関税を誰が支払うのかという問題と併せて検討する価値があります。
正式な税関管理下に置けば関税を繰り延べられますが、要件を満たす制度に限られます
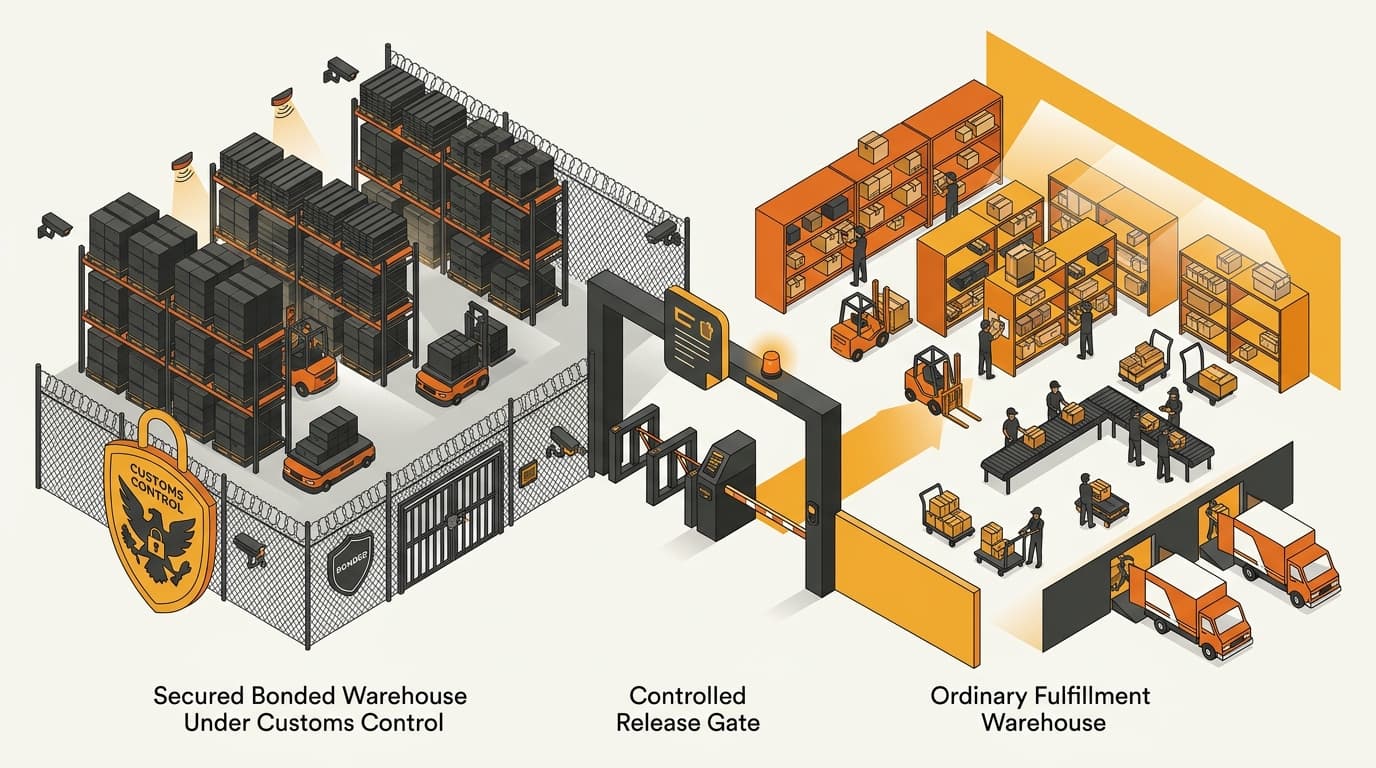
商品が要件を満たす保税倉庫その他の正式な税関制度の下で税関の管理下に置かれている間は、関税の納付を繰り延べられる場合があります。この繰延べの根拠は、法律上認められたその制度にあります。ブランドが所有権を維持していることや、在庫を「委託」と呼んでいることだけで繰り延べられるわけではありません。
この区別は、実務上重要です。正式な保税の仕組みでは、商品の保管場所、移動の記録方法、認められる加工、国内流通に放出される時点などが管理される場合があります。商品がその制度を離れて通常の韓国内販売に回ると、国内流通への放出に関する輸入申告と納税義務を、適用ルールに従って履行する必要があります。
韓国の通常の3PL、マーケットプレイスが利用する倉庫、またはCoupang向けのフルフィルメント拠点は、自動的に保税倉庫になるわけではありません。倉庫契約によって施設の税関上の扱いが変わることもありません。商品を通常の輸入通関で国内流通に放出した後、一般のフルフィルメント拠点へ配送しても、保管場所に移したことで関税の納付が遡って繰り延べられることはありません。
真正なサンプル、保証交換品、仮輸入は、それぞれ別の例外に関する問題です。それぞれ、韓国関税庁がその制度について定める現行の条件を満たす場合に限り、関税上の優遇措置や異なる取扱いを受けられる可能性があります。販売可能な商業在庫は、インボイスや段ボールに「sample」と表示しただけで免税にはなりません。出荷に真正なサンプルと販売可能な在庫の両方が含まれる場合は、全体を例外扱いするのではなく、目的と書類を分けて管理してください。
保税扱いやその他の正式な制度に依拠する前に、施設、記録、認められる移動、国内流通に放出される時点、税務上の取扱いを確認してください。これらの点は、韓国の輸入者と通関業者とともに、韓国関税庁の最新ガイダンスに照らして確認する必要があります。倉庫に輸入品を保管できるからといって、通関前の商業在庫を保管できるとは限りません。
商品を出荷する前に申告方法を確定してください
実務上の管理ポイントは、出荷前にあります。商品が韓国に到着する前に、輸入者は2つの問いに答えられるようにしておく必要があります。どの税関制度が適用されるのか。販売価格がない場合、税関はどのように課税価格を決定するのか。
出荷前のチェックリストとして、次を確認してください。
- 出荷目的を分けます。 販売可能な委託在庫、真正なサンプル、保証交換品、仮輸入品をそれぞれ分けて特定してください。通常の在庫に例外扱いのラベルを使わないでください。
- すべての役割を整理します。 所有者、輸出者、輸入者、荷受人、現地販売事業者、倉庫、後日売上金を精算する当事者を記録してください。所有者と輸入者は異なる商業上の役割を担う場合がありますが、申告上の輸入者は明確でなければなりません。
- 委託販売条件を書面化します。 誰が所有権を維持するのか、誰が在庫リスクを負うのか、コミッションや精算をどのように行うのか、売れ残った商品をどうするのか、返品をどう処理するのかを定めてください。
- 課税価格の資料を整えます。 インボイス、原価または比較可能な価格の根拠、適用される韓国内の販売データ、委託販売契約、運賃・保険料・梱包情報を集めてください。無償インボイスは、その資料一式を構成する1つの書類にすぎません。
- 申告ルートを合意します。 輸入者と通関業者に、通常の輸入通関なのか、要件を満たす正式な税関制度なのかを確認してもらってください。出荷前に、予定する課税価格の決定方法を確定してください。
- 販売前に必要な資金を試算します。 通常の国内流通へ放出する前に資金を用意する必要がある輸入関税、輸入VAT、運賃、保険料、梱包費、その他の費用を含めてください。初回顧客の販売予定日だけを基準に計画しないでください。
委託販売契約、商業インボイス、梱包書類、輸入申告、後日の精算記録の間で、同じ事実関係を一貫させてください。書類では売買を伴わない移送と説明されているのに、課税価格の資料では通常の卸売販売を前提としている場合、または申告された少額の金額の横に、はるかに大きな商業価値を示す証拠がある場合は、申告前に不整合を解消する必要があります。
出荷前に、次の点を確認してください。この在庫を韓国の国内流通に放出する法的根拠は何か、申告額を裏付ける証拠は何か。 答えが「売れるまで委託在庫だから」だけであれば、通関計画は不十分です。
委託在庫と韓国税関に関するよくある質問
海外ブランドが所有権を維持したまま、通関時に輸入関税を支払うことはできますか?
はい。所有権の維持と、通関・輸入税のタイミングは別の問題です。委託販売契約によって海外ブランドが所有権を維持しつつ、韓国の輸入者として記載された当事者が、国内流通への放出前に通常の輸入申告と輸入税を処理することは可能です。
無償インボイスを使えば、課税価格はゼロになりますか?
いいえ。出荷時に金銭が支払われていないことは示せますが、関税評価上認められる、現実に支払われた、または支払われるべき価格がない場合は、定められた代替的な課税価格の枠組みが適用されます。申告価格には裏付け資料が必要です。
後日の韓国内またはCoupangでの小売価格を課税価格として使えますか?
自動的には使えません。認められた代替方法で韓国内の販売データを使う場合も、関連する法定の控除とルールに従って適用する必要があります。後日の小売価格だけで課税価格の検討を済ませることはできません。
韓国の通常の3PLを使えば、在庫が売れるまで関税を繰り延べられますか?
3PLであることだけを理由に繰り延べることはできません。関税の繰り延べには、要件を満たす保税制度その他の正式な税関制度と、継続的な税関管理が必要です。通常の輸入通関後に一般のフルフィルメント倉庫で保管しても、その扱いは生じません。
販売可能な商品をサンプルと表示して輸入税を回避できますか?
いいえ。真正なサンプル、保証交換品、仮輸入品は、それぞれ現行の条件に基づいて検討する必要があります。販売可能な商業商品は、ラベルにそう表示しただけでサンプルにはなりません。
在庫が一度も売れなかった場合、輸入税は自動的に繰り延べられるか、還付されますか?
いいえ。売れ残り在庫があるだけで、当初の輸入税のタイミングが変わったり、自動的に還付を受けられたりすることはありません。返品、再輸出、免税、還付の取扱いは、それぞれ現行の要件に基づく別の問題です。
出荷前に輸入ルートを計画しましょう
通常の輸入と正式な税関管理下の仕組みのどちらを選ぶか検討している場合は、商品、委託販売条件、予定しているフルフィルメント経路をお知らせください。出荷前に解決すべき課税価格と書類に関する論点を整理するお手伝いをします。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、欧米ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticについて詳しく →関連記事
韓国の子ども向け製品KC:「Ages 13+」表示だけで安全規制を本当に回避できるのでしょうか?
いいえ。「Ages 13+」の表示は、より年齢の高いユーザー向けの分類を支える証拠にはなりますが、それだけで韓国の子ども向け製品安全制度の対象外にはなりません。製品のデザインと想定用途が表示を裏付け、韓国向けの最終パッケージや商品ページが指定カテゴリーを示していないかを、輸入・販売前に必ず確認する必要があります。
韓国KCと着脱式AC/DCアダプター:自動適用ではない理由、最終SKUと輸入前の確認事項一覧
着脱式AC/DCアダプター付き電子機器の韓国KCは自動適用ではありません。ホスト機器のKC記録だけでなく、アダプターのモデル、メーカー、入力・出力定格、プラグ、ケーブル、電気設計、供給形態を確認し、該当するKATS安全・EMC・RRA資料が実際の韓国向けSKUと一致するかを商業輸入前に見極めるポイントを解説します。
Coupangは韓国の購入者からの問い合わせにすべて対応するのか?――いいえ、販売者にも責任があります
Coupangはプラットフォームやフルフィルメントに関する問い合わせには対応できますが、商品に関する質問、キャンセル、返品、交換、注文上の例外対応まで販売者に代わって担うわけではありません。販売者には、韓国語で内容を把握し、Coupang上で販売者側の処理を実行し、結果を照合できる担当者が必要です。