韓国の輸入者1社は複数の買い手に販売できる?通関・税金計算書・ラベル・契約の実務上のポイント
はい。通常、韓国企業1社が1つの混載貨物を輸入し、通関を済ませたうえで、指定した複数の韓国の卸売業者や小売業者に数量を分けて販売できます。韓国企業は Importer of Record(輸入者、IoR)として記載されなければなりません。国内のB2B販売では、Seller of Record(販売者、SoR)も韓国企業が担う必要があります。出荷前に、買い手ごとの数量、必要なラベル、書類を決めておきます。
1回の通関で、販売先が1社に限られるわけではありません。輸入者は貨物を一度通関し、通関後に韓国の販売者が買い手ごとに国内請求書と配送書類を発行できます。
誰が輸入し、誰が販売し、誰が請求書を発行するのですか?
通関上の役割と販売上の役割はつながっていますが、同じ仕事ではありません。
**Importer of Record(IoR)**は、輸入申告に記載される事業者です。税関に貨物の詳細を申告し、輸入関税と輸入付加価値税(VAT)を支払い、輸入について責任を負います。**Seller of Record(SoR)**は、韓国で法的に商品を販売する事業者です。韓国の買い手に商品を販売し、韓国の税金計算書を含む国内販売書類を発行します。
通関業者は、輸入者に代わって通関申告書を作成・提出できます。書類を提出するだけで、通関業者が輸入者になるわけではありません。そのため、輸送会社から考え始めるのではなく、まず 韓国に製品を合法的に輸入できるのは誰かを確認するとよいでしょう。
韓国関税庁は、輸入者が貨物を税関に申告することを輸入通関と説明しています。その 輸入申告ガイドライン では、関税法その他の適用規則を満たす場合に税関が申告を受理すると説明しています。米国商務省国際貿易局(U.S. International Trade Administration)も、輸入申告は通常、輸入者が韓国語で作成すると 韓国の輸入要件ガイド で説明しています。
韓国内のB2B取引では、役割は通常、次のようになります。
| 当事者 | プロジェクトでの役割 |
|---|---|
| 海外ブランド | 商品を輸出し、コマーシャルインボイス、商品情報、補足書類を提供します。 |
| 韓国の輸入会社 | IoRを担い、輸入手続きを完了し、通関にかかる費用を支払い、商品を受け取ります。 |
| 韓国の販売会社 | SoRを担い、指定した各買い手に販売し、韓国の税金計算書を発行します。IoRと同じ韓国企業がこの役割を担ってもかまいません。 |
| 卸売業者または小売業者 | 韓国内で商品を購入し、韓国の販売者から自社の数量を受け取ります。 |
| 通関業者 | 輸入申告の準備と提出を支援します。自動的にIoRやSoRになるわけではありません。 |
韓国の買い手が輸入前から商品を所有し、通関上の責任も負う想定なら、買い手を輸入者として記載します。契約上は別の会社が実際の輸入者なのに、パートナーが税関書類に自社名を載せるだけにするのは避けてください。商業契約、輸入書類、国内販売の内容が、同じ取引形態を示す必要があります。
韓国内のB2B取引、イベント、単発輸入では、韓国法人の役割を契約書に明記します。Importer of Record、Seller of Record、またはその両方のどれを担うのかを記載してください。契約には、買い手、商品、費用、引渡条件、保険を記載します。
韓国の買い手が現地の販売者に求めること
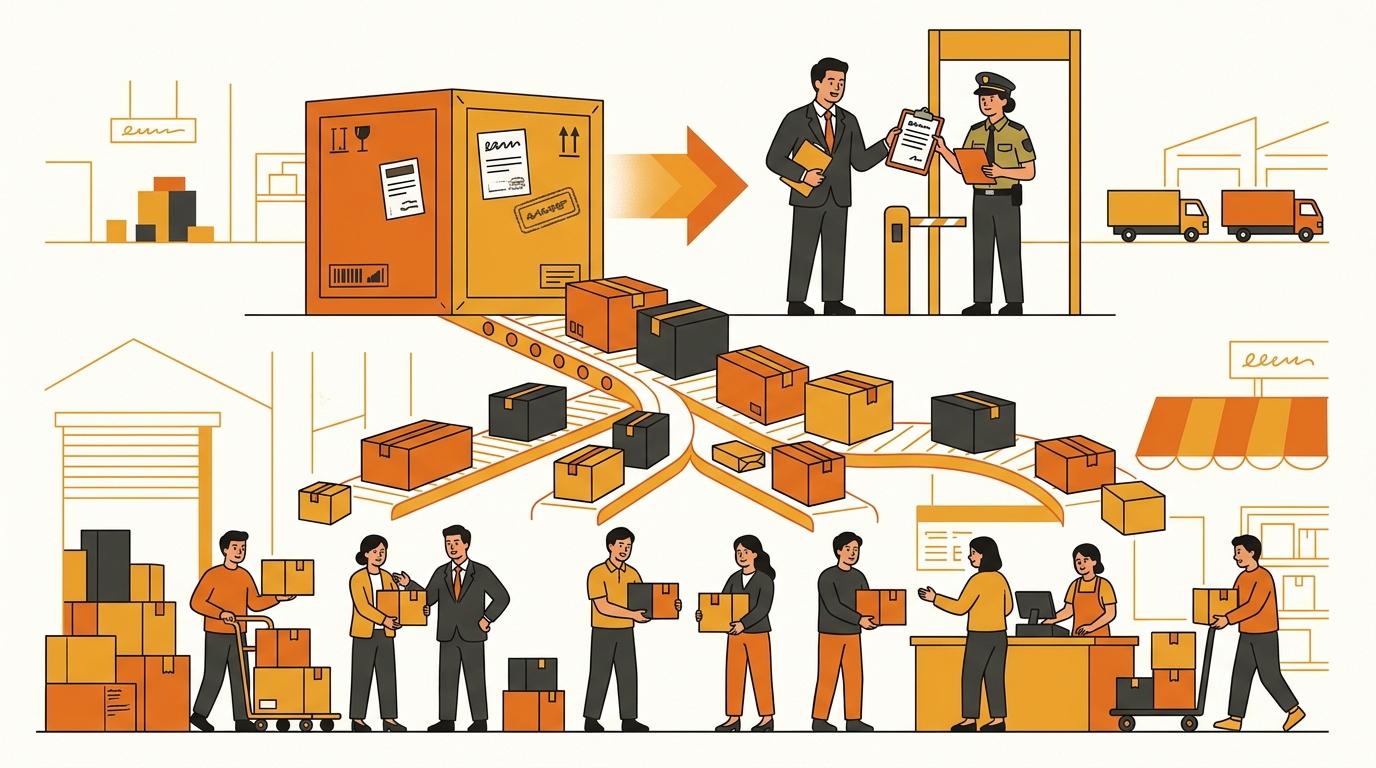
通関許可が下りたからといって、国内でのあらゆる販売準備が整ったことにはなりません。韓国の卸売業者や小売業者は通常、韓国側の販売者に4つのことを求めます。
1. 韓国の税金計算書(tax invoice)
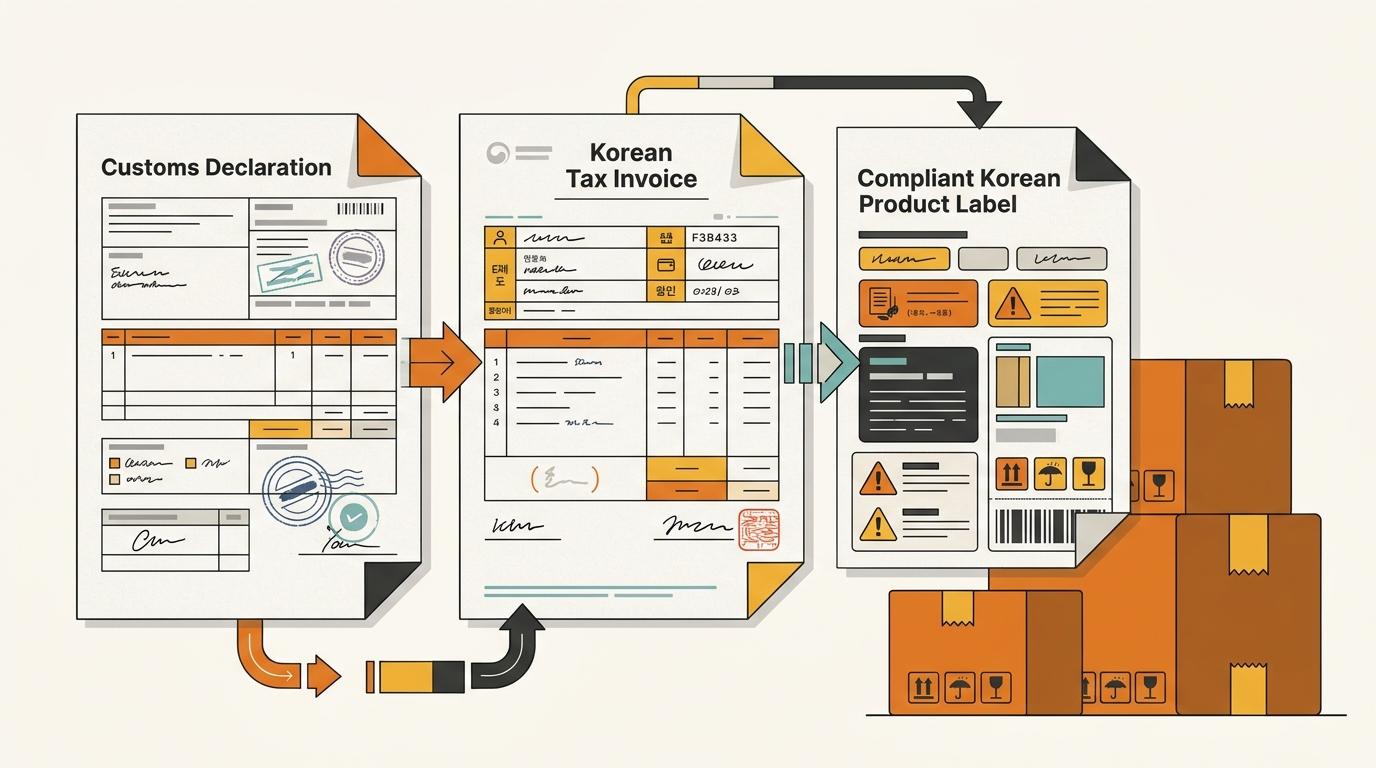
海外ブランドのコマーシャルインボイスは輸入を裏付ける書類です。しかし、韓国企業が韓国の販売者から在庫を購入するときに必要な韓国の税金計算書とは別の書類です。
韓国のSoRは、国内販売ごとに別の韓国の税金計算書を発行します。韓国の標準VAT税率は10%ですが、正確な取扱いは商品と取引によって異なる場合があります。買い手に見積もりを出す前、または請求書を作成する前に、韓国の税理士とVATの取扱いを決めておきます。
ここでよく混同される点があります。輸入時の請求書と国内販売の請求書は別の書類です。IoRが通関にかかる請求額を支払います。SoRは、商品が通関され、韓国内で販売された後に、韓国の買い手へ税金計算書を発行します。1社が両方の役割を担う場合も、同じ会社が両方の手続きを行うだけで、書類は分けて管理します。
2. 韓国語の商品情報とラベル
個人向けサンプルなら英語のパッケージを受け入れても、韓国の小売在庫としては認めない買い手がいるかもしれません。韓国法で、消費者向けの単品、ボトル、箱、その他の包装に表示が必要な場合は、ラベル計画を出荷前に準備しておく必要があります。
韓国語の商品詳細ページでオンラインの商品情報は伝えられますが、商品やパッケージに必要な現物表示の代わりには、必ずしもなりません。ラベルには、商品情報、使用方法、警告、その他のカテゴリー固有の情報が必要になる場合があります。正確なルールは、商品、その用途、販売方法によって異なります。
3. 商品に合った証明書や登録
「証明書」を一つの万能書類として扱わないでください。**KC認証(KC 인증)**は、電気用品・生活用品の安全、子ども用品の安全、電波・電磁両立性への適合など、韓国の複数の適合制度を対象とします。食品、化粧品、家庭用化学製品など、別の登録や輸入管理が必要になるカテゴリーもあります。
書類は、製品の正確な仕様に対応していなければなりません。SKU(stock-keeping unit)とは、その正確な仕様を指す単位です。別のモデル、工場、処方、パッケージに関する報告書では、その商品を対象にできない場合があります。税関がすでに貨物を通関させていても、買い手から試験報告書、適合宣言書、原産地書類、カテゴリー登録を求められることがあります。
4. 明確な配送と返品の計画
買い手は、自社の数量がいつ、どこに届くのか、また商品に破損や不足があった場合、返品する場合にどう対応するのかを知る必要があります。発注書、パッキングリスト、納品書があれば、韓国の販売者は輸入した数量を買い手ごとの配送に結び付けやすくなります。
必要な書類は、商品カテゴリーによって変わります。重要なのはタイミングです。貨物が出荷される前に、ラベル、証明書、請求書の形式を確認してください。小売店の荷受け担当者が韓国語の表示不足を見つけるまで待ってはいけません。
税関は、国内販売に必要なすべての条件が整う前に、商品を通関させることがあります。通関後も、販売前に韓国語ラベル、カテゴリー別の許可、商品に対応した適合書類が必要になる場合があります。
1つの貨物から複数の請求書を発行する6つの手順
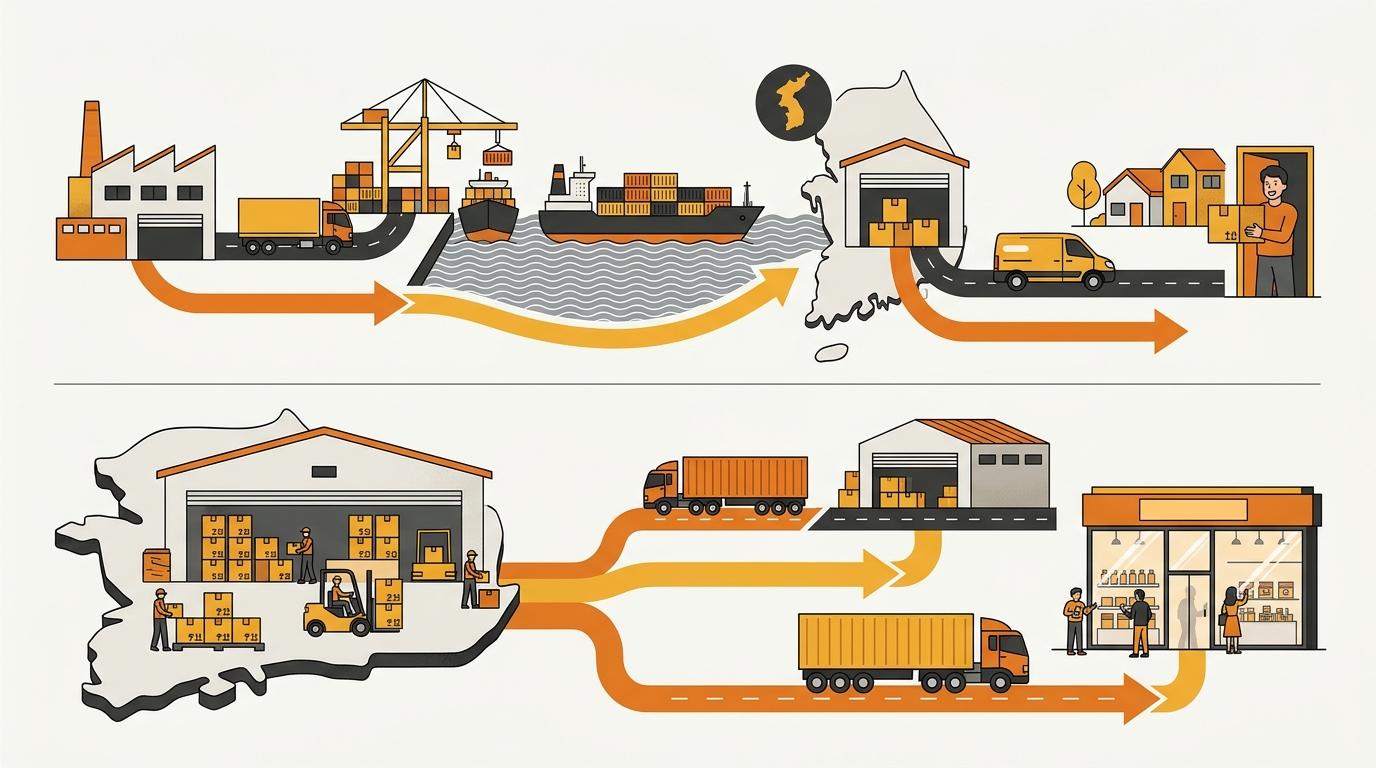
輸送前に買い手ごとの数量を決め、適切な韓国法人名義で輸入し、通関後に各数量を販売します。
-
輸送前に、各買い手と割り当てる数量を一覧にします。 韓国企業名、製品SKU、数量、配送先住所、希望納期、価格、支払条件、返品条件を書き出します。買い手一覧は輸入者の計画に役立ちますが、発注書や署名済みの商業契約の代わりにはなりません。
-
韓国の輸入者と販売者を決めます。 韓国法人がIoRとSoRの両方を担うのかを決めます。IoRだけを担う場合は、国内販売を行い、税金計算書を発行する当事者を指定します。この内容は非公式なメールだけで済ませず、契約書に記載してください。
-
輸送を手配する前に商品を確認します。 商品のHarmonized System(HS)コード、カテゴリー、ラベル、証明書、登録、買い手向け書類を確認してから、輸送を予約します。買い手ごとに割り当てても、製品に関する規制がなくなるわけではありません。貨物によっては複数の輸入申告が必要になることもあるため、通関業者には実際の商品と貨物内容に基づいて申告計画を確認してもらいます。
-
韓国法人名義で貨物を輸入します。 海外ブランドが韓国の輸入者に商品を輸出します。輸入者は輸入書類を提出し、査定された関税と輸入VATを支払います。通関業者が申告作業を担当しても、IoRとして責任を負うのは韓国法人です。
-
商品を受け取り、数量を分けます。 通関後、韓国の販売者は各買い手へ合意した数量を送れます。複数の住所に直接配送することも、先に韓国の倉庫を経由することもできます。配送書類には、どの買い手にどの数量を届けたのかを記載します。
-
買い手ごとに国内請求書を発行します。 韓国のSoRが販売ごとに税金計算書を発行します。海外ブランドへの支払いは、商業契約に従って行います。契約には、保管、国内配送、保険、返品、買い手が引き取らない在庫の費用を誰が負担するのかも記載してください。
簡単な例を見てみましょう。あるブランドが、韓国の小売業者3社から合計120個分の発注書を受けているとします。韓国法人が120個すべてを輸入して通関します。その後、1社目に40個、2社目に30個、3社目に50個を納品します。韓国の販売者は国内の税金計算書を3通発行します。すでに韓国法人名義で通関しているため、各小売業者に輸入者として対応してもらう必要はありません。
2社目の小売業者への納品が遅れた場合、契約で認めていれば、商品を韓国内の倉庫に置いておけます。その保管費用を誰が支払い、在庫リスクを誰が負うのかを契約に定める必要があります。指定された買い手だからといって、商業条件に定めがない限り、買い手が自動的に商品を引き取らなければならないわけではありません。
**返品権付きの条件付き仕入れ(특약매입)**を使う販売では、韓国の販売法人が、通関・税務上の所有者として扱われることがあります。ブランドが価格を設定し、在庫リスクを負い、売れ残りを引き取り、売れた商品の代金を受け取ります。これらの条件を契約に記載してください。複数の買い手が指定されているからといって、条件を推測してはいけません。
越境消費者販売は別の仕組みです
消費者向けの越境販売では買い物客が輸入者になるため、国内B2B請求書を発行する韓国側の販売者は存在しません。この別の仕組みとの比較については、Coupang Global Fulfillmentのレビューと現地掲載はそのまま引き継げないと韓国の現地配送と越境配送の比較:コスト計算をご覧ください。
貨物の到着前に買い手ごとの準備を整える
輸入者を決めることは、計画の一部にすぎません。貨物が通関できても、買い手が受け取れなかったり、販売書類が準備できていなかったりすると、倉庫に置かれたままになることがあります。
卸売・小売の買い手向け
貨物が出荷される前に、韓国語ラベル、買い手向けの商品資料、証明書一式、価格表、納品日、返品手順を準備します。各買い手が発注したSKUと数量を伝えてください。複数の買い手が異なる仕様の商品を受け取る場合は、発注書、段ボール、請求書で韓国語のSKU名を統一して使います。
卸売在庫を買い手に直接送るのか、先に韓国の倉庫へ送るのかを決めます。小売販売用に取り置く商品がある場合は、在庫計画上でその商品を分けて管理します。現地の販売者は、どの商品が引き当て済みで、どの商品がまだ販売可能なのかを把握しておく必要があります。
消費者向けの掲載は、このB2B販売とは別のものです。韓国のEC向け商品ページをローカライズする方法では、商品ページの作成について説明しています。韓国で誰が何を支払うのか:運営コストの解説では、運賃、税金、プラットフォーム手数料、広告費を扱っています。どちらも、誰が商品を輸入し、誰がB2B請求書を発行するかは変えません。
貨物の出荷前に確認すること
ブランド、韓国の輸入者、買い手、通関業者、税理士と、次のチェックリストを確認してください。
- 役割: どの韓国法人をIoRとして記載しますか。SoRも同じ法人が担いますか。それとも、別の韓国の販売者が国内請求書を発行しますか。
- 買い手への割当: 各製品仕様と数量を受け取る指定された買い手は誰ですか。各買い手に発注書または署名済みの商業条件がありますか。
- ラベルとカテゴリー書類: 正確な製品仕様に対応する韓国語ラベル、証明書、許可、登録は準備できていますか。
- 税金計算書とVAT: 韓国の税金計算書の形式とVATの取扱いを確認しましたか。
- 受け取りと配送: 輸入者はどこで貨物を受け取り、各買い手はどこで数量を受け取りますか。不足や破損には誰が対応しますか。
- 費用と返品: 輸入関税、輸入VAT、運賃、保管、国内配送、保険、返品の費用を誰が負担しますか。買い手が納品を遅らせたり、キャンセルしたり、貨物の一部を拒否したりした場合はどうしますか。
- 売れ残り在庫: 買い手が引き取らない商品を、誰が所有し、保管し、費用を負担し、返品しますか。
4つを明確にしておく必要があります。韓国法人が輸入責任を負います。国内販売者が韓国の税金計算書を発行できます。ラベルと書類が各製品仕様に合っています。通関後に各数量を誰が受け取り、保管し、費用を負担し、返品するのかを契約に定めます。
出荷前に輸入者と買い手の体制を設計する
SKU、買い手の所在地、予定数量、希望する販売チャネルをKontacticにお知らせください。韓国での輸入と国内再販売を1つの案件として進める体制が、今回の貨物に適しているか確認します。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticのチームを見る →関連記事
韓国のKC試験に試作品は提出できますか?
韓国のKC試験には試作品を提出できますが、試験の種類によります。設計確認には初期試作品を使えますが、販売用には量産想定品と一致するサンプルを正式に試験してください。
Coupang Global Fulfillmentのレビューは引き継がれる?韓国向け出品へ移行する際の注意点
CGFのレビューや評価は越境向け出品に残り、同じ商品を韓国の販売者による現地向け出品に切り替えても引き継がれません。何がリセットされるのかを解説します。
韓国の殺生物剤承認:汚れだけを落とすクリーナーは対象ですか?
汚れだけを落とす表面クリーナーは、通常、韓国の殺生物剤承認を必要としません。ただし、販売目的で韓国へ輸入する前に、韓国の安全確認と届出が必要になる場合があります。