韓国の輸入関税とVAT:どの価格が基準になるのか
海外の親会社が韓国法人に販売する商品の課税価格は、通常、韓国法人が支払った、または支払うべき金額を出発点とします。韓国税関は通常、後になって購入者がCoupangで目にする価格を使いません。特定の費用を加算したり、別の認められた評価方法で算定した価格を使ったりする場合があります。最終的に税関が認めた課税価格を基に、関税と輸入付加価値税(VAT)が決まります。
韓国税関が最初に見るもの
関税評価で最初に使う方法は、**取引価格(transaction value)**と呼ばれます。これは、その方法を使える場合に、韓国向けに輸出するために販売された商品の「実際に支払われた、または支払われるべき価格」を意味します。「支払われるべき」という点が重要です。韓国法人は、税関が合意された輸入価格を確認する前に、代金を送金しておく必要はありません。
次の3つの金額を分けて考えてください。
| 金額 | 対象となる販売 | 使われ方 |
|---|---|---|
| 親会社から韓国法人への販売価格 | 海外からの輸出販売 | 通常の出発点 |
| 税関が認めた課税価格 | 認められる加算を加えた価格、または別の認められた価格 | 関税と輸入VATの基準 |
| Coupangで購入者が支払う価格 | その後の韓国内の小売販売 | 通常、輸入時の評価の出発点にはならない |
商業送り状には、法的な販売者、韓国の買い手、商品、単価、通貨、運賃条件を記載してください。輸入申告には、輸入者である韓国法人を記載してください。明確な理由がない限り、これらの会社名が食い違わないようにしてください。
簡単な例を見てみましょう。米国の親会社が、保温ボトルをグループ内の卸売価格で韓国子会社に販売します。韓国子会社はボトルを輸入し、その後、同じモデルをCoupangでより高い小売価格で出品します。税関は通常、まず親会社から子会社への販売を確認します。その価格をCoupangの掲載価格に単純に置き換えることはありません。
このルールは、韓国関税庁(KCS)の関税評価ガイダンスと、law.go.krの関税法(관세법)で確認してください。KCSは税関がどのように適用するかを説明し、同法は法的なルールを定めています。
Coupangの価格が通常、輸入時の価格にならない理由
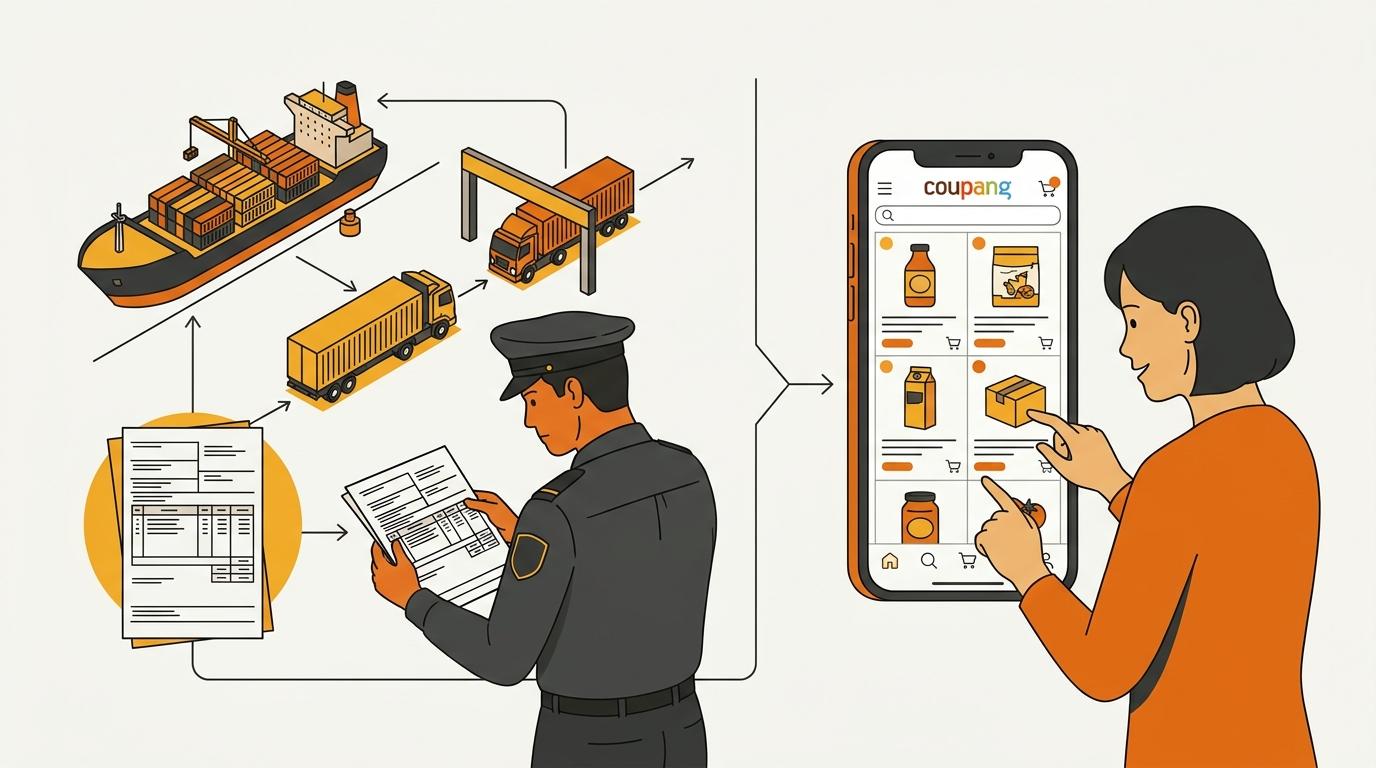
親会社の請求書とCoupangの出品情報は、異なる2つの販売を示します。
親会社の請求書は韓国法人への輸出販売を示します。一方、Coupangの出品情報は、輸入後に韓国の購入者へ販売する国内小売取引を示します。小売価格は、韓国での小売マージン、広告費、配送費、返品対応費、販売チャネルのコストをまかなうために設定されることがあります。これは別の問いへの答えです。つまり、購入者はいくら支払うべきか、という問いです。
Coupangの価格を使うと、韓国法人と親会社が合意した価格よりも、輸入時の評価額が大幅に高く見えることがあります。その結果、商品が韓国に入る時点で必要な関税と輸入VATの資金が増えることがあります。韓国法人は、Coupangの売上を回収する前に、これらの輸入税を支払わなければならない場合があります。
反対の問題も重要です。親会社と子会社は、同じ所有者に属しているからといって、説明のつかない極端に低い価格を設定することはできません。異常に低い価格を説明できなければ、税関はその価格を疑問視し、税関が認める別の評価方法を使う可能性があります。
請求書の金額が常に最終的な課税価格になるわけではありません。まず、輸出販売で実際に支払われた、または支払われるべき価格を確認します。そのうえで、税関がその価格を受け入れるか、加算項目があるかを確認してください。Coupangの小売価格が高いからといって、低い卸売価格が自動的に置き換えられるわけではありません。反対に、社内価格が低いからといって、説明なしで自動的に認められるわけでもありません。
税関が請求書金額に加算できるもの
請求書金額は出発点です。次の費用がすでに含まれていない場合、関税評価のルールに該当すれば税関が加算することがあります。
- 韓国への到着地点(輸入地点)までの運賃。
- 韓国への到着地点(輸入地点)までの保険料。
- 梱包費。
- 買い手が生産のために提供した特定の材料や工具。
- 輸入商品に関連し、その販売を条件としている特定のロイヤルティまたはライセンス料。
これらは、すべての出荷にそのまま加える定型リストではありません。各費用が関税評価のルールに該当するか、また請求書にすでに含まれていないかを確認する必要があります。同じ運賃や保険料を二重に加算しないでください。
たとえば、親会社の請求書に韓国への到着地点(輸入地点)までの運賃と保険料が含まれていなければ、その金額を別途検討する必要があります。請求書にすでに含まれている場合、税関がその不足分を埋めるためにCoupangの小売価格を使う必要はありません。
そのため、関税・輸入VATの予算では、親会社の商品価格と、運賃、保険料、その他の指定された加算項目を分けて考えてください。この点については、韓国の輸入関税は請求書価格ではなくCIF価格を基準にするでも説明しています。輸送費と保険料によって、国境で使われる金額が変わる理由を確認できます。
関連会社間の価格を税関が確認する方法
同じ所有者に属しているからといって、請求書が自動的に使えなくなるわけではありません。ただし、税関は、その関係によって価格が変わっていないかを確認できます。
必要な書類をそろえると、次の4つの質問に明確に答えられます。
- どの法人が商品を販売したのか。
- どの法人が商品を購入したのか。
- 価格、通貨、支払条件、運賃条件について、何を合意したのか。
- 2社はどのようにその価格を決めたのか。
販売契約書と請求書の内容、そして支払条件は、互いに一致している必要があります。韓国法人が後払いする場合、契約書に支払時期を記載してください。実際の支払いは、合意した金額と条件に沿っている必要があります。価格設定の説明には、2社が実際に使っている方法を記載してください。たとえば、書面化されたグループ向け卸売価格表や、別途合意した価格算定式などです。
ボトルの例に戻ります。親会社との契約で、グループ向けの卸売価格を定めています。請求書には同じ単価と通貨を記載します。韓国法人は定められた条件に従って支払います。Coupangの価格が高いのは、それが後の小売価格だからです。これなら税関にも価格差を明確に説明できます。
事情を変えてみましょう。請求書には非常に低い価格が記載されています。販売契約書も、明確な支払条件も、その価格の理由もありません。同じ所有者に属しているからといって、その低価格がそのまま認められるわけではありません。税関は、申告された取引価格を使えないと判断し、税関が認める別の評価方法を使う可能性があります。
関連会社だからといって自動的に却下されるわけでも、受け入れられるわけでもありません。 出荷前に、販売契約書、支払条件、実際の価格設定の説明を一緒にそろえておいてください。
販売価格がない場合、どうなるか
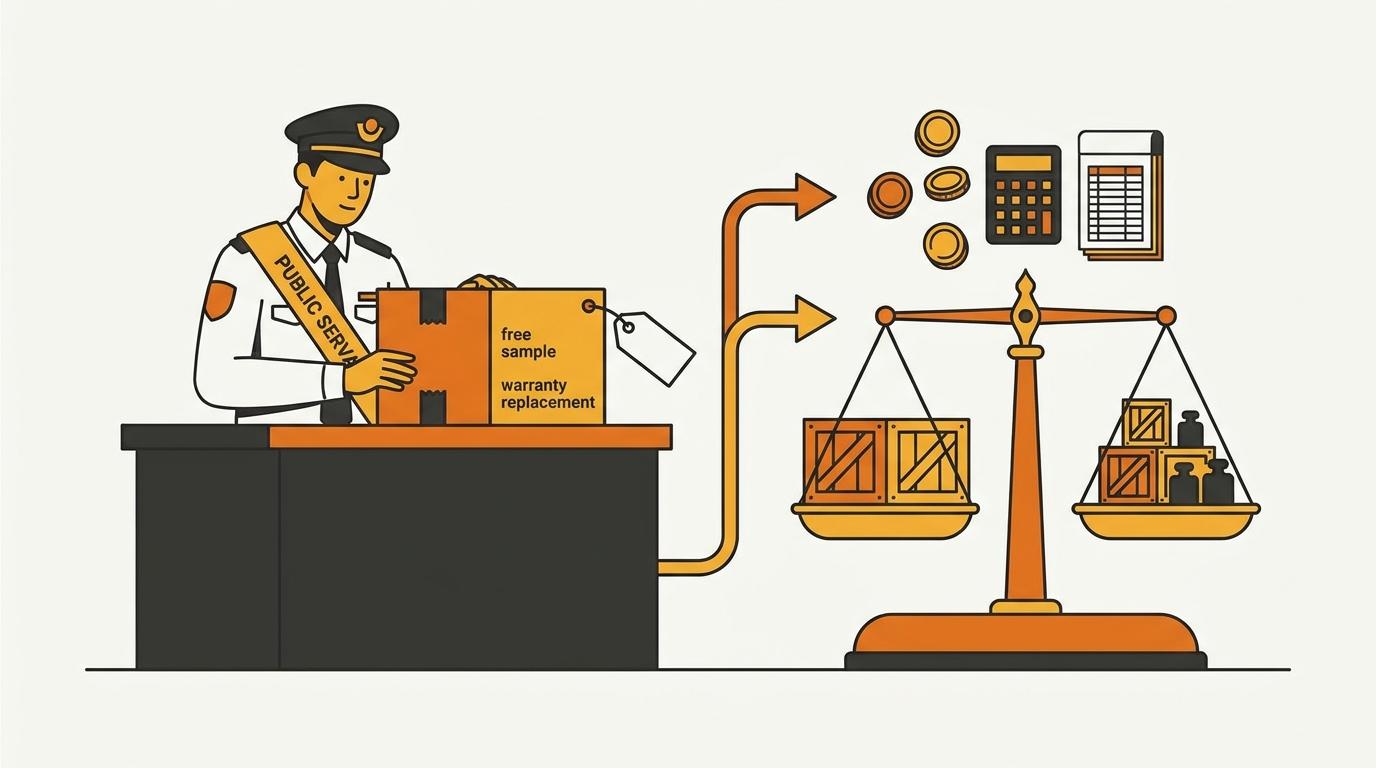
無償サンプル、保証交換品、贈答品など、請求のない出荷には別の説明が必要です。税関が出発点にできる通常の販売価格がないためです。
請求額をゼロにしても、商品が自動的に免税になるわけではありません。特定の免税が適用されない限り、税関は別の認められた方法で課税価格を決めます。その方法では、韓国内の販売価格やその他の認められた参照価格を確認することがありますが、単純に「Coupangの出品価格を使う」という意味ではありません。
保証交換品を考えてみましょう。海外親会社が、商品の代金を請求せずに、交換品1点を韓国法人へ送ります。書類には交換品であることを記載し、商品を特定できる情報を示してください。「無償」は会社間の商取引上の取り決めを示すだけです。輸入時に税関がどの価格を使うべきかという、別の問いには答えていません。
販促用サンプルも同じです。金額をゼロで申告し、国境で税金が消えると思わないでください。特定の免税が適用されるか確認してください。適用されなければ、税関が認める別の価格を求められることを想定し、準備してください。
販売価格がないからといって、課税価格がないわけではありません。 サンプル、贈答品、交換品を「無償」と記載することは、会社間の請求額を示すだけで、自動的な関税免除にはなりません。
税関が金額を認めた後:関税、VAT、出荷書類
税関が課税価格を認めると、商品の品目と原産地に基づいて計算が進みます。手順は次のとおりです。
- 税関は、商品の韓国の関税コードを特定します。一般にHSコードと呼ばれます。
- 商品の法的な原産国を確認します。
- 関税がかかる場合、韓国では、そのコードと原産地に対応する関税率を、税関が認めた課税価格に適用します。
- 輸入VATは通常、その金額に関税その他の適用される輸入税を加えた額に、標準税率10%で課されます。
小売のCoupang価格で関税率が決まるわけではありません。韓国の関税コードによって関税上の商品区分が決まり、法的な原産地によって結果が変わることがあります。海外親会社の登記国や、倉庫から商品を発送した国が、商品の法的な原産国になるとは限りません。
韓国の分類を確認せずに、米国やEUの関税コードを韓国の書類へそのまま転記しないでください。韓国のHSコード:米国・EUのHSコードは再利用できる?必ずしもそうではありませんでは、外国のコードは出発点にすぎず、韓国でそのまま使えるとは限らない理由を説明しています。
出荷書類の内容をそろえる
出荷前に書類を照合してください。販売者、買い手、輸入者、価格、運賃条件が一致している必要があります。違いがある場合は、その理由を説明できるようにしてください。
販売契約書、商業送り状、輸入書類を使って、次の点を確認してください。
- 海外販売者の正式名称と、韓国の買い手の正式名称。
- Importer of Record(IoR)として記載された会社。IoRとは、輸入申告に記載され、輸入にかかる費用を支払う責任を負う法人です。
- 通貨と単価。
- 運賃と保険の条件(それらの費用がすでに含まれているかどうかを含む)。
- 支払条件と、関連会社間の価格についての説明。
- 販売者と輸入者が別の法人である場合に、税関からの質問に答え、輸入費用を支払う担当者または会社。
韓国のどの法人を輸入者として記載するかまだ決めていない場合は、韓国のImporter of Recordには事業者登録番号が必要ですをご覧ください。
予算では2つの計算を分けてください。国境での計算は、税関が認めた課税価格から始まり、関税と輸入VATを加えます。小売の計算はCoupangの価格から始まり、韓国で販売するコストを差し引きます。この2つの価格を混同すると、最初の販売前に韓国法人がどれだけの現金を必要とするかが見えにくくなります。
親会社から韓国法人への輸入に関するよくある質問
親会社と子会社が同じ所有者に属している場合、税関はCoupangの価格を使わなければなりませんか?
いいえ。同じ所有者に属していると、税関は、その関係によって輸入価格が変わったかを確認することがあります。ただし、後の小売価格が通常の出発点になるわけではありません。
請求書の金額は常に最終的な課税価格ですか?
いいえ。ルールに該当する場合、運賃、保険料、梱包、買い手が提供した材料や工具、特定のロイヤルティやライセンス料を税関が加算することがあります。関連会社間の価格が受け入れられない場合、税関が認める別の評価方法を使うこともあります。
無償サンプルや交換品に、課税価格ゼロを使えますか?
自動的には使えません。請求額がゼロでも免税になるわけではないため、特定の免税が適用されない限り、税関は別の認められた価格を求めることがあります。
Coupangの価格が税関に関係することはありますか?
販売価格が認められない場合、認められた別の評価方法の一部として考慮されることがあります。実際の親会社から韓国法人への販売価格が存在する場合、税関が通常、Coupangの出品価格をそのまま採用することはありません。
ブランドはどの公式情報を確認すべきですか?
まず、韓国関税庁の関税評価ガイダンスと、law.go.krの関税法(관세법)を確認してください。正確な結果は、販売書類、関連会社間の関係、商品の関税コード、原産地、運賃条件、そして出荷に実際の販売価格があるかどうかによって異なります。
出荷前に輸入価格を確認しましょう
韓国向けの出荷について、販売者、韓国の輸入者、価格、運賃条件、書類一式を確認する必要がありますか?商品が出荷される前にKontacticへご相談ください。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticのチームを見る →関連記事
韓国ポップアップストア終了後、売れ残り在庫はどうなるのか
韓国でのポップアップ終了後、売れ残った在庫は、現地販売、返送、再輸出、またはブランド負担での廃棄が必要です。どのルートを取るかは、イベント前に決めておきましょう。
韓国の輸入者1社は複数の買い手に販売できる?通関・税金計算書・ラベル・契約の実務上のポイント
はい。韓国企業1社が混載貨物を輸入して通関し、指定された複数の韓国卸売業者・小売業者に数量を分けて販売できます。国内B2B販売では、同じ韓国企業を輸入者(IoR)と販売者(SoR)に指定し、買い手ごとの数量、税金計算書、韓国語ラベル、必要書類を出荷前に確認します。通関後は買い手ごとに国内請求書と配送書類を発行します。
韓国のKC試験に試作品は提出できますか?
韓国のKC試験には試作品を提出できますが、試験の種類によります。設計確認には初期試作品を使えますが、販売用には量産想定品と一致するサンプルを正式に試験してください。