韓国EC会社の定款に記載すべき事業目的
定款には、韓国のEC会社が実際に行うオンライン販売または通信販売、輸入、流通、マーケティング、フルフィルメント業務を記載してください。近い将来に事業を拡大する場合でも、会社が実際に行う予定の業務だけを追加してください。事業目的を広く並べても、商品に必要な許認可やプラットフォームの承認に代わるものではありません。
実際に扱う商品を1つ、例として使ってください。仕入先から誰が購入し、誰が税関で申告するのかを整理します。そのうえで、誰が販売し、商品がどこに保管され、返品を誰が処理するのかも整理してください。
テンプレートではなく、販売モデルから考えます
同じブランドでも、韓国の購入者に2通りの方法で販売できる場合、定款に必要な事業目的は異なります。
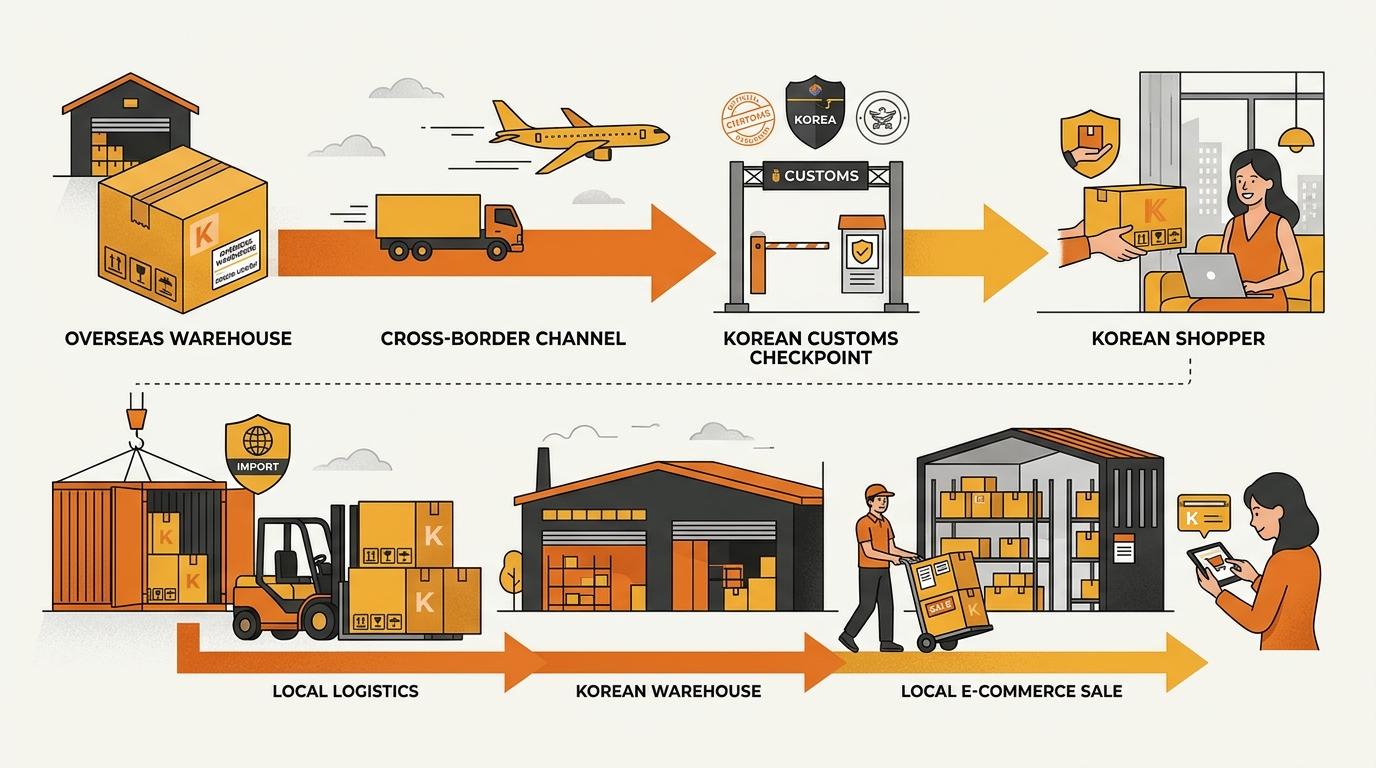
Directでは、ブランド自身がCoupangの越境販売者アカウントで販売者と輸出者になります。Coupang Global Fulfillment (CGF) は韓国外で在庫を保管します。CGFは購入者の個人輸入に関する通関を行い、3–5日で配送し、返品と韓国語でのサポートも担当します。Directは、米国、欧州、日本、中国本土、香港から発送する販売者に対応しています。この販売では、韓国法人が輸入者になるわけではありません。
韓国内で販売するモデルでは、答えが変わります。韓国法人が商品をカートン単位で韓国に輸入する場合、韓国法人がImporter of Record(IoR)になる可能性があります。IoRは輸入申告書に記載される事業体です。輸入関税と輸入VATを負担する責任があります。その後、韓国法人はCoupangで販売したり、在庫をRocket Growthに送ったり、韓国の法人顧客に販売したりできます。定款の事業目的には、会社が実際に行う業務を含めてください。
別の韓国法人が輸入者と法的な販売主体になる場合、その法人が行う業務を、自社が行うかのように定款に記載しないでください。韓国内に在庫を置く場合は、定款を作成する前に、誰が商品を輸入するのかを決めてください。その輸入者は、税関申告書に記載される事業体でなければなりません。所有関係としてよくある2つの選択肢については、韓国のImporter of Record:誰がなれるのか、何が必要かで解説しています。
会社が実際に行う業務を事業目的に記載します
すべての韓国法人に当てはまる英語の一文はありません。登記には韓国語の表現を使います。税務署やCoupangでは、異なる事業区分が使われる場合があります。まず、平易な英語で運営内容を整理してください。そのうえで、韓国での登記・申請に詳しい専門家に、登記で受け入れられる韓国語の事業目的の表現に整えてもらってください。
| 予定している業務 | 検討する事業目的 | 記載する場面 |
|---|---|---|
| オンライン販売 | オンライン小売、EC、または通信販売 | 会社がCoupang、自社ストア、その他のオンラインチャネルで自社商品を販売する場合 |
| 韓国への在庫輸入 | 商品の輸入、および必要に応じた輸出 | 会社が在庫を輸入する場合、または商品や返品品を再輸出する予定がある場合 |
| 法人向け販売 | 卸売および流通 | 会社が小売業者、販売代理店、イベント事業者、その他の企業に商品をカートン単位で販売する場合 |
| 韓国語の商品ページと広告 | 自社商品のマーケティングおよび広告 | 会社が韓国語の商品ページや広告の制作を外注したり、自社で作成・管理したりする場合 |
| 保管と梱包 | 倉庫保管、梱包、またはフルフィルメント | 会社が保管業務を行う、または他ブランドにこれらのサービスを提供する場合 |
| 商品の製造 | 製造または組立 | 会社が韓国で商品を製造または組み立てる場合 |
| ソフトウェアまたはプラットフォーム | ソフトウェア、プラットフォーム、またはデジタルコンテンツ関連業務 | 会社がソフトウェアを販売する、またはプラットフォームを運営する場合(単にCoupangを利用するだけではない場合) |
最初の4行で、多くの韓国のEC会社をカバーできます。最後の3行は、韓国法人が実際にその業務を行う場合に限って追加してください。Coupangの倉庫を利用するだけで、自社が倉庫業を営むことになるわけではありません。自社商品を販売するだけで、翻訳会社になるわけでもありません。
一覧を広く見せるためだけに、製造、コンサルティング、他社向け物流を追加しないでください。近く始める業務は、その業務で扱う商品や顧客、提供するサービスを具体的に言える場合だけ追加してください。後から本当に新しい事業分野を始める場合は、開始前に定款変更と事業者登録の変更を行う計画を立ててください。
たとえば、韓国法人が商品をカートン単位で購入し、輸入し、在庫を所有して、その在庫をRocket Growthへ送るとします。事業目的には、オンライン小売、輸入、流通を含めてください。他ブランドの商品を保管または梱包するのでなければ、他社向け物流を追加する必要はありません。
英語の一覧は、あくまで計画を立てるための第一段階です。韓国での登記・申請に詳しい専門家に、各表現が会社形態、税務登録、商品カテゴリーに合っているか確認してもらう必要があります。法人の構成や申請の順番に関する問題は、この一覧とは分けて考えてください。2026年のYuhan-Hoesa設立費用とスケジュールでは、こうした設立準備のテーマを解説しています。
定款の事業目的をCoupang、韓国語の商品ページ、Rocket Growthの運用に合わせます
事業目的の一覧は、法人設立後に実際に行う業務と一致して初めて役に立ちます。
Coupangの販売者登録。 韓国内販売者の申請では、会社の正式名称、事業者登録情報、代表者、精算先の銀行口座情報、商品情報を使用します。Coupangから、ラベルやカテゴリー関連書類の提出を求められることもあります。定款、事業者登録、銀行に提出する情報、販売者申請の内容は一致させてください。定款を作成しただけでCoupangアカウントが開設されるわけでも、承認が保証されるわけでもありません。
韓国語の商品ページ。 韓国語の商品詳細ページ(PDP)は、商品の販売プロセスの一部です。会社が自社カタログの商品について韓国語の文章を作成し、ページを準備する場合、その作業は、オンライン小売とマーケティングの一環です。だからといって、会社が翻訳事業になるわけではありません。会社が他ブランド向けに韓国語ページの作成や翻訳サービスを販売する場合は、そのサービスを本当に販売する予定があるときだけ、事業目的に追加してください。会社として行うと決めた業務に続くページ作業については、韓国EC向け商品ページのローカライズ方法をご覧ください。
Rocket Growthと返品。 Rocket Growthは、Coupangが韓国内で提供するフルフィルメントサービスです。保管、配送、返品処理を行います。在庫は引き続き自社が所有します。会社が自社在庫だけをRocket Growthに送る場合、通常は、事業目的としてオンライン小売、輸入、流通を記載すれば、実際の販売業務をカバーできます。他ブランドの商品を保管・梱包したり返品処理したりするなら、倉庫保管またはフルフィルメントを別の事業目的に加える必要があるか、追加登録が必要かを検討してください。在庫の所有者に関する論点は、Coupang Rocket Growthに何を送り、誰が所有するのかをご覧ください。
輸入と商品確認。 会社が輸入する場合、輸入申告書に記載される事業体は自社でなければなりません。定款に輸入を記載しただけで、IoRの資格を得られるわけではありません。税関申告、韓国語ラベル、製品に必要な許認可、製品の適合性に関する規則は、引き続き適用されます。電気製品、家庭用品、子ども向け製品、無線製品は、韓国のKC適合性制度の対象になる場合があります。食品、サプリメント、化粧品には、それぞれ固有の登録や韓国内で担うべき役割が必要になることがあります。会社がそのカテゴリーを販売すると定款に記載する前に、これらの要件を確認してください。
定款に輸入を追加しても、会社がImporter of Recordになるわけではありません。輸入申告書に記載された法人は、商品ごとに必要な通関、表示、製品規制、プラットフォーム上の手続きを済ませる必要があります。
会社の事業目的と許認可・登録を分けて考えます
混同しやすい確認事項は3つあります。
- 定款: 会社が行うことができると定める業務です。
- 事業者登録および通信販売業登録: 会社が事業として行っていると申告する内容です。
- 商品およびプラットフォームの承認: 特定の商品を特定の販売チャネルで輸入・販売できるかどうかです。
生活用品を扱う会社は、定款にオンライン小売、輸入、流通を記載できます。それだけで、規制対象の電気製品を販売できる状態になるわけではありません。商品には、韓国語ラベル、KC対応、Coupangの商品審査がなお必要になる場合があります。事業目的の条項も、輸入申告やカテゴリー登録の代わりにはなりません。
オンライン販売では、韓国の通信販売業登録が別途必要になることがよくあります。申請を担当する専門家に、登録に必要な書類を早い段階で確認してください。必要書類には、事業者登録証、本人確認書類、支払いの証明書類などが含まれることがあります。韓国の通信販売業登録に必要な書類で、申請書類のチェックリストを確認できます。
設立費用によって、定款に含める業務が決まるわけではありません。韓国法人の設立費用ガイドでは、この別の論点を解説しています。
最も安全な一覧は、最も長い一覧ではありません。韓国で貴社の商品を販売・輸入・ローカライズ・保管・サポートする会社の実際の業務を正確に表す一覧です。
申請前に韓国法人の事業目的を確認してください
韓国での販売モデルは決まっているものの、定款が輸入者としての業務、Coupang関連業務、フルフィルメント業務までカバーしているか不安ですか。申請前に業務一覧を確認するには、Kontacticにお問い合わせください。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticのチームを見る →関連記事
Coupang入庫:出荷前の3段階チェック
Coupang入庫とは、在庫をCoupangの倉庫へ送ることです。Kontactic Seller Centerは、出荷前に各SKUを3段階でレビューし、判定と説明を英語・中国語・日本語で保存します。
韓国法人から外国親会社への配当:源泉徴収税は22%
韓国法人が外国親会社に配当を支払う場合、まず22%の源泉徴収を見込みます。送金前に税を差し引き、親会社の所在国、持株比率、書類によっては租税条約で税率が下がります。
韓国の賃貸オフィスとバーチャルオフィス、どちらが合う?
韓国の賃貸オフィスとバーチャルオフィス、どちらを選ぶべきでしょうか。会社の実際の業務、輸入者としての役割、Coupangでの販売計画、韓国での銀行手続きに合う住所の選び方を解説します。