韓国法人から外国親会社への配当:源泉徴収税は22%
韓国法人が外国親会社に配当を支払う場合、まず22%の源泉徴収を見込んで資金計画を立てます。韓国法人は残額を送金する前に税額を源泉徴収します。租税条約により、親会社の所在国、持株比率、必要書類に応じて税率が下がる場合があります。
まず22%を前提にし、その後で租税条約を確認します
源泉徴収税(WHT)とは、受取人が支払いを受け取る前に差し引かれる税金です。韓国法人から外国親会社に支払う配当については、租税条約による軽減前の国内の実務上の目安として、22%を前提にします。
この税率は、配当の総額(グロス配当)にかかります。グロス配当とは、税引前に親会社向けとして承認された全額です。韓国法人のCoupang売上総額を指すものではありません。
承認された配当が1億ウォンで、租税条約による軽減が適用されない場合、韓国法人は2,200万ウォンを源泉徴収し、親会社に7,800万ウォンを送金します。銀行手数料と為替コストはこの計算とは別です。
韓国の情報源には20%と記載されていることもあります。これは通常、国税部分です。地方所得税分を加えると、合算税率は22%になります。22%は、資金計画で一般的に使われる合算税率です。支払いに適用する現行の計算を、韓国の税理士に確認してください。
租税条約によって韓国の源泉徴収税率が下がる場合があります。公開されている概要では、配当の条約税率は、条約と親会社の持株比率に応じて5%~15%の範囲で示されていることがよくあります。この範囲を自社の税率として使わないでください。1つの条約でも持株比率ごとに異なる税率が定められていることがあります。また、記載された割合に、韓国での税計算全体が含まれていない場合もあります。
通常、親会社は条約締約国の税務上の居住者として要件を満たす必要があります。韓国法人は、低い税率を適用する前に、税務上の居住者証明書やその他の条約軽減に関する情報も必要になる場合があります。まずは韓国国税庁の韓国税務ガイドを確認し、そのうえで専門家に現在の条約本文と申告実務を確認してもらってください。
この説明を、居住者である個人に適用されることが多い14%の配当税率と混同しないでください。外国親会社には、居住者個人とは別の扱いが適用されます。韓国の付加価値税(VAT)は別の税金です。標準税率は10%であり、配当に対する源泉徴収税ではありません。
租税条約の税率を、そのまま銀行への支払指示に入力する数字だと考えないでください。条約の条文、親会社の持株状況、居住者証明書、そして示された割合に韓国の地方税が含まれるかを確認してください。
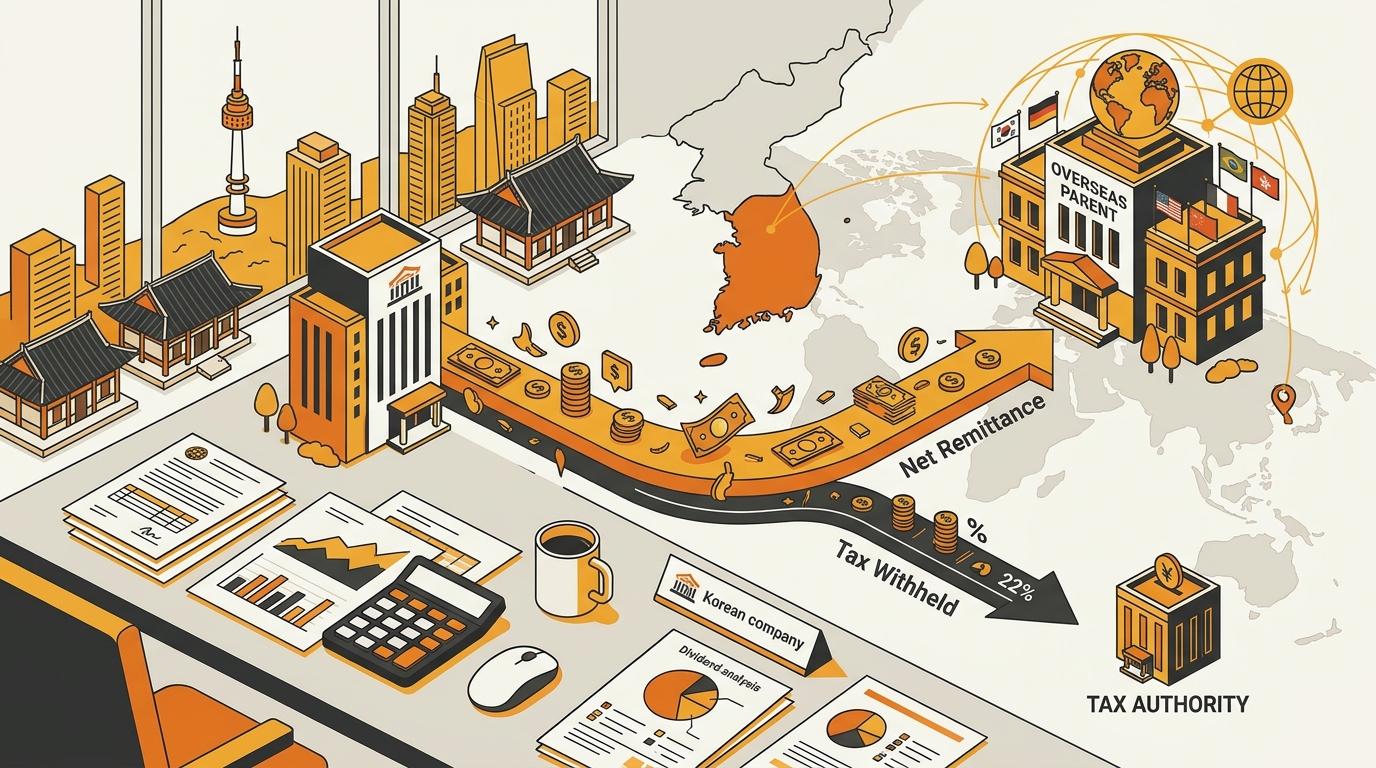
Coupangの入金が自動的に配当になるわけではありません
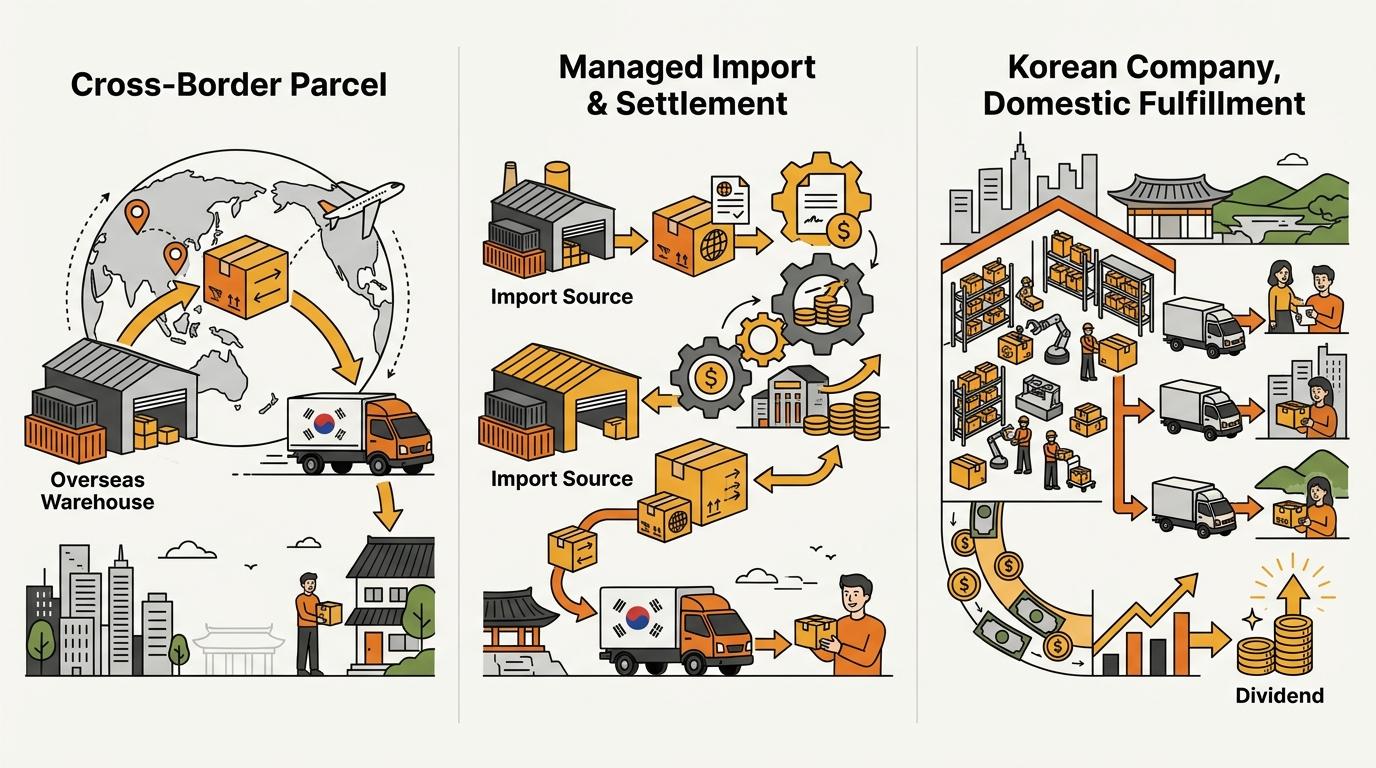
Coupangの精算金が自動的に配当になるわけではありません。ブランドは、韓国法人を持たずに販売することも、外国親会社が所有する韓国法人を通じて販売することもできます。クライアントが所有する韓国法人は、配当を承認した後に配当を支払えます。
| 販売形態 | 販売・輸入を行うのは誰ですか? | 外国親会社への配当が関係しますか? |
|---|---|---|
| Direct | 米国、欧州、日本、中国本土、または香港から発送するブランドが、自社の越境Coupang販売者アカウントを通じて販売します。韓国の購入者はCoupang Global Fulfillment(CGF)を通じて輸入します。 | 通常はありません。ブランド側の韓国法人が配当を支払うことがないためです。 |
| Spark Subscription | Coupangの承認を受けた中国本土のCoupangセラーについては、サービス事業体が商品を輸入し、法的な販売主体となります。 | いいえ。ブランドが受け取るのは精算金または売買代金であり、配当ではありません。 |
| Blaze | クライアントが韓国の有限会社(유한회사)を所有します。その会社が販売と輸入を行います。 | 可能性があります。韓国法人は、承認済みの配当を外国親会社に支払う場合があります。 |
重要なのは、誰が支払うかです。DirectまたはSpark Subscriptionの支払いは、韓国子会社からの配当ではありません。Blazeでは、韓国法人が外国親会社に承認済みの配当を支払う場合があります。
Blazeでは、Coupangの売上総額に22%を掛けないでください。まず、韓国法人が配当として承認できる金額を計算します。計算には、プラットフォーム手数料、広告費、返金・キャンセル、運賃、輸入関税と輸入VAT、その他の会社費用を含めてください。
通関申告と販売関連書類を提出する会社が、外国親会社に支払う会社と同じとは限りません。源泉徴収を計算する前に、法的な支払者を確認してください。
より広い販売チャネルの判断については、外国ブランドがCoupangで販売する方法:完全ガイドをご覧ください。資金の送金については、韓国の売上金を米国または欧州へ送金するをご覧ください。費用項目については、韓国の費用は誰が負担するのか:運営コストを解説をご覧ください。
支払い前に必要な書類と関係者
韓国法人が送金日を決める前に、支払いに必要な書類を準備します。正確な一覧は、租税条約、会社の定款・社内規程、銀行、そして条約による軽減を求めるかどうかによって異なります。
-
支払い内容を確認します。 韓国の支払者、外国親会社の正式名称と所在国、持株比率、グロス配当、通貨、支払予定日を書き出します。可能な限り、外国親会社の銀行口座名義は受取人の正式名称と一致させます。
-
条約関連書類を集めます。 条約で必要とされる場合は、親会社の本国の税務当局から最新の税務上の居住者証明書を取得します。親会社の法人情報と持株情報も用意します。支払い前に提出する必要がある条約軽減の申請書や陳述書があるか、専門家に確認してください。法人登記簿の抜粋は親会社の存在を証明しますが、税務上の居住地を証明できるとは限りません。
-
韓国法人の社内で配当を承認します。 配当を裏付ける会計資料または利益計算資料を準備します。会社の規程で必要なら、決議書や議事録などの承認書類も用意します。韓国法人の権限を持つ代表者が会社書類に署名します。外国親会社側でも、権限を持つ役員または株主代表者が申告書や受諾書に署名する必要がある場合があります。
-
税額を計算して源泉徴収します。 韓国法人は、国内税額または確認済みの条約税額を計算します。外国親会社に残額を送金する前に税金を源泉徴収します。続いて、関連する韓国の税務申告と納付を行います。源泉徴収の計算資料と、韓国法人が納税した証明を保管します。親会社が支払いを申告したり、外国税額控除を請求したりする際に、納税の領収書が必要になる場合があります。
-
銀行提出用の書類一式を準備します。 銀行は、配当の承認書類、決議書または議事録、受取人情報、納税証明、署名済みの送金依頼書を求めることがあります。支払い内容について質問したり、本人確認や事業確認の追加書類を求めたりすることもあります。税理士と同じ書類を銀行が受け付けるとは限りません。
源泉徴収のルール上、外国親会社の取締役が韓国に出向く必要があるわけではありません。ただし、韓国の銀行が独自の確認手続きや、署名者の対面対応を求めることはあります。渡航を手配する前に、その点を銀行へ確認してください。外国の書類に韓国語訳、公証、またはアポスティーユが必要な場合は、依頼する前に提出先の要件を確認してください。
韓国法人設立後の業務については、韓国法人の管理業務:設立後に何が起きるのか?をご覧ください。銀行の確認については、韓国法人の銀行口座:外国人創業者が最後にぶつかる壁で、口座審査や送金限度額を事前に想定してはいけない理由を説明しています。
タイミングと費用:正直に言えること
韓国法人が外国親会社に配当を支払う場合、すべてに共通する処理期間や固定の政府手数料はありません。所要時間は、条約関連書類の取得、配当の承認、韓国税務の計算・申告、銀行審査という4つの段階によって変わります。
外国親会社の税務上の居住者証明書を取得できる時期によって、条約による軽減をいつから適用できるかが決まることがあります。韓国法人が税務書類を準備した後に、銀行独自の審査が加わることもあります。固定の日数を約束するのではなく、支払予定日より前に着手してください。
主な現金支出は、源泉徴収税そのものです。国内の資金計画上の目安である22%を前提にすると、承認済みのグロス配当1億ウォンにつき、韓国税として2,200万ウォンが源泉徴収されます。条約税率が低ければ金額が下がる可能性がありますが、条約の要件と書類を確認した後でなければ適用できません。
その他の費用は別です。韓国の税理士への報酬、必要に応じた翻訳・公証・アポスティーユ、銀行手数料、為替コストなどが含まれる場合があります。これらはいずれも源泉徴収税率ではありません。源泉徴収税額と専門家報酬・銀行手数料を分けた見積もりを依頼してください。
外国親会社の本国でも課税される可能性があります。外国税額控除その他の軽減措置の可能性は、韓国から受け取る現金と同じではありません。韓国で納めた税を外国税額控除に充てられるかは、親会社の本国の税務アドバイザーに確認してください。
すべての承認資料で、グロス配当、韓国で源泉徴収した税額、親会社への送金額(ネット額)の3つを分けて管理してください。銀行手数料と為替差額は、この3つの金額に含めないでください。
送金を承認する前に答える5つの質問
韓国法人が送金する前に、次の項目を確認してください。
- 支払者は、プラットフォーム、第三者物流業者、海外の販売者アカウントではなく、韓国法人ですか?
- 受取人は外国親会社で、条約上の居住者資格が確認されていますか?
- 専門家に、国内税率22%の計算、または地方税分を含む正確な条約税率を確認してもらいましたか?
- 親会社の居住者証明書、会社の承認書類、納税証明、銀行情報、必要な署名はそろっていますか?
- 配当額を承認する前に、Coupang手数料、保管費、フルフィルメント費用、返品、輸入関税と輸入VAT、その他の現地費用を照合しましたか?
韓国での資金フローを計画する必要がありますか?
越境Coupang販売と韓国法人のどちらを選ぶか検討している場合は、誰が輸入し、誰が販売し、現地費用をどのように支払い、配当計画にどの書類が必要かをKontacticにご相談ください。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticのチームを見る →関連記事
韓国の賃貸オフィスとバーチャルオフィス、どちらが合う?
韓国の賃貸オフィスとバーチャルオフィス、どちらを選ぶべきでしょうか。会社の実際の業務、輸入者としての役割、Coupangでの販売計画、韓国での銀行手続きに合う住所の選び方を解説します。
韓国の法人登記事項証明書と法人印鑑証明書は、取得までどれくらいかかる?
韓国の法人登記事項証明書と法人印鑑証明書は、多くの場合その日のうちに発行できます。必要な準備、窓口に行く必要がある人、さらに時間がかかる手続きについて解説します。
韓国法人の取締役が海外にいる間、従業員は法人用OTPを使えるのか?
外国人取締役が海外にいる間、韓国法人の従業員は法人用OTPや共同認証書を使えるのでしょうか。安全な設定方法、必要書類、利用できる範囲を解説します。