2026年9月の韓国EC:市場は縮小、Coupangだけが伸びた
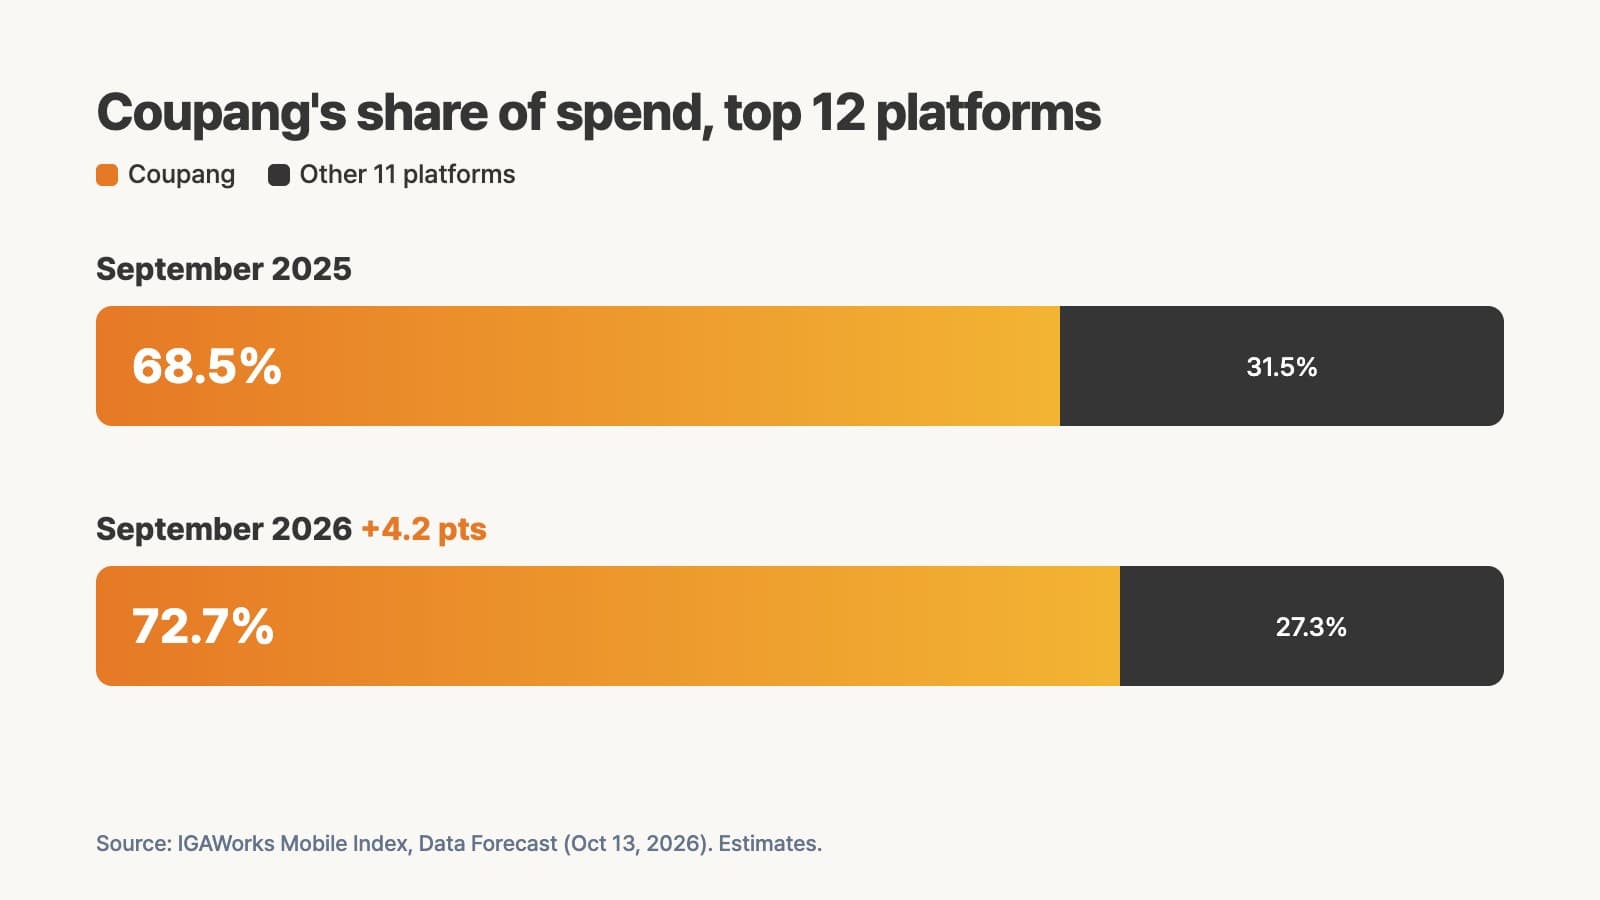
2026年9月、韓国の消費者がネットで使ったお金は前年より減りました。それでもCoupangでの支出は増えています。主要オンラインショッピング12社の決済額は前年同月比2.1%減。Coupangは3.9%増え、12社に占めるシェアは68.5%から72.7%に上がりました。
数字の出所は、IGAWorksのモバイルインデックス(Mobile Index)が2026年10月13日に公開した「Data Forecast」です。各社の発表値ではなく、同社の消費者決済パネルにもとづく推計値です。それでも、韓国のオンライン消費がどこに向かっているかははっきり見えます。韓国でどう売るかを考えるブランドにとって、無視できないデータです。
要点: Coupangは単に韓国最大のマーケットプレイスというだけではありません。市場が縮んだ月にも伸び続け、その間にGmarket、11番街、Auction、AliExpressはそれぞれ約3割の決済額を失いました。Coupangを外した韓国戦略は、大手プラットフォームで使われるお金の約7割を見送ることになります。
2026年9月の数字が示すこと
モバイルインデックスは、韓国の主要オンラインショッピング12社について2026年9月と2025年9月を比べました。
| 2025年9月 | 2026年9月 | 増減 | |
|---|---|---|---|
| 主要12社合計 | 約6.83兆ウォン | 約6.68兆ウォン | −2.1% |
| Coupang | 約4.67兆ウォン | 約4.85兆ウォン | +3.9%(約1,810億ウォン増) |
| 12社に占めるCoupangのシェア | 68.5% | 72.7% | +4.2ポイント |
減少は全体に均等に起きたわけではありません。減少分の約4分の3(75.6%)は、従来型のオープンマーケット3社、Gmarket・11番街・Auctionから出ています。この3社の減少額は、Coupangの増加額より大きいものでした。
前年同月比の増減率(主な企業):
- ダイソー: +17.1%
- ロッテホームショッピング: +6.0%
- Coupang: +3.9%
- CJオンスタイル: −13.9%
- 11番街: −29.7%
- Gmarket: −30.0%
- Auction: −35.7%
- AliExpress: −36.9%
1か月の数字は慎重に読む
2026年9月には韓国の秋夕(チュソク)連休がありましたが、2025年の秋夕は10月でした。連休は買い物の時期と中身を変えるため、1か月だけの数字は振れやすくなります。ニュースレター自体も、直近12か月の決済額は前年比7.9%増だったと指摘しています。つまり市場が崩れているわけではありません。目立つのは、Coupangとほかのほとんどの企業との差です。
Naver Plus Storeを離れた人はどこへ行ったか
Naverのショッピング専用アプリ「Naver Plus Store」は急成長しており、月間アクティブユーザー(MAU)は前年比88.5%増です。ただし、利用者が増えても、その利用者が残るとは限りません。
- 8月にNaver Plus Storeを使った人のうち、**約231万人(25.5%)**が9月には使いませんでした。
- そのうち73.7%、約170万人が9月にCoupangを使っていました。
- 逆にCoupangからNaver Plus Storeへ移った人は約12万人にとどまります。
Coupang側に14対1で偏った動きです。Naverが全体として客を失っているという意味ではありません。Naverは今も主要な販売チャネルで、アプリも伸びています。言えるのは、ほかを試した韓国の消費者の多くが最後はCoupangに戻ってくる、ということです。
インストール数=新規顧客ではない
ニュースレターは、9月にショッピングアプリをインストールした人がその後どうしたかも調べています。
| アプリ | 新規インストール | 翌週も起動した割合 | 15日以内の削除率 |
|---|---|---|---|
| Naver Plus Store | 約74万件 | 43.6% | 20.0% |
| Temu | 約64万件 | 49.6% | 64.0% |
| Coupang | 約40万件 | 74.7% | 44.1% |
| Gmarket | 約16万件 | 51.6% | 29.6% |
翌週の再訪率:9月7日〜20日にインストールした端末が対象。削除率:9月1日〜14日にインストールした端末が対象。
インストール数が最も多かったのはNaver Plus Storeですが、翌週も起動した端末は半分以下で、前年の58.6%から下がりました。Temuもインストールは多かったものの、約3分の2が15日以内にアプリを削除しています。Coupangはインストール数こそ少なかったものの、4人に3人が翌週も戻ってきました。比較したアプリの中で最も高い数字です。
アプリは併用、支払いはCoupangで
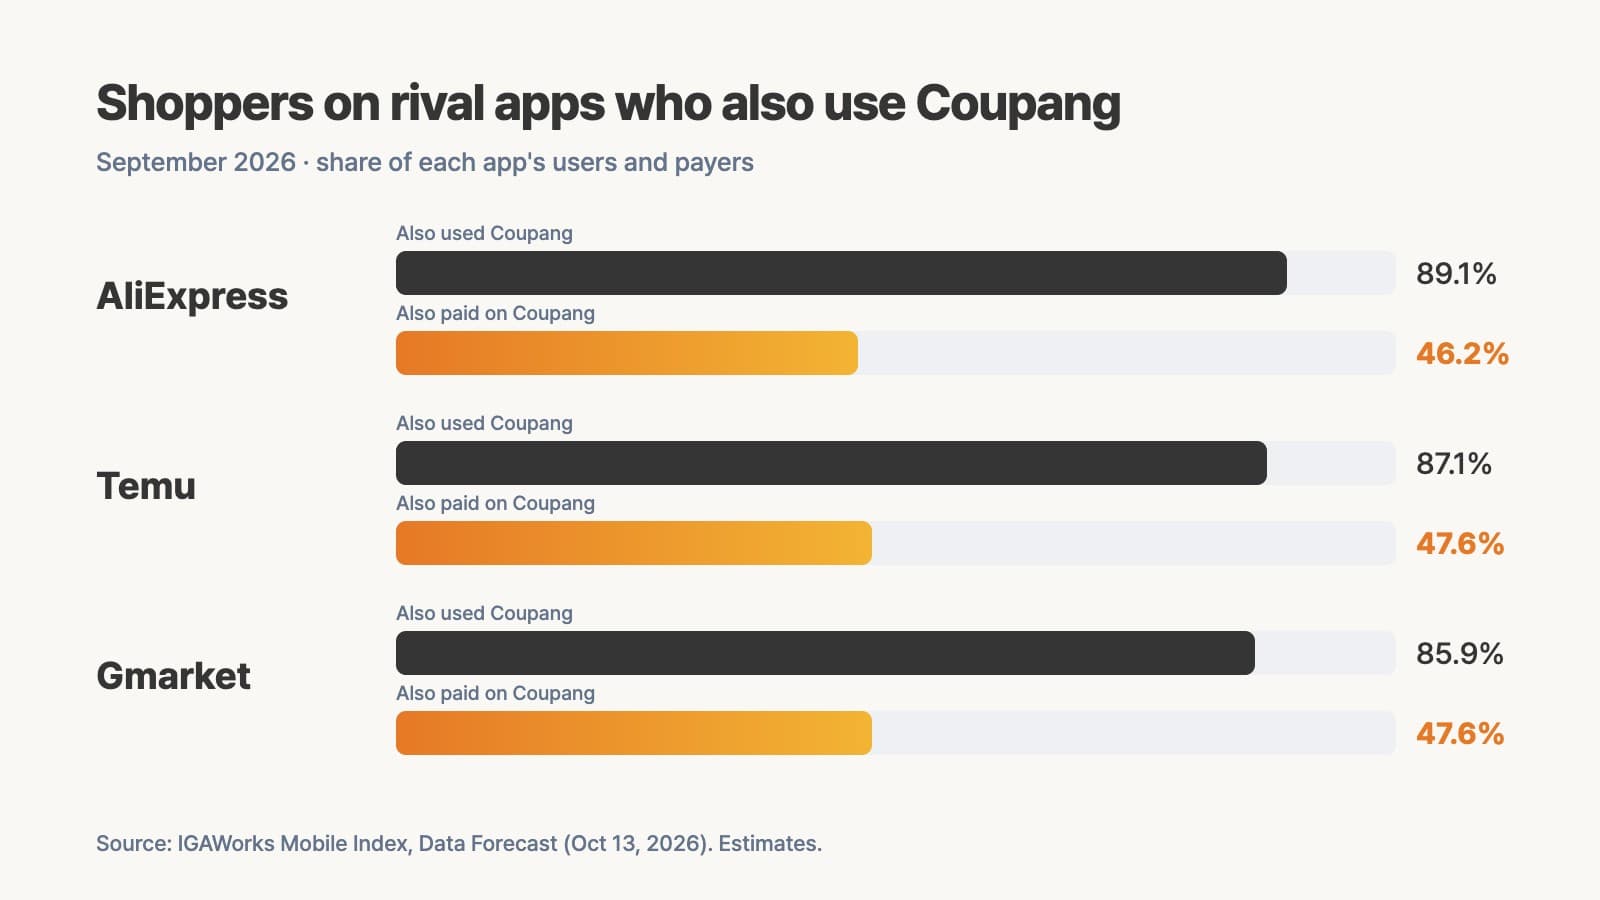
韓国の消費者がショッピングアプリを1つだけ使うことはまれです。9月、AliExpress・Temu・Gmarketの利用者の85〜89%がCoupangも使っていました。実際に両方で支払った人はそれより少なく、AliExpress・Temu・Gmarketで支払った人の46〜48%が、同じ月にCoupangでも支払っていました。
| 競合アプリ | Coupangも利用した割合 | Coupangでも決済した割合 |
|---|---|---|
| AliExpress | 89.1% | 46.2% |
| Temu | 87.1% | 47.6% |
| Gmarket | 85.9% | 47.6% |
ニュースレターはここで慎重な書き方をしており、私たちもそうすべきです。重なりがあるからといって、Gmarketで減った決済がそのままCoupangに移ったとは言えません。言えるのは、競合アプリで買う人の約半分がすでにCoupangの顧客でもある、ということです。
海外ブランドにとっての意味
これらは韓国のプラットフォームの数字であり、御社ブランドの数字ではありません。ただ、多くの海外ブランドが最初に抱く「韓国の消費者は実際にどこでお金を払っているのか」という疑問には答えてくれます。
- Coupangを軸に計画する。 大手プラットフォームの決済額の約73%を占め、市場が縮んでも伸びたCoupangは、韓国の消費者の多くがすでにカードを預けているチャネルです。Coupangに商品がなければ、そのお金の大部分が使われる場所にいないことになります。
- ほかのチャネルを反射的に捨てない。 Naverの利用者は増えており、ダイソーや一部のホームショッピングはCoupangより速く伸びました。カテゴリーによって事情は違います。ビューティーやライフスタイルのブランドなら、Coupang以外でも良い顧客に出会えるかもしれません。
- 最初のクリックではなく、リピートでチャネルを評価する。 インストールのデータが示すとおり、立ち上がりの数字が大きくても客が戻らなければ意味は薄いものです。韓国のチャネルを評価するときは、流入数だけでなくリピート購入や返品も見てください。
- 1か月をトレンドと読まない。 連休のある月は数字が動きます。予算を動かす前に、数か月分を見てください。
Coupangで売るには
入り口は1つではありません。合うものを選べます。
- Direct — Coupang越境EC運営代行 — Coupang Global Fulfillment(CGF)を通じ、御社名義のCoupang越境セラーアカウントからCoupangで越境販売します。韓国法人は不要で、ストア運営は当社が運営代行として担います。米国・欧州・日本・中国本土・香港から出荷するブランドが対象です。Directについて
- Blaze — 自社韓国法人のフルマネージド運営 — 御社の韓国法人でCoupangやNaverなど韓国の各チャネルに出店し、Kontacticが運営代行として運営を担います。韓国法人やパートナーがすでにある場合も含め、最初からここで始められます。Blazeについて
- Spark Subscription — Coupang向けIoR・SoR(中国の承認セラー限定) — Coupangの承認を受けた中国本土のセラー向けに、当社の韓国法人がCoupangでの輸入者・販売者(Importer & Seller of Record)を担います。Sparkについて
小さく始めて広げることも、最初から本格的に始めることもできます。入り口を決めるのはデータではなく、御社の目標、出荷地域、そして商品です。
よくある質問
Coupangは本当に韓国ECの72.7%を占めているのですか?
韓国のオンラインショッピング全体ではありません。モバイルインデックスが追跡する主要オンラインショッピング12社の、2026年9月の決済額に占めるCoupangの推計シェアです。小規模なサイト、ブランドの自社ストア、オフライン販売は含まれていません。
数字の出所はどこですか?
IGAWorksのモバイルインデックス「Data Forecast」(2026年10月13日公開)です。各社の発表ではなく、同社の消費者パネルとアプリ利用パネルにもとづく推計値です。
Gmarketで減った売上はCoupangに移ったのですか?
データはそこまで示していません。Gmarketで支払った人の約半分はCoupangでも支払っていますが、ニュースレター自身が、これを直接の移動と読むことに注意を促しています。
海外ブランドはCoupangだけで売るべきですか?
必ずしもそうではありません。大手プラットフォームの決済の多くがCoupangに集まるので、ほとんどのブランドはCoupangにいるべきです。ただし、カテゴリーによってはNaverや専門チャネルでもよく売れます。自社の韓国法人があれば、複数のチャネルで同時に販売できます。
Coupangで売るには韓国法人が必要ですか?
必ずしも必要ありません。Directなら、米国・欧州・日本・中国本土・香港から出荷するブランドは韓国法人なしでCoupangで越境販売できます。現地で売りたいブランドは自社の法人を設立し、Blazeで当社と組むことができます。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticについて詳しく →関連記事
韓国の子ども向けKC:おもちゃとパーカーで手続きは違いますか?
いいえ。韓国では、おもちゃとパーカーに同じKC手続きが自動的に適用されるわけではありません。製品ごとに、安全認証、安全確認、供給者適合性確認の3区分から必要な手続きを判断します。
韓国化粧品の責任販売業者:誰がその役割を担うのか
輸入化粧品を韓国で販売するには、韓国で登録された責任販売業者が必要です。誰がその役割を担えるのか、韓国語表示に何を記載すべきか、販売前に何を確認すべきかを解説します。
韓国の食品輸入申告:出荷ごとに新たな申告が必要です
韓国の食品輸入申告は将来の出荷に引き継がれません。韓国の輸入者は出荷ごとに新たな申告を行い、MFDSが別の検査を求めると、韓国内で販売する在庫の入荷が遅れることもあります。