代表者書類を韓国での申告・届出業務につなげる仕組み
Kontactic Seller Centerは、代表者関連書類を韓国での行政実務につなげます。本人確認・パスポート関連の証憑を関連する法人記録に反映し、契約書や行政書類を欧米本社向けに翻訳し、委任された現地税務・輸入許可業務を実務タスクとして進めます。ファイルのアップロードで終わらず、提出された証憑を起点に記録を更新し、現地対応までつなげます。
業務を動かす書類レイヤーは、証憑、法人記録、翻訳、委任された韓国での対応を、1つのワークフローとして可視化します。書類を最終成果物ではなく、行政実務への入力として扱います。
ボトルネックは書類の有無ではなく、連携にあります
韓国で現地展開を進めるブランドにとって、問題は書類がないことではなく、必要な証憑を適切な法人記録と現地対応に結びつけることです。
書類一式には、代表者の本人確認情報、パスポートに関する証憑、契約書、その他の行政書類が含まれることがあります。本社が保有する版と、現地運営担当者が参照している版が異なる場合もあります。代表者が交代していることもあれば、確認の前に書類の翻訳が必要になることもあります。その確認事項を裏付ける書類がどれかを誰も特定できなければ、申告・届出に関する問題は未解決のまま残ります。
ファイル保管場所が教えてくれるのは、何かがアップロードされたという事実だけです。しかし、それだけでは次の4つの業務上の問いには答えられません。
- この書類は、どの情報を裏付けるものですか?
- その情報を、どの法人記録に反映すべきですか?
- 誰が確認し、理解する必要がありますか?
- その後に、どの現地行政対応が必要ですか?
この違いは、法人設立後や引き継ぎの段階で重要になります。韓国法人の管理は設立後も続きます。そのため、代表者情報と行政関連の証憑は、初回の登録作業が完了した後も使える状態にしておく必要があります。Seller Centerの書類レイヤーは、この継続的な連携の課題を中心に設計されています。
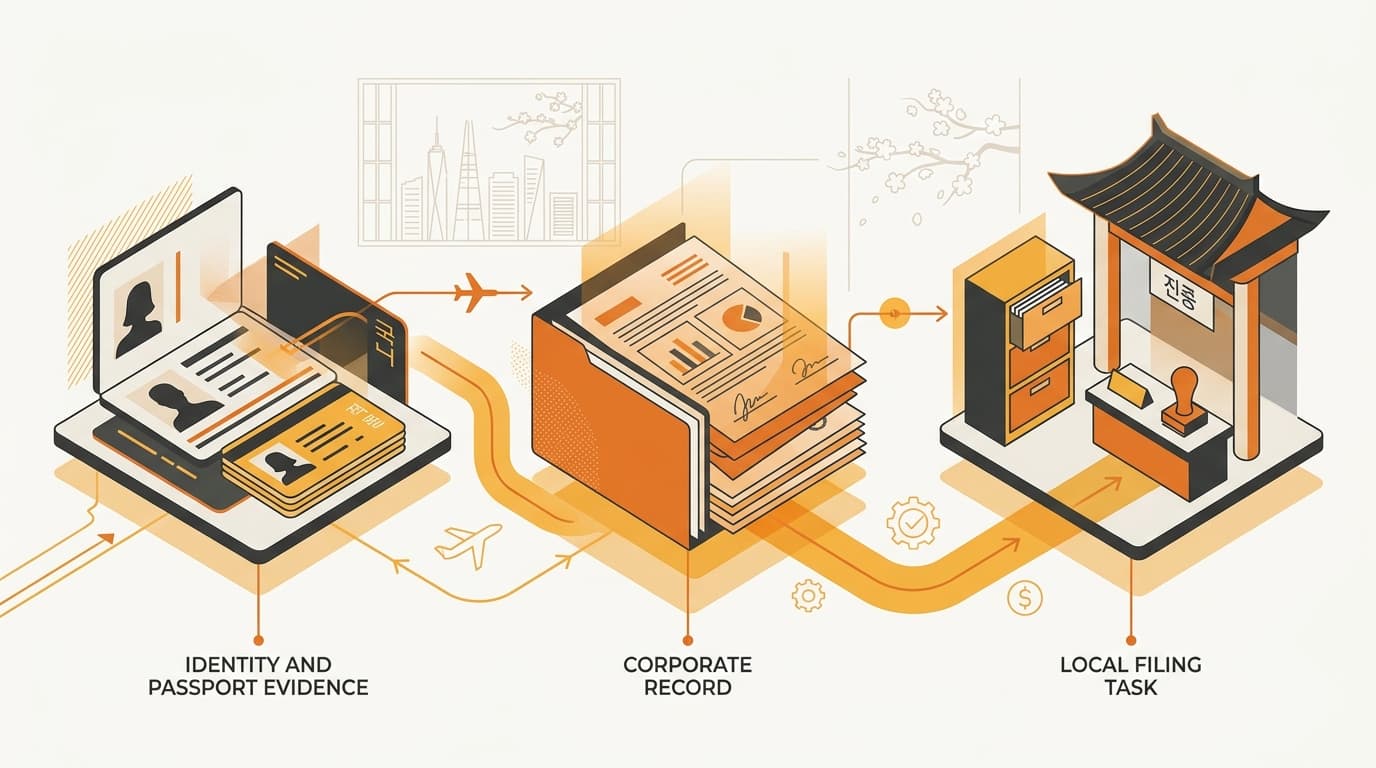
書類一式は5つの業務ステージを進みます
この機能は、1つの代表者関連書類一式が提出から委任された対応まで進む流れを追うと、最も理解しやすくなります。正確な内容はブランドによって異なりますが、業務の進み方は一貫しています。
- 書類一式を提出します。 代表者の本人確認情報とパスポート関連の証憑、契約書、行政書類を、原資料としてワークフローに取り込みます。
- 必要な情報を取り込みます。 書類抽出によって、使える代表者情報を関連する法人記録に反映し、添付ファイルの中だけに残しません。
- 確認できる状態に整えます。 契約書や行政書類を翻訳することで、欧米本社は韓国語の資料を確認できます。韓国語で行われる各手続きを本社が自ら進める必要はありません。
- 必要に応じて抽出の問題を解消します。 システムが書類一式の読み取りで問題に遭遇した場合、ワークフローは最も参考になる裏付けファイルを示します。これにより、修正依頼の対象と理由が明確になります。
- 現地業務を前に進めます。 委任された韓国の現地税務・輸入許可関連の対応を、アップロード済み書類として保管するだけでなく、実務タスクとして前に進めます。
価値は、これらの段階がつながっていることにあります。元となる証憑のない記録更新は確認しにくいものです。次の対応につながらない翻訳済み書類は、いつまでも止まる可能性があります。適切な裏付けファイルを伴わない申告・届出タスクは、本社と現地運営担当者の間に新たな質問の往復を生みます。
だからこそ、この書類レイヤーは、チームに共有フォルダーを管理させるだけの仕組みとは異なります。書類一式を静的な束として扱いません。その内容を使って運用記録を更新し、確認を支え、修正箇所を特定し、委任された業務を前に進めます。
代表者情報を使える法人記録に反映する
代表者情報は、構造化された業務データとして扱われます。ワークフローは本人確認情報とパスポート関連情報を、関連する法人記録に抽出・反映します。元ファイルは裏付けとなる証憑として引き続き参照でき、抽出された情報は業務で使える参照情報になります。
それが重要なのは、書類と記録が異なる役割を持つからです。書類は証憑です。記録は、現在の代表者が誰で、その情報にどの行政業務が依存しているかを担当者が把握するための実務上の参照先です。この2つを結びつけておけば、記録が証憑に取って代わるものではないことを保ちながら、確認を進めやすくなります。
本社と現地運営担当者に共通の参照点も提供します。本社は元の書類一式を確認でき、現地側はメールのやり取りから情報を再構成するのではなく、対応する法人情報を参照して業務を進められます。引き継ぎの際には、後任の担当者が古い氏名や説明のない添付ファイルを起点にしてしまう可能性を抑えられます。同じ考え方は、韓国法人の引き継ぎで記録と書類の各ステップを整合させることにも欠かせません。
証憑と権限を区別することも重要です。代表者書類は人物を特定できますが、その書類は、関連する記録や対応と結びつけて確認する必要があります。輸入者関連業務が分かりやすい例です。委任状だけでは韓国の輸入者登録にはなりません。書類レイヤーは、その裏付けとなる証憑を、確認すべき業務の文脈に結びつけておきます。
翻訳で本社が確認プロセスに参加できるようにする
契約書や行政書類の翻訳には、実務的な目的があります。ブランドと業務上の意思決定を担う欧米本社が、韓国語の書類を確認できるようにすることです。
これは、すべてのやり取りを本社主導の別プロセスに置き換えることとは異なります。現地運営担当者は韓国語での行政手続きを引き続き担当しながら、本社は確認・検討できる資料を受け取れます。その結果、役割分担が明確になります。現地での実行は現地側に任せつつ、基盤となる書類をブランドオーナーにとって不透明なものにしません。
したがって、翻訳は行政ワークフローの一部であり、単なる付加機能ではありません。本社は、書類が想定された版か、記載された代表者が法人記録と一致しているかを確認できます。また、その資料が、次の確認や委任された対応に進める状態にあるかどうかも判断できます。翻訳だけで不明瞭な原ファイルが申告完了になるわけではありません。確認担当者が提出内容を検討するための手段を提供するものです。
委任された対応によって書類を業務につなげる
最後に、書類を保管することと、その書類が支える業務を進めることを区別する必要があります。アップロード領域に置かれた現地税務や輸入許可関連の書類は、解釈を待つ証憑です。委任された現地税務・輸入許可関連の対応は、現地運営担当者が前に進める実務タスクです。
この違いによって、双方の引き継ぎ方が変わります。
- **本社にとっては、**提出後に書類一式が失われません。ブランドは翻訳済み資料を確認し、関連する現地業務が、業務ワークフロー上で明確に位置づけられていることを把握できます。
- **現地運営担当者にとっては、**対応が証憑から切り離されません。裏付けとなる書類と、その内容が反映された法人情報が、同じ行政上の文脈に残ります。
- **修正作業にとっては、**抽出上の問題が「もう一度試してください」という曖昧な依頼にとどまりません。ワークフローが最も参考になる関連ファイルを示すため、次の依頼をより具体的にできます。
問題発生時の修正プロセスは、この機能の小さくても重要な一部です。書類一式には、一見すると似ているファイルが複数含まれることがよくあります。抽出で問題が起きたとき、欠落・判読不能な情報を補える可能性の高いファイルを特定できれば、調査対象を絞れます。書類一式全体を最初からやり直すのではなく、重要な原資料に焦点を当てて修正できます。
この仕組みは、書類をアップロードすればすべての韓国での申告・届出が完了するという意味ではありません。より正確には、証憑を関連する記録に読み込み、翻訳によって確認可能にし、委任された現地税務・輸入許可関連の業務につなげられるということです。それが、本社の受信トレイと韓国での申告・届出対応の間にある、実務上のレイヤーです。
書類レイヤーに関するよくある質問
Seller Centerは元の代表者書類に取って代わりますか?
いいえ。元の本人確認・パスポート関連書類、契約書、行政書類は、裏付けとなる証憑として引き続き残ります。この機能は、関連情報を法人記録で利用できるようにしながら、確認用に書類一式の原資料を参照できる状態にします。
書類の翻訳で韓国の申告・届出は完了しますか?
いいえ。翻訳は、欧米本社が韓国語の契約書や行政書類を確認するためのものです。委任された現地税務・輸入許可関連の業務は、別の実務タスクとして残ります。
代表者情報を正確に抽出できない場合はどうなりますか?
ワークフローが最も参考になる関連ファイルを示します。これにより、理由を特定しないまま書類一式の修正を求められるのではなく、確認すべき具体的な原資料を把握できます。
書類をアップロードすれば、現地税務や輸入許可の要件は自動的に完了しますか?
いいえ。実務タスクの目的は、委任された業務を前進させることであり、アップロードだけであらゆる現地要件を満たすと示すことではありません。証憑、記録の更新、確認、申告・届出対応は、互いにつながっていながらも別々のステップです。
なぜ書類一式をメールで処理しないのですか?
メールでもファイルは送れますが、現在の代表者、関連する法人記録、翻訳済みの確認資料、現地での対応の関係を確実に保てるとは限りません。書類レイヤーは、韓国での業務を進める担当者が、こうした関係を参照できる状態に保ちます。
韓国での行政実務を前に進めやすくする
ブランドが越境需要への対応から韓国での運営体制づくりへ移行する段階にあるなら、代表者記録、書類確認、委任された現地対応を立ち上げのワークフローに組み込む方法について、Kontacticにご相談ください。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticのチームを見る →関連記事
韓国EC会社の定款に記載すべき事業目的
韓国EC会社の定款に記載すべき内容を解説します。オンライン販売、輸入、流通、フルフィルメントなど、会社が実際に行う業務を整理します。
Coupang入庫:出荷前の3段階チェック
Coupang入庫とは、在庫をCoupangの倉庫へ送ることです。Kontactic Seller Centerは、出荷前に各SKUを3段階でレビューし、判定と説明を英語・中国語・日本語で保存します。
韓国法人から外国親会社への配当:源泉徴収税は22%
韓国法人が外国親会社に配当を支払う場合、まず22%の源泉徴収を見込みます。送金前に税を差し引き、親会社の所在国、持株比率、書類によっては租税条約で税率が下がります。