2026年9月韩国电商:市场缩小,Coupang逆势增长
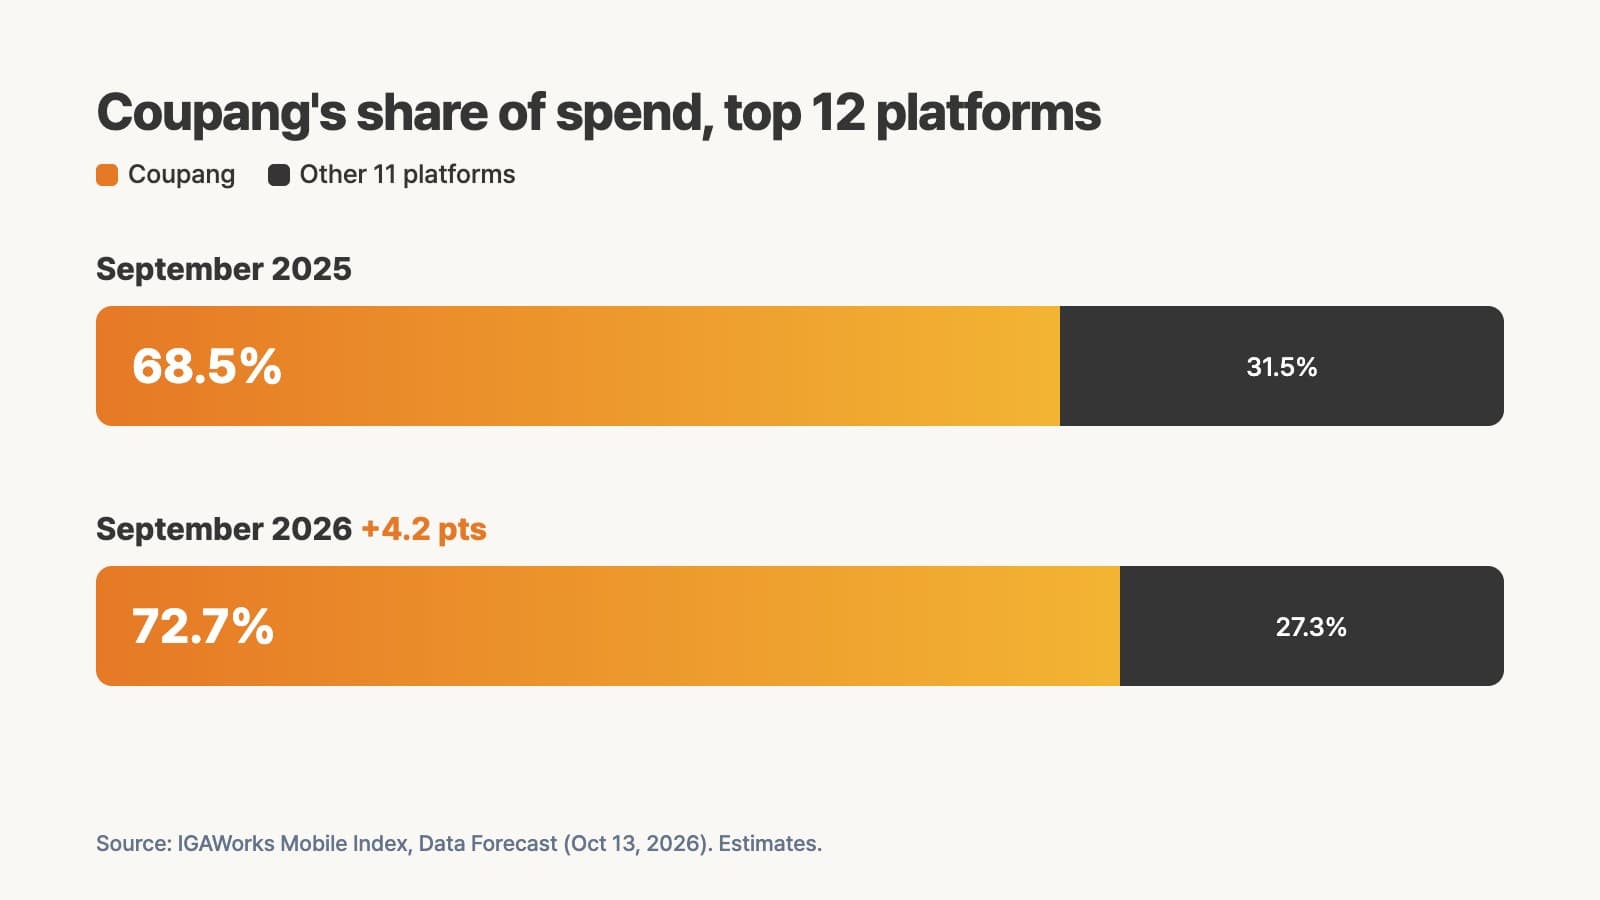
2026年9月,韩国消费者的线上消费比去年同期少了,但在Coupang上的消费却增加了。韩国12家主要线上购物企业的支付额同比下降2.1%;Coupang增长3.9%,在这12家中的份额从68.5%升至72.7%。
数据来自IGAWorks旗下移动指数(Mobile Index)于2026年10月13日发布的《Data Forecast》。这些是移动指数根据其消费者支付样本做出的估算,并非各公司公布的数字。即便如此,韩国线上消费流向哪里已经很清楚——如果您正在考虑如何在韩国销售,这一点很重要。
结论先说: Coupang不只是韩国最大的电商平台。在市场缩小的月份,它仍在增长,而Gmarket、11街、Auction和速卖通(AliExpress)各自损失了约三成支付额。对海外品牌来说,没有Coupang的韩国计划,等于放弃了大型平台上约七成的消费。
2026年9月的数据说明了什么
移动指数比较了韩国12家主要线上购物企业2026年9月与2025年9月的数据。
| 2025年9月 | 2026年9月 | 变化 | |
|---|---|---|---|
| 12家合计 | 约6.83万亿韩元 | 约6.68万亿韩元 | −2.1% |
| Coupang | 约4.67万亿韩元 | 约4.85万亿韩元 | +3.9%(约增加1,810亿韩元) |
| Coupang在12家中的份额 | 68.5% | 72.7% | +4.2个百分点 |
下降并不平均。约四分之三(75.6%)的降幅来自三家传统开放市场:Gmarket、11街和Auction。这三家的减少额加起来,比Coupang的增加额还大。
主要企业同比增减:
- 大创(Daiso): +17.1%
- 乐天家庭购物: +6.0%
- Coupang: +3.9%
- CJ OnStyle: −13.9%
- 11街: −29.7%
- Gmarket: −30.0%
- Auction: −35.7%
- 速卖通(AliExpress): −36.9%
单月数据要谨慎解读
2026年9月有韩国中秋(秋夕)假期,而2025年的中秋在10月。假期会改变人们购物的时间和内容,所以单月数据容易波动。简报本身也指出,过去12个月的支付额同比增长7.9%。也就是说,市场并没有崩塌,真正突出的是Coupang与其他几乎所有平台之间的差距。
离开Naver Plus Store的用户去了哪里
Naver的独立购物App「Naver Plus Store」增长很快,月活跃用户(MAU)同比增长88.5%。但用户增长并不等于用户留下来。
- 8月使用过Naver Plus Store的人中,约**231万人(25.5%)**在9月没有再用。
- **其中73.7%,约170万人,**在9月使用了Coupang。
- 反方向从Coupang转到Naver Plus Store的只有约12万人。
这是14比1、明显偏向Coupang的流动。这并不说明Naver整体在流失顾客——Naver仍是主要销售渠道,其App也在增长。它说明的是:很多韩国消费者试过别的平台之后,最终还是落在Coupang。
新安装不等于新顾客
简报还追踪了9月安装购物App的人之后的行为。
| App | 新安装 | 次周再次打开 | 15天内删除 |
|---|---|---|---|
| Naver Plus Store | 约74万次 | 43.6% | 20.0% |
| Temu | 约64万次 | 49.6% | 64.0% |
| Coupang | 约40万次 | 74.7% | 44.1% |
| Gmarket | 约16万次 | 51.6% | 29.6% |
次周回访率:9月7日至20日安装的设备。删除率:9月1日至14日安装的设备。
Naver Plus Store的安装量最多,但次周再次打开的设备不到一半,低于去年的58.6%。Temu安装量也很大,但近三分之二在15天内删除了App。Coupang的安装量较少,却有四分之三在次周回来,是所比较App中最高的。
顾客同时用多个App,但在Coupang付款
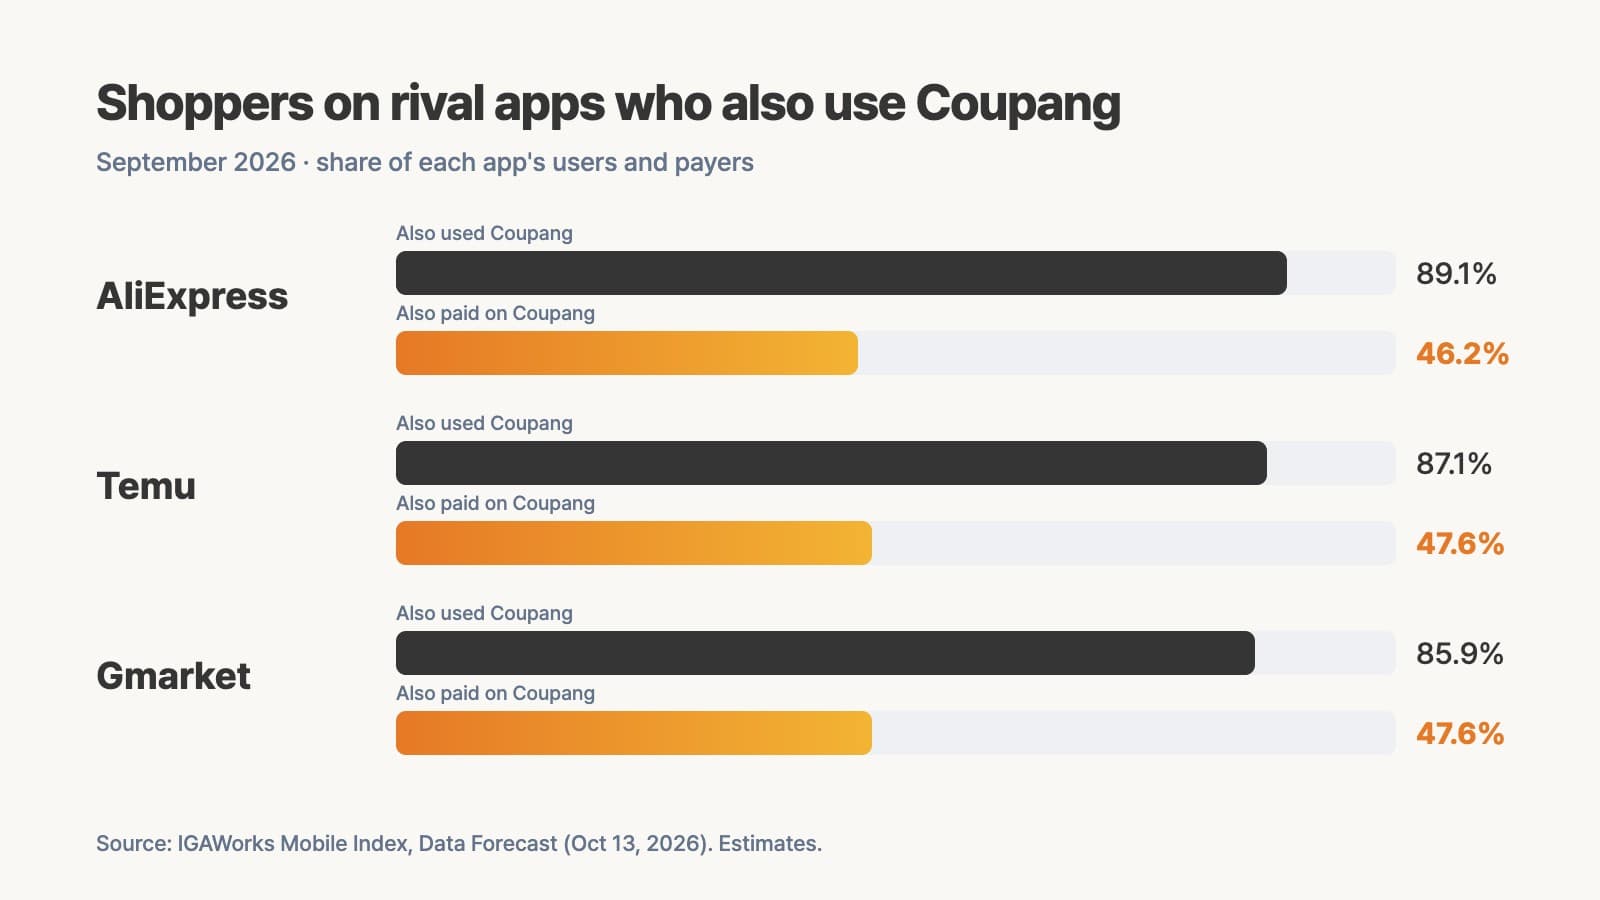
韩国消费者很少只用一个购物App。9月,速卖通、Temu和Gmarket的用户中有85%至89%也使用Coupang。真正两边都付款的人要少一些:在速卖通、Temu或Gmarket付款的顾客中,有46%至48%当月也在Coupang付了款。
| 竞争App | 同时使用Coupang | 同时在Coupang付款 |
|---|---|---|
| 速卖通 | 89.1% | 46.2% |
| Temu | 87.1% | 47.6% |
| Gmarket | 85.9% | 47.6% |
简报在这里写得很谨慎,我们也应如此。重叠并不能证明Gmarket减少的消费直接转到了Coupang。它说明的是:在竞争App上购物的人,约有一半本来就是Coupang的顾客。
对海外品牌意味着什么
这些是韩国平台的数据,不是您品牌的数据。但它回答了很多海外品牌一开始就会问的问题:韩国消费者实际在哪里付钱?
- 以Coupang为中心做计划。 Coupang占大型平台支付额约73%,并在市场缩小时仍在增长,是大多数韩国消费者已经放心刷卡的渠道。不在Coupang上架,就不在这笔钱主要流向的地方。
- 不要条件反射地放弃其他渠道。 Naver的用户在增长,大创和部分家庭购物平台的增速甚至高于Coupang。品类不同,情况也不同;美妆或生活方式品牌在Coupang之外也可能找到好顾客。
- 用复购而不是首次点击来评估渠道。 安装数据提醒我们:开局数字再大,顾客不回来也意义不大。评估韩国渠道时,要看复购和退货,而不只是流量。
- 不要把一个月当成趋势。 有假期的月份数字会波动,调整预算前请看几个月的数据。
如何在Coupang上销售
入口不止一个,可以选择适合您的:
- 极速开店(Spark) — 面向获得Coupang审核批准的中国大陆卖家:由我们的韩国法人担任Coupang上的进口商(IoR)与销售主体(SoR),您无需设立韩国公司。了解极速开店
- Direct — CGF跨境店代运营 — 通过酷澎全球物流服务(CGF),以您自己的Coupang跨境卖家账户在Coupang做跨境销售,无需韩国法人,由我们作为代运营方运营店铺。适用于从美国、欧洲、日本、中国大陆或香港发货的品牌。了解Direct
- Blaze — 自有韩国法人全托管运营 — 以您自己的韩国法人在Coupang、Naver等韩国渠道本地销售,由Kontactic作为代运营方负责运营。可以一开始就从这里起步,包括已经有韩国法人或合作伙伴的品牌。了解Blaze
可以轻装起步、逐步扩大,也可以一开始就全面布局。决定入口的不是数据,而是您的目标、发货地区和产品。
常见问题
Coupang真的占韩国电商的72.7%吗?
不是整个韩国线上购物。这是移动指数追踪的12家主要线上购物企业中,Coupang在2026年9月支付额中的估算份额。小型网站、品牌官网和线下销售不在其中。
这些数据从哪里来?
来自IGAWorks移动指数2026年10月13日发布的《Data Forecast》。数据是基于其消费者样本和App使用样本的估算,而非企业公告。
Gmarket减少的销售额是不是转到了Coupang?
数据并不能证明这一点。约一半的Gmarket付款用户也在Coupang付款,但简报本身提醒不要把这解读为直接转移。
海外品牌应该只在Coupang上卖吗?
不一定。大型平台的大部分消费流向Coupang,所以大多数品牌都应该在Coupang上。但有些品类在Naver或垂直渠道也卖得很好。用自己的韩国法人,可以同时在多个渠道销售。
在Coupang上销售需要韩国公司吗?
不一定。获得Coupang批准的中国大陆卖家可以通过极速开店销售,无需韩国公司;从美国、欧洲、日本、中国大陆或香港发货的品牌,可以通过Direct在Coupang做跨境销售。想在韩国本地销售的品牌,可以设立自己的法人,并通过Blaze与我们合作。
关于作者
由拥有 15 年以上跨境经验的韩国与全球电商运营专家组成,由 CEO Isaac Lee 领衔——他是 KOTRA 认证顾问,并担任首尔市与韩国关税厅官方讲师。我们每天都在为海外品牌操盘韩国市场进入,这个博客记录的正是我们在一线的所学所得。
进一步了解 Kontactic →相关文章
韩国儿童产品 KC:玩具和连帽衫的路径有何不同?
玩具和连帽衫在韩国可能适用不同的 KC 路径。销售前,韩国可能要求产品测试、工厂检查、备案,或供应商声明。
韩国化妆品责任销售企业:谁可以承担这一角色
进口化妆品在韩国销售前,必须由一家在韩国注册的企业承担化妆品责任销售企业角色。本文说明谁可以承担这一角色、韩国标签必须标明什么,以及需要核实哪些事项。
韩国食品进口申报:每批货物都要重新申报
韩国食品进口申报仅对单批货物有效;每次补货都必须重新向 MFDS 申报,MFDS 还可能要求不同检查,货物完成相应环节前不能视为可销售库存。