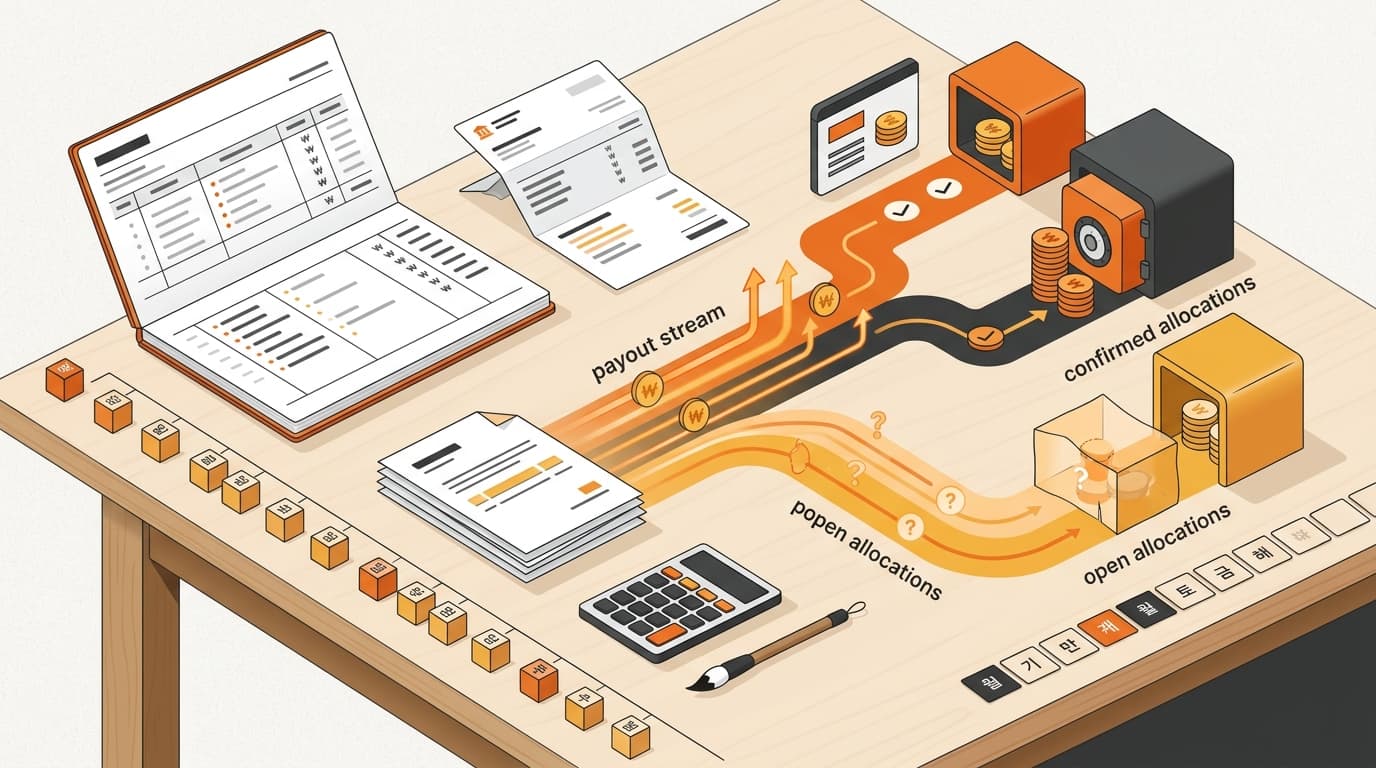
Coupangの精算期間:Kontacticが照合する仕組み
Coupangの払い出しだけでは、精算期間の締め処理は完了しません。Kontactic Seller Centerでは、各期間を配分状況と銀行側の証跡に照らして照合します。確定した配分照合は受取済みとして扱い、後発修正、銀行側の差異、為替換算による残余差額、理由別の調整は可視化します。
精算期間の締め処理とは、マーケットプレイスの精算期間を、配分・銀行側の証跡・残存する差異と照合した時点です。払い出しや払い出し済み残高だけで、締め処理が完了するわけではありません。
精算合計だけでは締め処理にならない理由
払い出し記録には、名目上の精算合計や払い出し済み残高が表示されることがあります。これは有用ですが、その金額が正しく配分されたか、想定額が銀行口座に着金したかまでは分かりません。また、後発修正によって、その期間の内容が変わったかどうかも分かりません。
越境需要から韓国での事業運営へ移行する欧米ブランドにとって、この違いは実務的に重要です。財務・オペレーションの担当者は、次の点を確認できる必要があります。
- 記録がどの精算期間に属するか。
- どの配分照合が確定し、どれがまだ提案中か。
- 払い出し済み残高が銀行側の証跡と一致しているか。
- 入金が不足しているか、未着金か。
- 外国為替換算によって残余差額が生じているか。
- 後発修正または繰越によって、完了後にその期間の内容が変わったか。
こうした区別がなければ、チームは提案中の配分を受取済み現金と取り違えたり、端数処理された精算合計を完全に照合済みだと判断したりする可能性があります。Coupangの精算スケジュールが扱うのは、精算がいつ予定されるかという問題です。一方、締め処理で問われるのは、その期間が証拠で裏付けられ、適切に配分され、説明可能かどうかです。
完了済みの期間は管理対象の記録として扱います
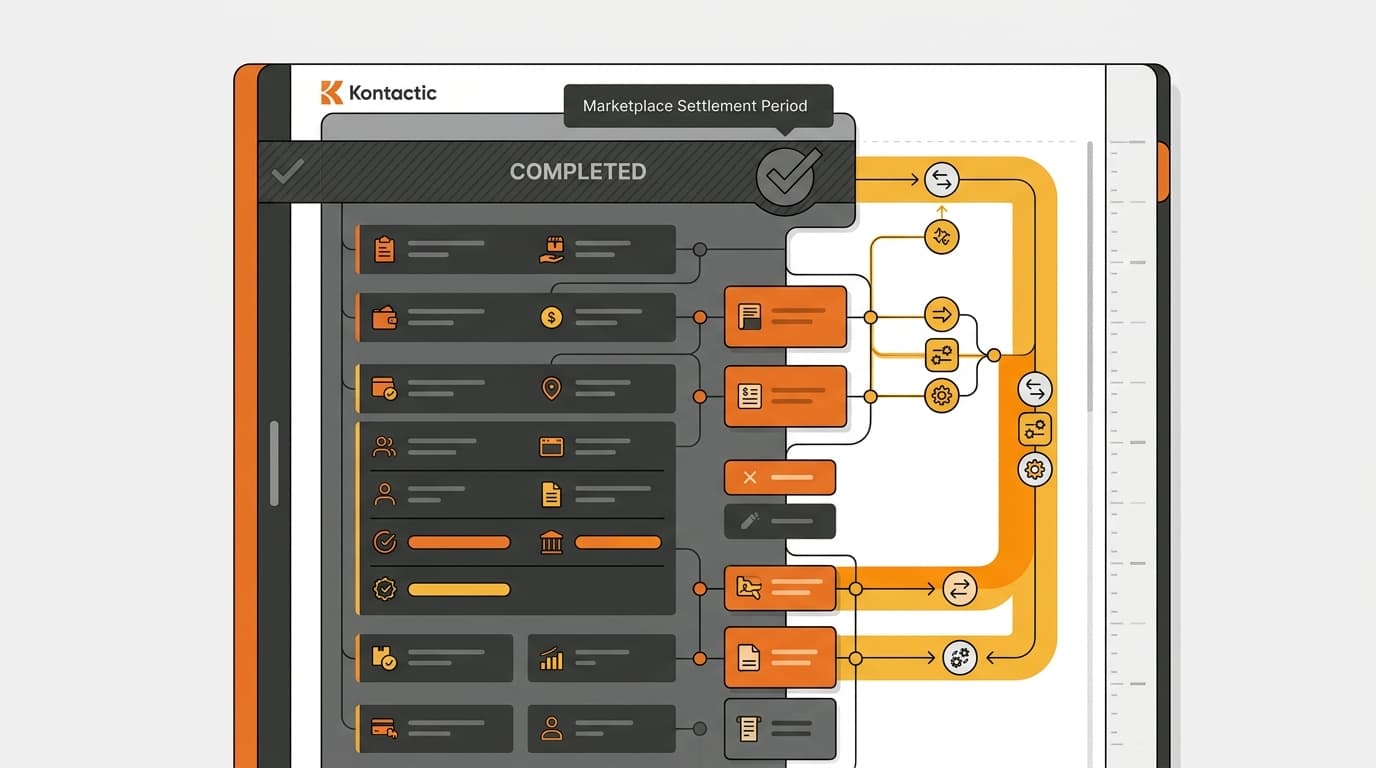
最初の統制は、期間の境界を明確にすることです。完了済みの精算期間は、新しいファイルや修正が届くたびに黙って書き換える対象ではなく、管理対象の記録として扱います。
これは、後から届いた修正を無視するという意味ではありません。修正や繰越には、明示的な処理経路を設けます。元の完了済み期間は解釈できる状態に保ち、後から追加された項目は、履歴に対する説明のない変更ではなく、後続の修正または繰越として確認できるようにします。
財務チームがすでにある期間をレビューしたり報告したりしている場合、この点は重要です。説明のないまま過去の金額が変わると、レビュー担当者は過去のエクスポート、修正版のエクスポート、銀行記録を突き合わせて、締め処理を再構成しなければなりません。管理対象の記録にすることで、元の締め処理と後続の変更を明確に区別して保持できます。
実務上の原則は、誤りを凍結することではなく、履歴を統制することです。完了済みの期間に後から調整が入ることはあります。業務記録には、その調整が発生した事実と、なぜ照合の処理経路に含まれるのかを示します。
確定した配分だけを受取済み現金として扱います
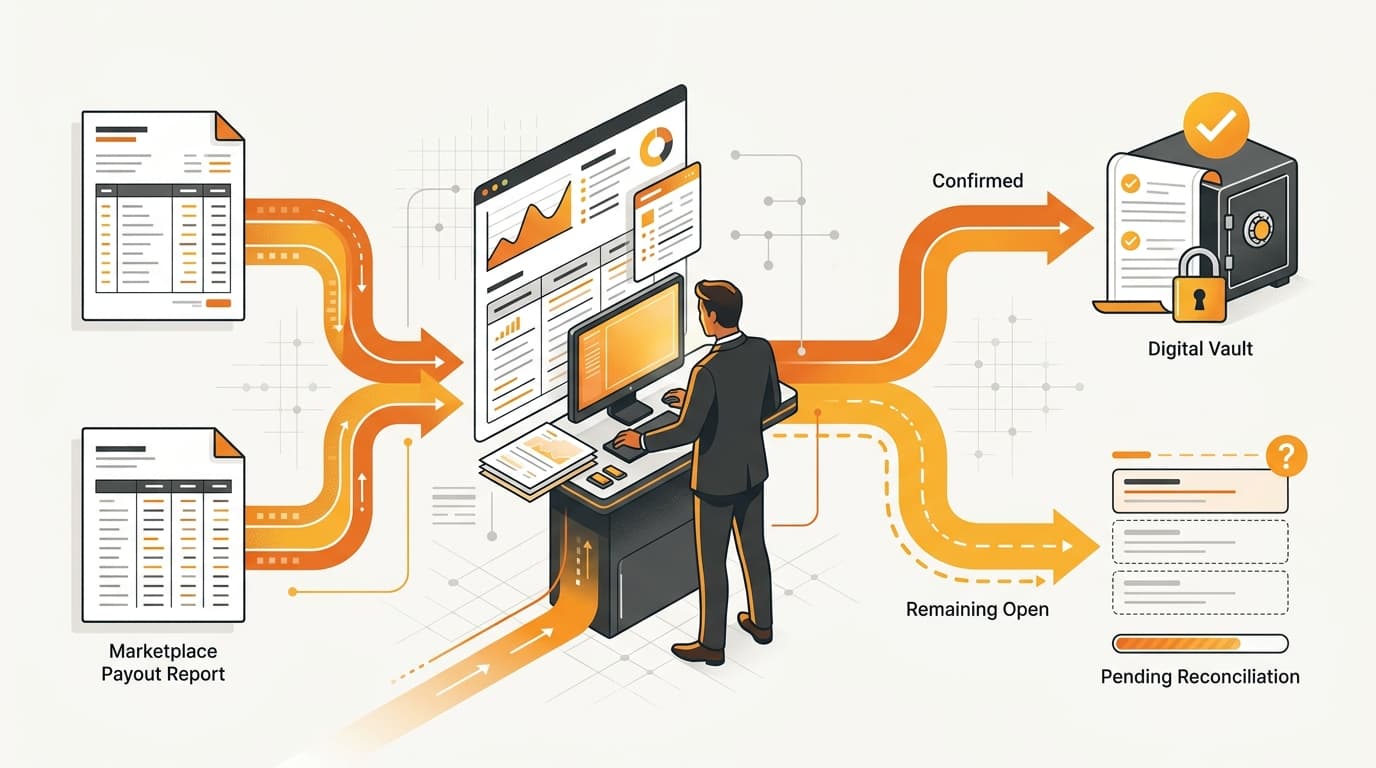
2つ目の統制は、確定した配分照合と提案中の照合を区別することです。受取済みとして扱うのは、確定した配分照合だけです。提案中の照合は未処理項目として可視化します。そのため、受取済み現金を過大に報告することはありません。
精算合計がもっともらしく見えると、この違いは見失われがちです。提案中の照合は、精算額と銀行記録を結び付ける現時点で最も有力な候補かもしれませんが、確定した照合と同じではありません。未処理のまま残すことで、不確実性を受取済み現金に置き換えずに済みます。
銀行記録による裏付けも必要です。名目上の精算合計だけでは分からない入金不足や未着金を特定するのに役立ちます。プラットフォーム側の金額は精算記録を示し、銀行側の証跡は実際の着金を確認する助けになります。
| 照合状態 | 締め処理での扱い | 業務上の意味 |
|---|---|---|
| 確定した配分照合 | 受取済みとして扱う | 精算額には、確定した配分照合が対応しています。 |
| 提案中の照合 | 未処理項目として可視化 | 候補となる配分はまだ確定していないため、受取済み現金を過大に報告してはいけません。 |
| 銀行側の証跡で入金不足または未着金が確認された場合 | レビュー対象の例外として残す | 名目上の精算合計だけでは、銀行側の結果を説明できません。 |
提案中の照合を受取済みとして報告しないでください。 配分が確定するまで、未処理項目として可視化してください。そうしないと、精算の締め処理で受取済み現金を過大に報告することになります。
これは、払い出しを記録することと、実際の着金を照合することの違いです。払い出し記録は、精算が存在することを示せます。しかし照合記録は、配分が確定しているか、銀行側の証跡がそれを裏付けているか、何が未解決のままかも示します。
為替差額と調整には、それぞれ説明が必要です
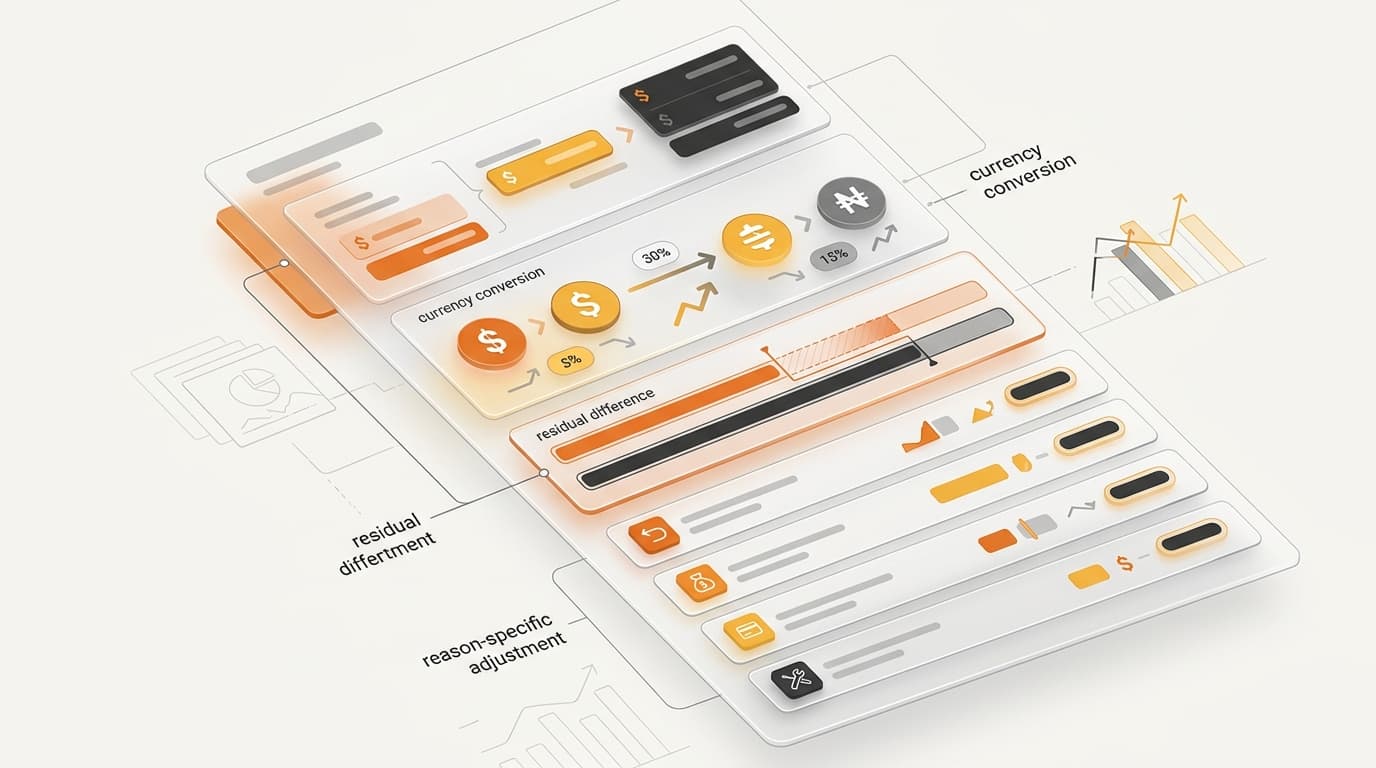
外国為替換算による差異や小さな残余差額が、端数処理された一つの合計にまとめられると、精算記録のレビューは難しくなります。Kontacticは、そうした差異を合計に埋もれさせず、照合対象の項目として可視化します。
重要なのは、すべての差異がエラーだというわけではない点です。レビュー担当者が内容を理解できるよう、差異は見える状態にしておく必要があります。複数通貨にまたがる精算では、換算によって照合が必要な残額が生じることがあります。その残余を隠すと明細はすっきり見えますが、締め処理の説明は難しくなります。
理由別の調整行が、その説明を支えるもう一つの要素です。不透明な一括カテゴリを、一貫した明細構成に置き換えます。レビュー担当者は、通常の精算額と調整額を区別し、その理由を説明できます。
この構成によって、締め処理で実際に生じる次の疑問に答えやすくなります。
- その差異は外国為替換算に起因するものか。
- 銀行側の入金差異か。
- 過去の期間に対する後発修正または繰越か。
- まだ未処理なのか、それとも照合済みなのか。
一貫した明細構成があっても、レビューが不要になるわけではありません。レビューを安定した形で行えるようになります。期間が変わっても同じ種類の差異を可視化できるため、後から解読しなければならない一括項目に吸収されることもありません。
精算ルールは本番導入前にテストします
精算ルールによって、期間の照合、配分、調整の方法が変わることがあります。単独で見ると妥当に見えるルールでも、すでにレビュー済みの記録に適用すると、異なる結果になる可能性があります。Kontacticは、変更案の精算ルールを本番導入前に過去の期間と比較し、その影響をテストして説明できるようにします。
過去の期間との比較は、チームに基準を与えます。変更案の精算ルールを過去の精算期間に適用すると、どのように動作するかを確認できます。また、そのルールによって配分が変わるのか、レビューが必要な残余や調整が生じるのかも分かります。
これは完了済みの記録を書き換えることとは別の作業です。過去の期間は、管理対象の記録として維持されます。比較に用いる目的は、本番の照合プロセスに組み込む前に、変更案の精算ルールをテストすることです。
業務上のメリットは明確です。ルール変更は、今後の明細に生じる説明可能な変更としてレビューできます。財務チームは何が変わったかを確認でき、オペレーションチームはその変更がどこに現れるかを把握できます。両チームは、新しいルールによる変更と、過去の期間に対する後発修正を区別できます。
実務で使える精算期間の締め処理手順
期間単位の締め処理は、次の手順で確認できます。
- 期間の境界を設定します。 精算期間を特定し、それがまだオープンなのか、完了済みなのかを確認します。
- 完了済みの履歴を保護します。 完了済みの期間は、内容を黙って置き換えるのではなく、管理対象の記録として扱います。
- 配分状況を確認します。 確定した配分照合と提案中の照合を分け、提案中の項目は未処理のままにします。
- 銀行側の証跡と比較します。 名目上の精算合計だけでは分からない入金不足や未着金を、銀行側の証跡で特定します。
- 差異を説明できる状態にします。 為替換算による残余差額と理由別の調整行を、明細構成の中で可視化します。
- 後から発生した変更を明示的に処理します。 後発修正や繰越を特定できる経路に通し、変更案の精算ルールを本番導入前に過去の期間と比較します。
出力されるのは、単なる払い出し一覧ではありません。何が受取済みなのか、何が未処理のままなのか、完了後に何が変わったのか、そして最終的な明細がプラットフォーム上の単純な合計と異なる理由まで説明できる記録です。
有効な締め処理とは、説明できる締め処理です。 レビュー担当者は、何が受取済みで、何が未処理で、後から何が変わったのか、そして照合後の金額が名目上の精算記録と異なる理由を確認できる必要があります。
Coupangの精算照合に関するよくある質問
Coupangの払い出しは、精算期間の締め処理完了と同じですか?
いいえ。払い出しまたは払い出し済み残高は、締め処理の入力情報の一つです。配分、銀行側の証跡、差異、後から発生した変更を処理して初めて、期間の照合が完全に完了します。
提案中の配分照合は、受取済みとして扱いますか?
いいえ。受取済みとして扱うのは、確定した配分照合だけです。提案中の照合は未処理項目として可視化し、受取済み現金を過大に報告しないようにします。
期間の完了後に修正が入った場合、どうなりますか?
完了済みの期間は管理対象の記録として維持されます。後発修正または繰越は、元の履歴を黙って変更するのではなく、明示的な経路に沿って処理されます。
なぜ為替換算による残余差額を可視化するのですか?
換算差異や入金差異は、小さくても実際に発生している可能性があるためです。照合対象の項目として表示する方が、端数処理された合計に隠すより有用です。
なぜ、まず精算ルールを過去の期間と比較するのですか?
比較により、提案したルール変更を本番導入前にテストできます。完了済みの期間を書き換えずに、そのルールが過去の記録にどのような影響を与えるかを確認できます。
韓国市場の精算締めを説明可能にする
払い出し記録、銀行側の証跡、後発修正の照合が難しい場合は、Kontacticにお問い合わせください。韓国のマーケットプレイス運営に対応した、期間単位で管理できる業務記録についてご相談いただけます。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、欧米ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticについて詳しく →関連記事
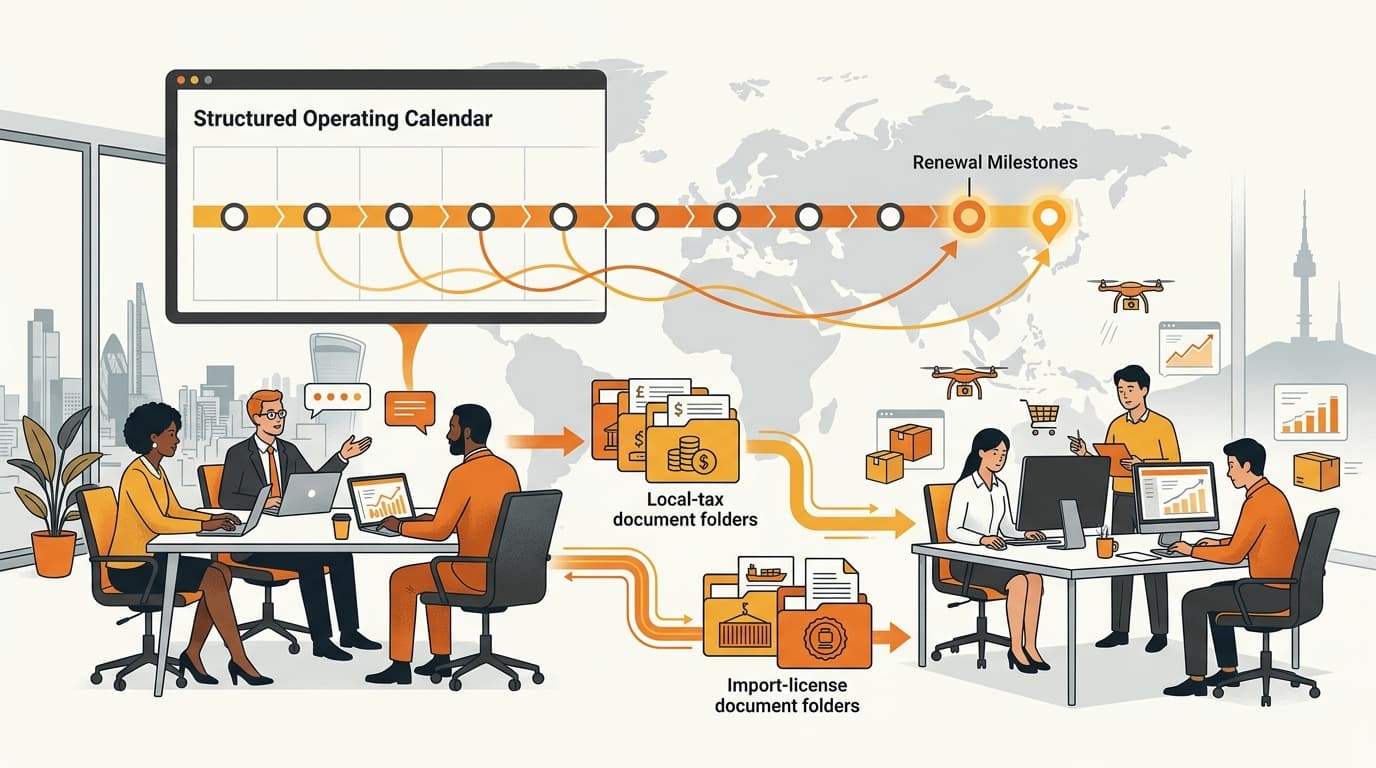
韓国法人の運営管理:設立後に何が起きるのか
韓国法人の設立後は、更新・有効期限を3か月前から追跡し、2か月前・1か月前にフォローアップ通知を表示。Kontactic Seller Centerで現地税務・輸入許可書類の対応も、稼働中の事業とともに運用ビューで管理します。
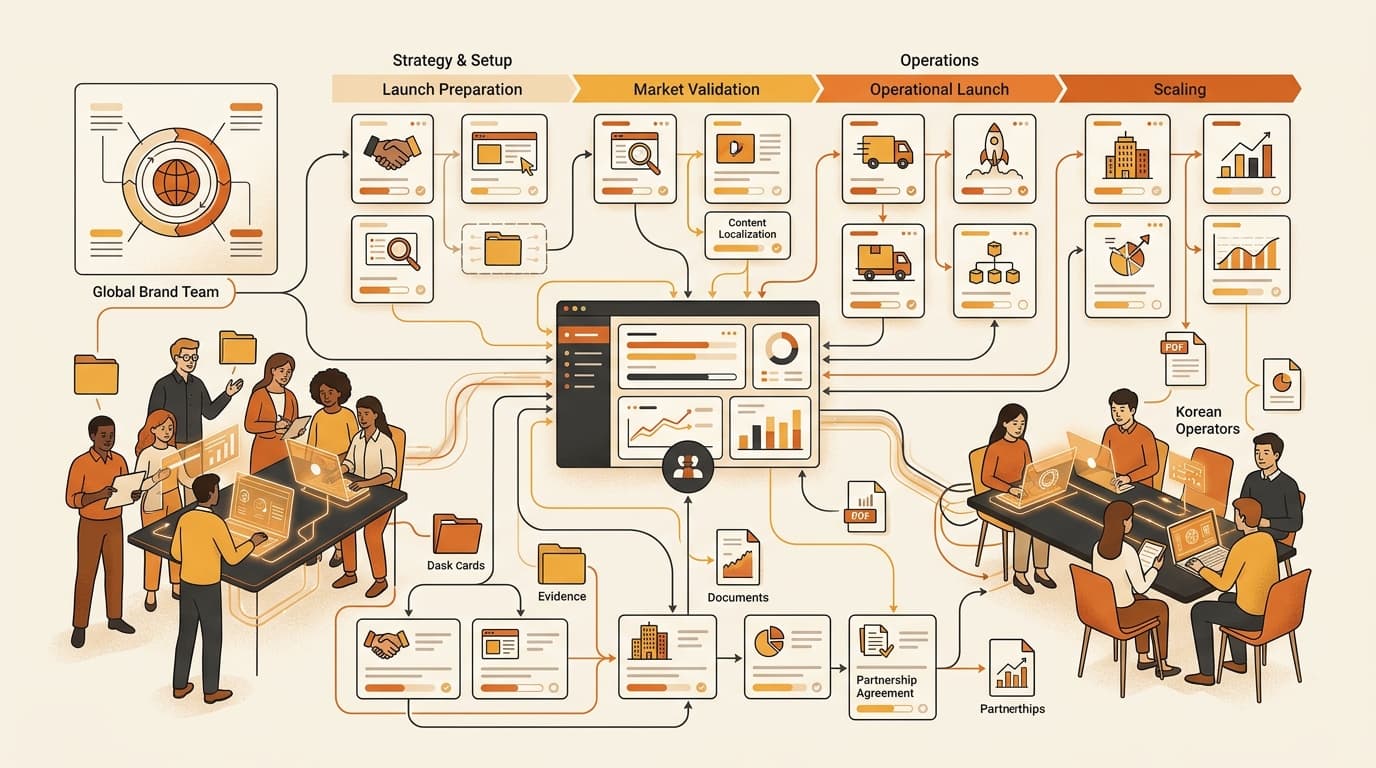
韓国展開ロードマップ:Kontacticのブランド別プラン
韓国展開のロードマップはブランドごとに設計されるべきです。Kontactic Seller Centerは、対象範囲、必要な証跡、依存関係、進捗を1つの共有計画にまとめます。
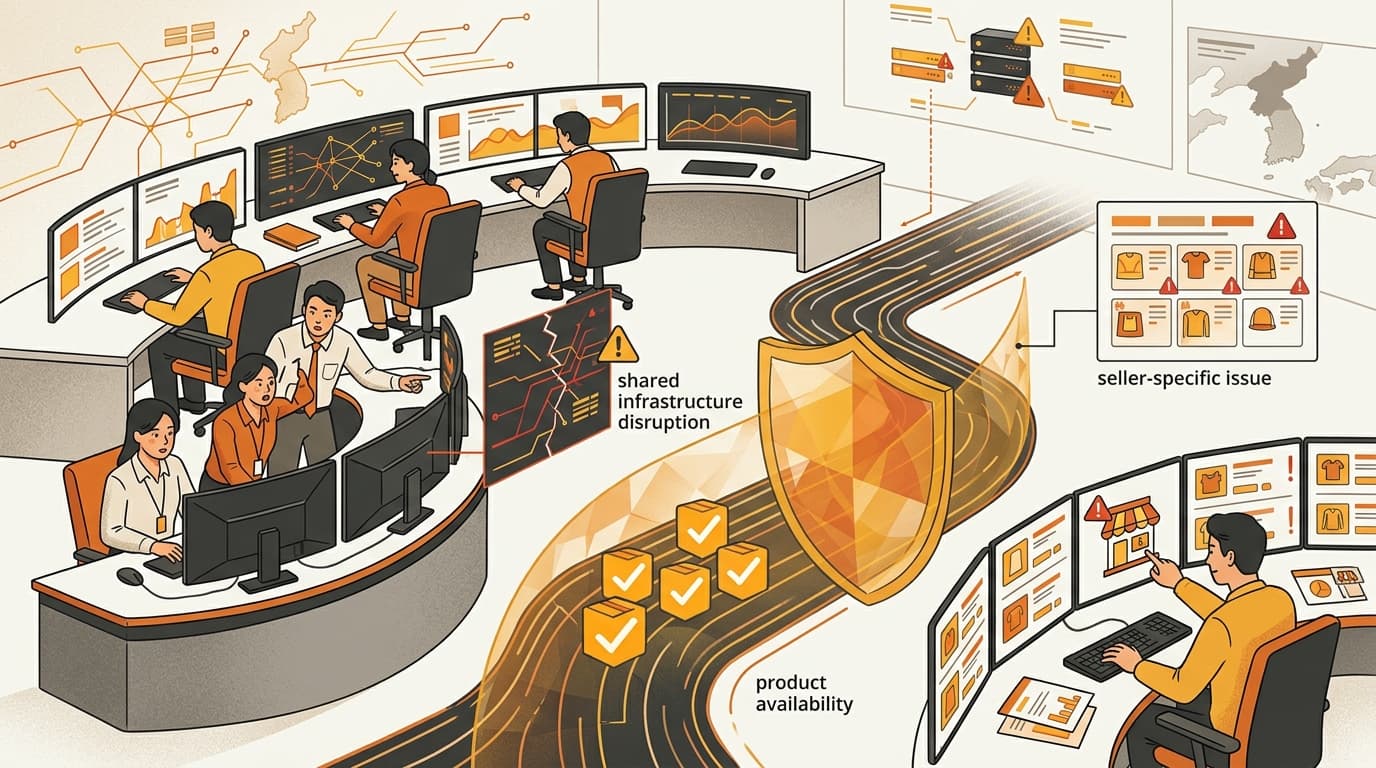
Coupangとの同期に失敗したとき、Kontacticはカタログをどのように保護するのか
Coupangとの接続に障害が発生した場合、Kontacticはマーケットプレイス全体の障害とセラー固有の接続障害を切り分け、不完全な在庫更新によって公開中の品揃えが意図せず減らないように保護します。