一家韩国进口商能否向多个买家销售?
可以。通常,一家韩国公司可以进口一票合并货物,完成清关,然后将不同数量分别销售给多家指定的韩国批发商或零售商。韩国公司必须被列为 Importer of Record(IoR,登记在案的进口商)。对于韩国境内的 B2B 销售,它还必须是 Seller of Record(SoR,销售主体)。发货前,应先确认每个买家的数量以及所需的标签和文件。
一次清关不等于一次销售。进口商可以完成一次清关;货物放行后,韩国销售方再分别为每个买家开具境内发票和交付文件。
谁负责进口,谁负责销售,谁开具发票?
海关角色与销售角色相关,但并不是同一项职责。
Importer of Record(IoR,登记在案的进口商) 是进口申报中列明的实体。它向海关提交货物信息,缴纳进口关税和进口增值税(VAT),并对进口承担责任。Seller of Record(SoR,销售主体) 是韩国境内的法定销售方。它向韩国买家销售货物,并开具境内销售文件,包括韩国税务发票。
报关行可以代表进口商准备并提交海关申报。报关行不会仅仅因为提交了文件,就成为进口商。这也是为什么,规划时应先明确谁可以合法将您的产品进口到韩国,而不是先从货运公司入手。
韩国关税厅将进口清关描述为由进口商向海关申报货物。其《进口申报指南》说明,申报符合《关税法》及其他适用规则时,海关会接受该申报。美国国际贸易管理局也指出,进口申报通常由进口商以韩文准备,其韩国进口要求指南对此有说明。
对于本地 B2B 项目,相关角色通常如下:
| 参与方 | 项目中的职责 |
|---|---|
| 外国品牌 | 出口货物,并提供商业发票、产品信息和配套文件。 |
| 韩国进口公司 | 担任 IoR,完成进口,支付海关费用并接收货物。 |
| 韩国销售公司 | 担任 SoR,向每个指定买家销售货物,并开具韩国税务发票。它可以与 IoR 是同一家韩国公司。 |
| 批发商或零售商 | 在韩国境内购买货物,并从韩国销售方处接收分配给自己的数量。 |
| 报关行 | 协助准备和提交进口申报。不会自动成为 IoR 或 SoR。 |
如果韩国买家应在进口前取得货物所有权并承担海关责任,就应将其列为进口商。不能仅因为合作方把自己的名称填在海关表格上,就认定它是进口商;如果合同约定实际进口商是另一方,所有文件也应保持一致。商业合同、进口文件和境内销售安排应描述同一套结构。
对于 B2B 分销、活动项目或一次性进口,应在合同中明确韩国实体的角色。说明它是 IoR、SoR,还是两者兼任。合同还应列明买家、货物、费用、交付条款和保险。
韩国买家对本地销售方有哪些要求?
海关放行并不代表产品已经满足每一项境内销售要求。韩国批发商和零售商通常希望本地销售方具备四项条件。
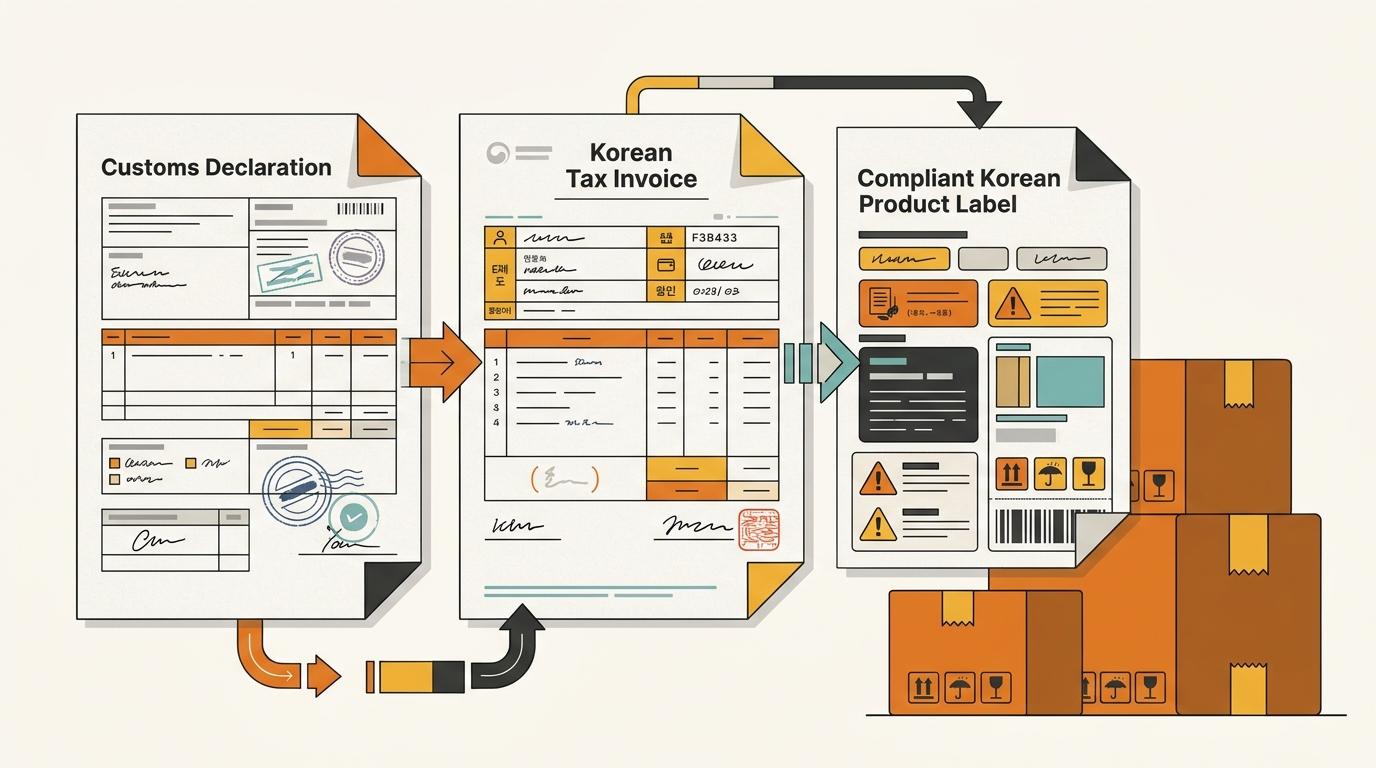
1. 韩国税务发票
外国品牌的商业发票有助于支持进口申报。但它不同于韩国企业从本地销售方购买库存时通常要求的韩国税务发票。
韩国 SoR 应为每一笔境内销售分别开具税务发票。韩国标准 VAT 税率为 10%,但具体处理方式可能取决于产品和交易。向买家报价或打印发票前,应先与韩国税务会计师确认 VAT 处理方式。
这也澄清了一个常见误解:进口账单和境内销售发票是不同的文件。IoR 支付海关账单。货物放行并在韩国境内售出后,SoR 向韩国买家开具发票。如果同一家公司同时承担这两个角色,虽然由同一家公司完成两个步骤,但文件仍应分开保存。
2. 韩国的产品信息和标签
买家可能接受英语包装作为私人样品,却拒绝将其作为韩国零售库存。如果韩国法律要求在面向消费者销售的每个零售单元、瓶子、盒子或其他包装上标注信息,货物发运前就必须准备好标签方案。
韩国的产品详情页可以在线介绍产品,但不一定能代替产品或包装上依法要求的实物标识。标签可能需要包含产品信息、使用说明、警示语或其他特定品类信息。具体规则取决于产品、用途和销售方式。
3. 与产品匹配的证书或注册
不要把“证书”视为一个通用文件。KC 认证(KC 인증) 涵盖多项韩国合规体系,包括电气和家用产品安全、儿童产品安全,以及无线电或电磁兼容性方面的符合性要求。食品、化妆品或家用化学品等其他品类,可能适用独立的注册或进口管控。
文件必须对应具体的产品变体。SKU(库存单位)指的就是这一具体变体。另一型号、工厂、配方或包装对应的报告,可能无法覆盖这一产品。即使海关已经放行货物,买家仍可能要求提供检测报告、声明文件、原产地文件或品类注册证明。
4. 清晰的交付和退货方案
买家需要知道其数量何时到达、送达何处,以及如果货物损坏、短缺或退回,应该如何处理。采购订单、装箱单和送货单有助于韩国销售方将进口数量与每个买家的交付对应起来。
具体文件会因产品品类而变化。关键在于时间安排:在货物离开前检查标签、证书和发票格式。不要等到零售商的收货部门发现缺少韩文信息时才处理。
海关可能在所有境内销售要求尚未完成时就放行产品。产品在销售前,仍可能需要韩国标签、品类许可或对应的符合性文件。
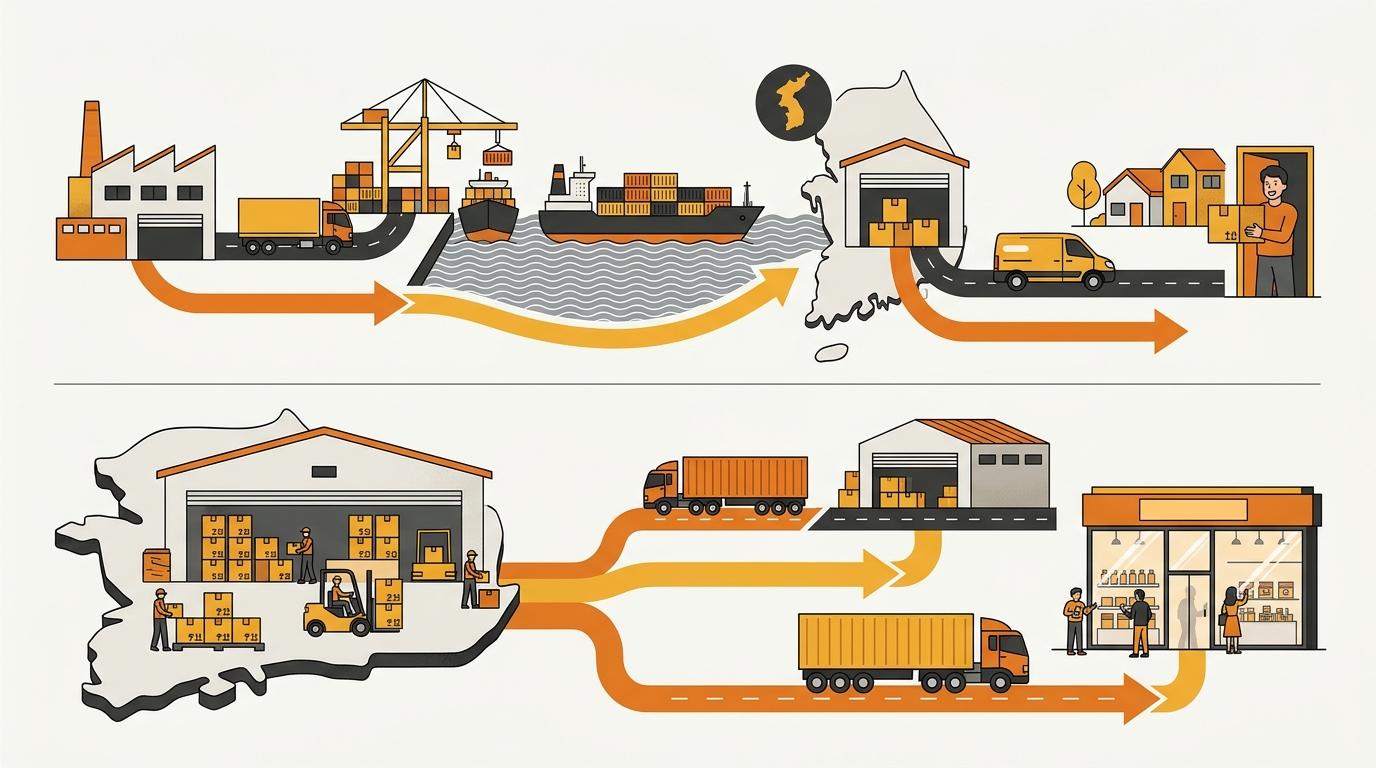
从一票货物到多张发票的六个步骤
在安排运输前确定买家数量,以正确的韩国实体名义进口,然后在货物放行后分别销售各部分货物。
-
在安排运输前列出每个买家及其数量。 记录韩国企业名称、产品 SKU、数量、交付地址、要求的到货日期、价格、付款条款和退货条款。买家清单有助于进口商进行规划,但不能替代采购订单或已签署的商业协议。
-
确定韩国进口商和销售方。 决定韩国实体是否同时担任 IoR 和 SoR。如果它只担任 IoR,应明确由哪一方完成境内销售并开具税务发票。把这一点写进合同,不要只放在非正式邮件里。
-
在订舱前检查产品。 在订舱前确认产品的 HS(协调制度)海关编码、品类、标签、证书、注册文件和买家所需文件。分配给不同买家并不会免除产品本身的合规要求。某些货物还可能需要不止一份海关申报,因此报关行应根据实际货物和装运情况确认申报方案。
-
以韩国实体名义进口货物。 外国品牌将货物出口给韩国进口商。进口商提供进口文件,并支付核定的关税和进口 VAT。报关行可以处理申报工作,但韩国实体仍作为 IoR 承担责任。
-
接收货物并拆分数量。 海关放行后,韩国销售方可以将约定数量发给每个买家。它可以直接配送到多个地址,也可以先把货物运到韩国仓库。交付文件应注明每个买家收到的数量。
-
向每个买家分别开具境内发票。 韩国 SoR 为每笔销售开具税务发票。外国品牌根据商业合同约定收款。合同还应说明仓储、本地配送、保险、退货以及买家未接收库存的费用由谁承担。
举个简单例子。一家品牌有三份韩国零售商采购订单,总计 120 件。韩国实体进口并清关全部 120 件。随后,它向第一家零售商交付 40 件、向第二家交付 30 件、向第三家交付 50 件。韩国销售方开具三张境内发票。货物既然已经以韩国实体名义完成清关,就不应再要求每家零售商充当进口商。
若第二家零售商延迟收货,只要合同允许,货物可以继续存放在韩国仓库。合同必须说明仓储费用由谁支付以及库存风险由谁承担。指定买家并不意味着其自动必须接收货物,除非商业条款对此有明确约定。
如果采用 特约매입(附退货权的条件性采购,英文为 conditional purchase with right of return),韩国销售实体可能在海关和税务层面持有货物所有权。品牌方设定价格,承担库存风险,收回未售库存,并按售出的货物获得付款。将这些条款写入合同。不要仅因合同列明了多个买家就自行推断这些安排。
跨境消费者销售有所不同
在面向消费者的跨境销售中,消费者是进口商;这种销售不会形成一个为韩国境内 B2B 销售开具发票的韩国销售方。有关这一单独比较,请参阅 Coupang Global Fulfillment 评测与本地商品列表 和 韩国本地履约与跨境履约的成本对比。
在货物到达前为每个买家做好准备
确定谁是进口商只是整体方案的一部分。即使货物已经清关,如果买家无法接收,或销售文件尚未准备好,货物仍可能停留在仓库。
针对批发和零售买家
在货物发运前,准备好韩文标签、面向买家的产品资料、证书资料包、价目表、交付日期和退货说明。向每个买家提供其订购的 SKU 和数量。如果多个买家将收到不同变体,请在采购订单、外箱和发票上统一使用韩文 SKU 名称。
确定批发库存是直接发给买家,还是先运至韩国仓库。如果部分货物预留给零售销售,应在库存计划中将其单独列出。本地销售方应清楚哪些货物已经承诺给买家,哪些仍可供销售。
面向消费者的商品页面属于另一项工作,应与本次 B2B 销售分开处理。如何为韩国电商本地化产品详情页介绍产品页面相关工作。韩国各项费用由谁承担介绍运费、税费、平台费用和广告费用。这两篇内容都不会改变货物的进口主体,也不会改变谁开具 B2B 发票。
在货物发运前确认以下事项
与品牌方、韩国进口商、买家、报关行和税务会计师一起使用这份清单:
- 角色: 哪个韩国法人实体被列为 IoR?它是否同时是 SoR,还是由另一家韩国销售方开具境内发票?
- 买家分配: 每个指定买家接收哪种产品变体和多少数量?每个买家是否都有采购订单或已签署的商业条款?
- 标签和品类文件: 针对具体的产品变体,韩国标签、证书、许可和注册文件是否已准备就绪?
- 税务发票和 VAT: 是否已核实韩国税务发票格式和 VAT 处理方式?
- 接收和交付: 进口商将在何处接收货物,每个买家将在何处接收其数量,短缺或损坏由谁处理?
- 费用和退货: 进口关税、进口 VAT、运费、仓储、本地配送、保险和退货费用由谁承担?如果买家延迟、取消或拒收部分货物,应如何处理?
- 未售库存: 买家不接收的货物由谁所有、存储、支付费用或退回?
有四点必须明确。韩国实体对进口负责。境内销售方可以开具韩国税务发票。标签和文件与每种产品变体相匹配。合同应明确货物放行后,每一部分货物由谁接收、存储、承担费用或退回。
关于作者
由拥有 15 年以上跨境经验的韩国与全球电商运营专家组成,由 CEO Isaac Lee 领衔——他是 KOTRA 认证顾问,并担任首尔市与韩国关税厅官方讲师。我们每天都在为海外品牌操盘韩国市场进入,这个博客记录的正是我们在一线的所学所得。
认识 Kontactic 团队 →相关文章
韩国 KC 测试:可以提交原型吗?
在韩国进行 KC 测试时,可以提交原型吗?早期原型可用于设计检查,但正式测试应使用最终量产型号,或使用与其一致的拟量产样品。
Coupang Global Fulfillment 评价会转移到韩国本地商品页面吗?规则说明
Coupang Global Fulfillment(CGF)的评价和评分不会转移到后续的韩国本地商品页面;即使产品、品牌和包装完全相同,本地页面也会从零开始积累自己的评价记录。了解CGF与本地销售在卖家、进口商、库存、合规和履约方面的差异,并掌握如何规划切换、分开统计评价,避免高估本地上线后的评价数量。
韩国杀生物产品审批:仅去污清洁剂是否需要审批?
仅用于去除污垢的表面清洁剂通常不需要韩国杀生物产品审批,但如果属于安全确认对象生活化学产品,进口销售前可能还需由韩国认可的检测机构进行检测,并由制造商或进口商提交报告。