韓国FTA関税:米国・EU倉庫からの発送だけでは不十分です
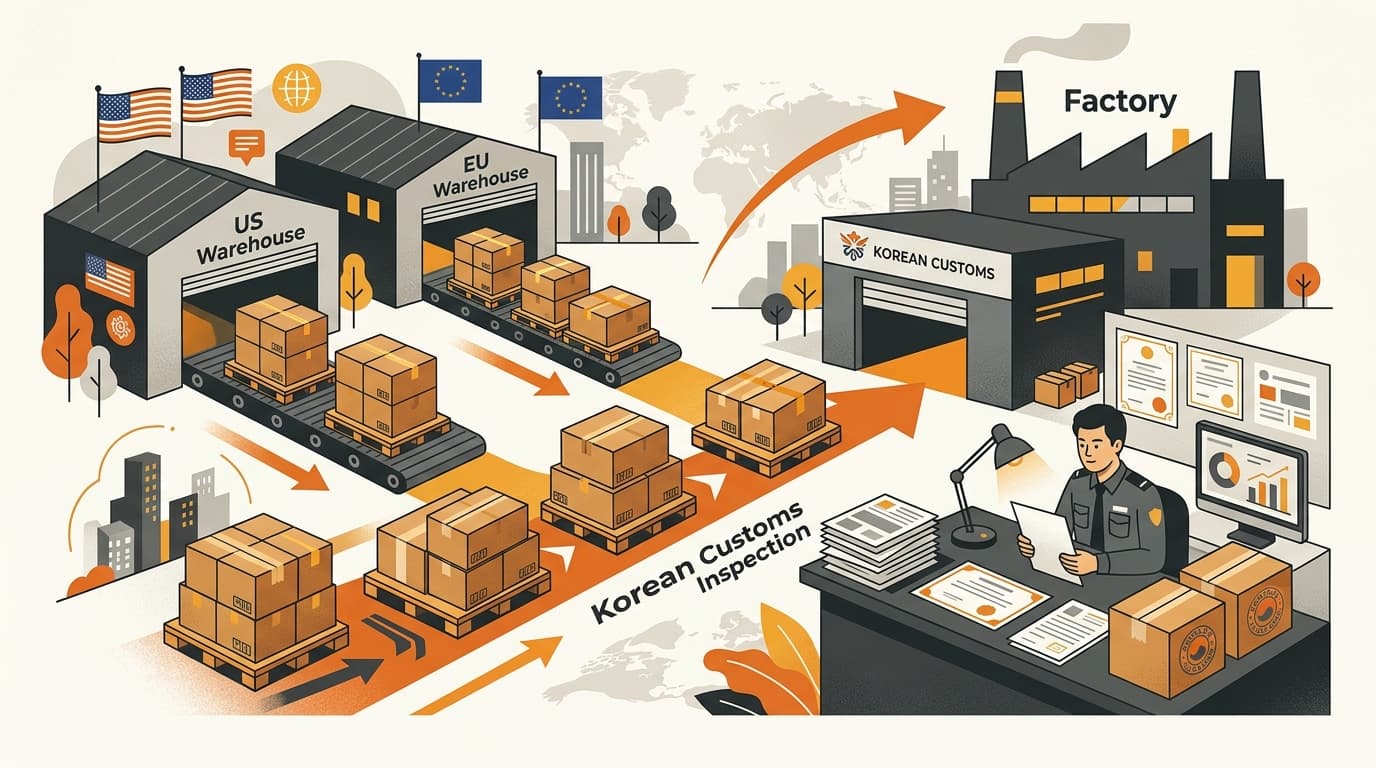
米国またはEUの倉庫から発送しただけでは、韓国でFTA上の原産地が認められるわけではありません。製品は、協定の原産地規則を満たす必要があります。韓国の輸入者は、低いFTA税率の適用を求める前に、その協定が認める原産地書類を準備し、申告に使用しなければなりません。
FTA関税率とは、自由貿易協定に基づいて利用できる、通常より低い関税率です。韓国で適用されるのは、貨物がその協定の原産地規則を満たし、輸入者が必要な証明書類を用意している場合に限られます。
倉庫が示すのは発送地であり、税関上の原産地ではありません
原産地は生産実態で決まります。税関は、製品をどこで製造したか、または協定上、新たな原産地が認められるほどの加工をどこで行ったかを確認します。税関は、最後に商品が保管された倉庫、ブランドの国籍、貨物が出発する空港だけで原産地を決めません。
次の事実は、それぞれ別のことを示します。
| 事実 | 税関が読み取る内容 |
|---|---|
| 商品が米国またはEUの倉庫に保管されている | 商品がどこで保管・発送されたか |
| ブランドが米国またはEUに本社を置いている | そのブランドを誰が所有または販売しているか |
| 米国またはEUの会社がインボイスを発行している | 韓国の買い手に誰が請求したか |
| 工場と生産の詳細 | 税関が原産地確認をどこから始めるべきか |
単純な保管、再梱包、ラベルの貼り替えでは、通常、新たな原産地は生まれません。完成品をニュージャージー州やロッテルダムの倉庫に移しただけで、その製品が米国またはEU原産になるわけではありません。
たとえば、米国ブランドがベトナムで繰り返し使えるキッチン用ボトルを製造しているとします。ブランドはそのボトルをニュージャージー州で保管し、米国法人から韓国の輸入者に販売します。段ボール箱は米国から発送され、インボイスには米国法人が記載されています。こうした事実だけでは、ボトルは米国原産になりません。輸入者は、低いFTA税率の適用を求める前に、実際の生産内容と韓米協定の原産地規則を確認する必要があります。
米国またはEUで製造された製品は、ブランドが別の倉庫を使っていてもFTA税率の対象になり得ます。倉庫の場所は、製品を対象外にするものでも、原産地を証明するものでもありません。
まず韓国の品目コードと適用するFTAを確認します
韓国での販売価格を設定する前に、韓国のHSコード(商品の国際的な分類コード)と、適用される協定および原産地規則を確認します。
税関はこのコードで貨物を特定し、韓国の該当するHSコードに対応する関税率と原産地規則を確認します。韓国の関税分類(タリフライン)が重要です。米国またはEUで使われているコードは出発点として役立ちますが、韓国での最終的な品目分類になるとは限りません。韓国でコストモデルにコードを使う前に、米国またはEUのHSコードは韓国でもそのまま使えるのでしょうかを確認してください。
適用する協定は、製品の実際の原産地に対応していなければなりません。米国原産かどうかは、一般にKORUSと呼ばれる韓米自由貿易協定に基づいて判定されます。EU原産かどうかは、韓国・EU自由貿易協定に基づいて判定されます。倉庫の場所で適用する協定が決まるわけではありません。
原産地判定は、製品ごと、協定ごとに変わります。韓国のある関税分類では、特定の製造工程が必要になる場合があります。別の分類では、協定締約国の材料または価額が最低割合を占めることを求める場合があります。KORUSでの判定結果を、同じ製品に対する韓国・EU協定の判定にそのまま使うことはできません。
FTA税率だからといって、関税がゼロになるとは限りません。協定によっては対象製品の関税が引き下げられたり、撤廃されたりしますが、税率は協定と韓国の関税分類によって異なります。KORUSと韓国・EU協定で関税の扱いがどう変わるかでは、協定と品目コードを一緒に確認しなければならない理由を説明しています。
公式情報を調べるなら、関税とFTAについては韓国関税庁の案内を、その協定の法令本文については韓国法令情報センターを確認してください。これらの情報源は、倉庫ラベルや運送会社の一般的な説明より信頼できます。
申告前に韓国の輸入者がそろえるべき書類と情報
韓国の輸入者は、輸入申告でFTA税率の適用を求めます。初回の申告前に、製品と原産地に関する書類をそろえておく必要があります。税関から質問を受けてから、発送国だけを根拠にしてはいけません。
次の項目を確認します。
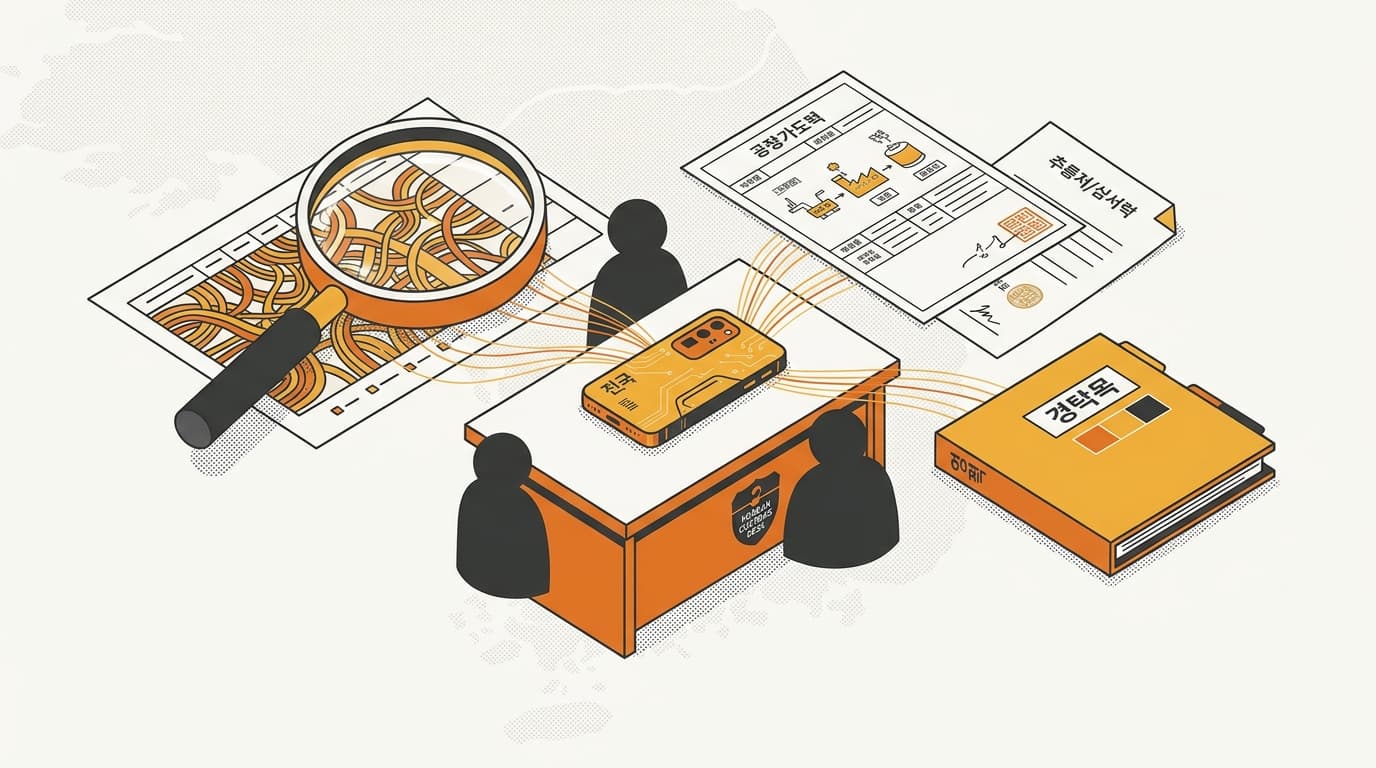
- 実際の生産者と生産国を特定します。 どの工場で商品が製造され、協定の原産地要件を満たす加工がどこで行われたかを確認します。
- 韓国のHSコードを確認します。 このコードによって、税関が適用する原産地規則が決まります。
- 適用する協定を明確にします。 「米国原産」や「EU原産」だけでは、製品ごとに定められた協定の規則の代わりにはなりません。
- その製品の規則を読みます。 特定の製造工程が必要か、協定締約国の材料または価額が最低割合を占める必要があるかを確認します。
- 認められる原産地書類を取得します。 協定によっては、所定の政府証明書ではなく、輸出者または生産者の申告書が認められる場合があります。
- 輸送経路を整理します。 生産者から韓国までに商品が通過するすべての国と、途中の倉庫や加工を記録します。
実際の生産者が重要です。流通業者のインボイスには実際の販売取引が示されていても、どこで製品が製造されたかは分かりません。倉庫の出荷ラベルは発送地点を示しますが、どこでどのように生産されたかは示しません。通常の商業インボイスに米国またはEU企業の住所が記載されているだけでは、FTA原産地の証明として不十分です。
ボトルの例に戻ります。韓国の輸入者は、生産者に製造内容と、その協定で認められる原産地書類を求める必要があります。米国ブランドのニュージャージー倉庫のラベルだけを根拠にしてはいけません。生産者が規則を満たす根拠を示せない場合、輸入者は、低いFTA税率の適用がすでに確定しているものとして、その貨物の価格を設定してはいけません。
第三国経由の輸送は別に確認します
製品の原産地と輸送経路は、同じ問題ではありません。製品が生産要件を満たしているように見えても、韓国までどのように運ばれたかを別途確認する必要がある場合があります。
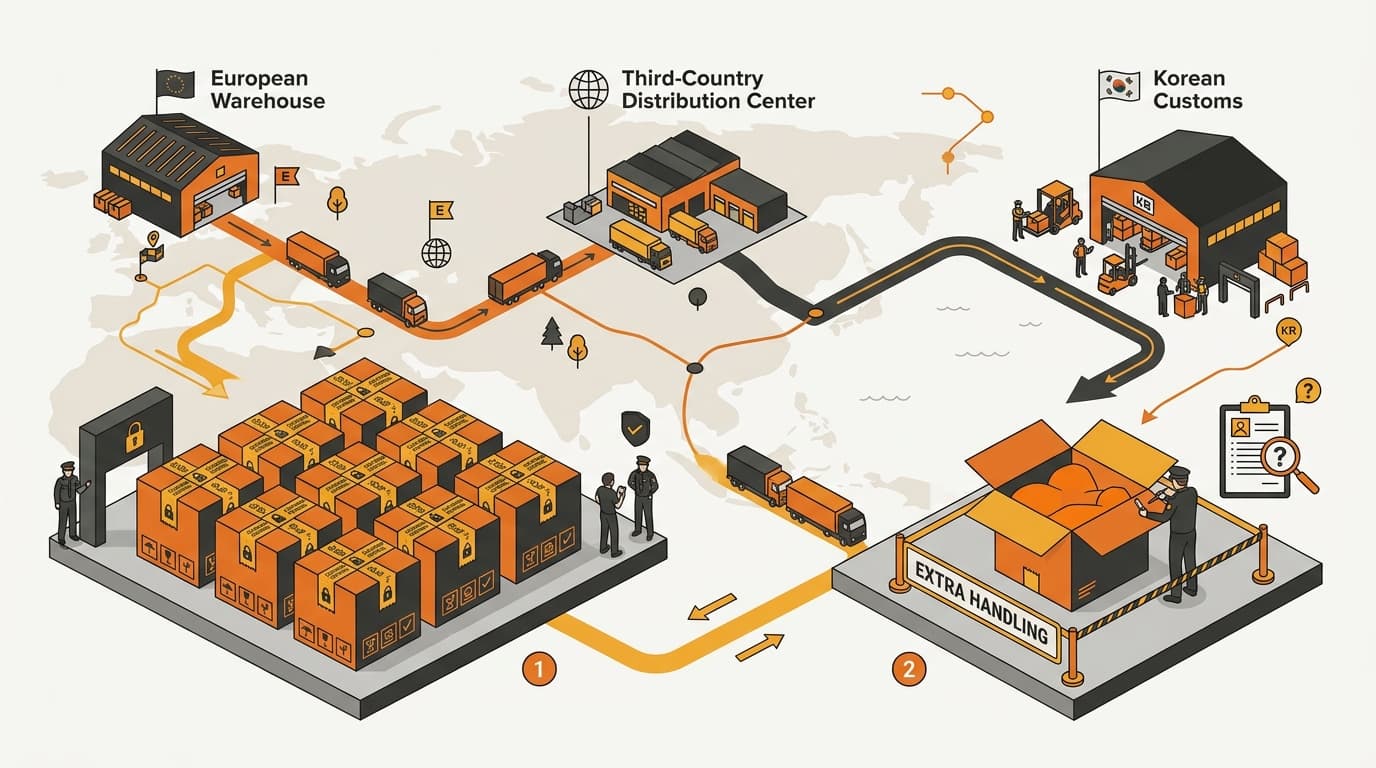
協定によっては直接輸送が必要です。別の協定では、商品が税関の管理下に置かれている場合に限り、第三国を経由できることがあります。製品の製造地に基づく原産地が条件を満たしているように見えても、第三国の倉庫や追加加工があると、この点を確認しなければなりません。
EUで製造された製品がEUの倉庫に保管され、別の国の配送センターに移されてから韓国へ発送されるとします。輸入者は、次の点を確認してください。
- 商品は第三国を通過しましたか。
- その間、税関の管理下に置かれていましたか。
- 段ボール箱は開封されましたか。また、製品に加工が行われましたか。
- 輸送書類で、EUから韓国までの間に何が起きたかを示せますか。
第三国を経由したからといって、必ずFTAが適用できなくなるわけではありません。答えは協定によって決まります。ただし、第三国を経由した事実も無視してはいけません。単純な保管で製品の原産地が変わらない場合でも、協定の輸送条件によっては、その保管と移動について証明が必要になります。
だからこそ、倉庫を含む物流計画もFTA適用の確認対象になります。輸入者は、生産の経緯だけでなく、商品が韓国までどの経路をたどったかも確認する必要があります。
申告を誤ると、通常の関税と輸入税が発生する可能性があります
商品が協定の原産地規則を満たさない場合、輸入者は韓国の通常の関税率を適用しなければなりません。低いFTA税率の適用を誤って申告した場合、税関は不足分の関税を徴収し、ペナルティを課すことがあります。実際の結果は、商品、書類、税関の審査内容によって異なります。
通関業者は申告書を作成・提出できます。ただし、製品の実際の原産地を変えることはできません。また、実際の生産者から得るべき生産情報の代わりにもなりません。
FTAの適用により、通常は関税が引き下げられるか、撤廃されます。しかし、それだけで韓国の輸入付加価値税(VAT)がなくなるわけではありません。別の免税措置が適用されない限り、輸入VATは通常かかります。税関が後から関税を追加すると、輸入VATの計算対象額も増える可能性があります。
その変化は韓国での販売価格に影響します。倉庫の所在国だけを根拠に低いFTA税率を前提にしたモデルでは、着地原価を過小評価するおそれがあります。課税価格は関税と輸入VATに影響します。CIFは、商品代金、保険料、運賃を意味します。韓国で輸入関税がインボイスだけでなくCIF価格に基づいて課される仕組みも確認してください。
FTA税率は条件付きのものとして扱ってください。価格に反映する前に、韓国のHSコード、協定の規則、生産者の書類、輸送経路を確認してください。
通関後も、申告書類を出荷書類と一緒に保管してください。韓国の通関後も輸入関税が見直されることがある理由では、通関済みの貨物でも、根拠のない原産地申告が安全とは限らない理由を説明しています。
倉庫の所在国だけを根拠に関税を計算しないでください。 最初の韓国輸入申告の前に、生産者、韓国のHSコード、協定、認められる原産地書類、第三国を経由する場合の輸送条件を確認してください。
執筆者について
15年以上の越境EC経験を持つ、韓国とグローバル双方のEC実務家チームです。CEOのIsaac Leeは、KOTRA認定コンサルタントであり、ソウル市および韓国関税庁の公式講師を務めています。私たちは日々、海外ブランドの韓国市場進出を実行しており、このブログでは現場で得た学びを記録しています。
Kontacticについて詳しく →関連記事
エージェンティックコマース:AIが商品を選ぶ時代、韓国で売るブランドは何をすべきか
AIショッピングエージェントは、検索・比較から購入まで買い物客に代わって行い、検索結果の一覧ではなく1〜5個の商品だけを薦めます。大韓商工会議所がまとめた米国・欧州の動きと、韓国での商品データへの意味を解説します。
2026年9月の韓国EC:市場は縮小、Coupangだけが伸びた
2026年9月、韓国の主要EC12社の決済額は前年比2.1%減。一方でCoupangは3.9%増え、シェアは72.7%に。海外ブランドが韓国でどこで売るべきかをデータから読み解きます。
天然ルームスプレー:韓国では安全確認申告が必要ですか?
天然ルームスプレーでも、韓国の現行カテゴリーで芳香剤に該当するなら、安全確認申告が必要です。「natural」や「plant-based」という表示は免除の理由になりません。完成品を指定試験機関で試験し、販売目的で製造・輸入する前に、結果を環境部のシステムを通じて提出します。