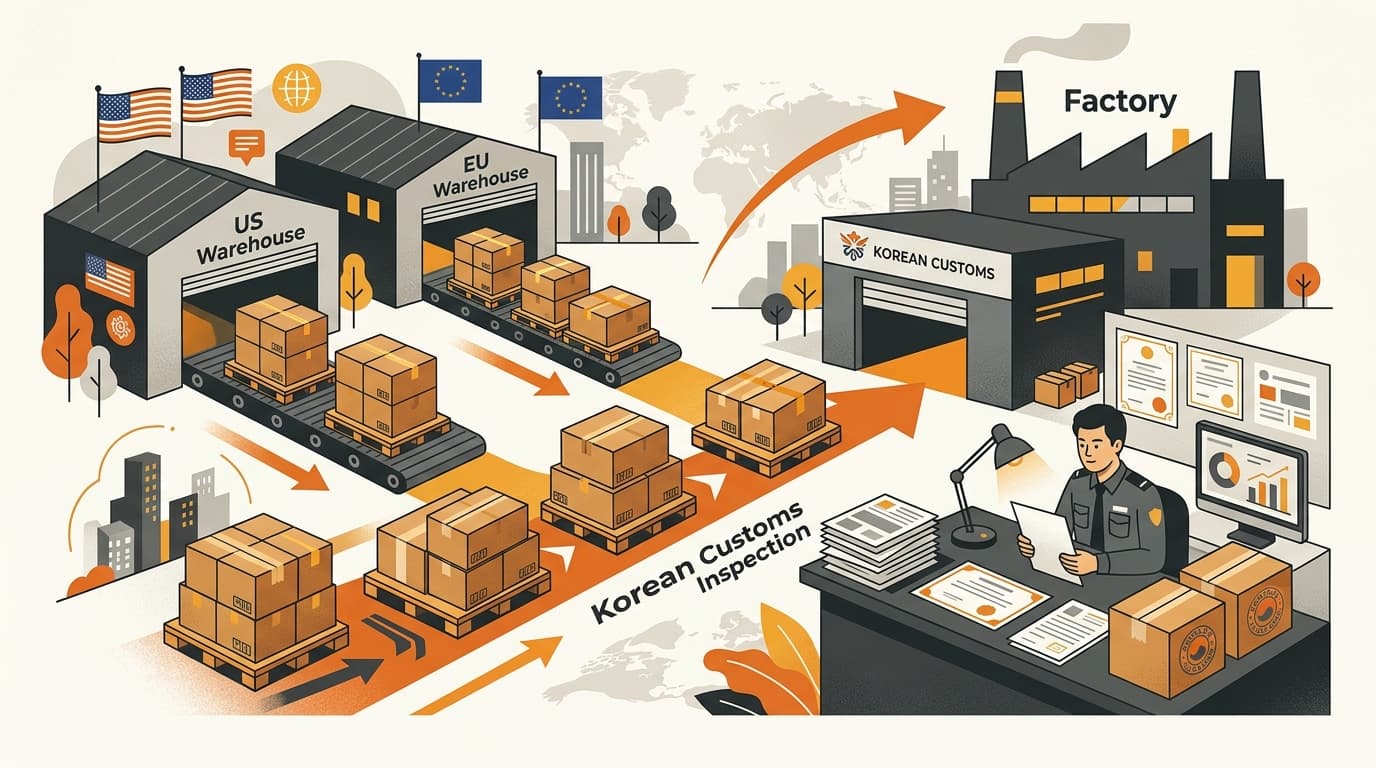
韩国 FTA 关税:仅从美国或欧盟仓库发货并不足以证明原产地
美国或欧盟仓库并不能使货物取得在韩国享受 FTA 优惠所需的原产地资格。货物必须符合相关协定的原产地规则。韩国进口商在申报较低税率前,必须使用该协定认可的原产地文件。
FTA 优惠税率是自由贸易协定允许符合条件的货物享受的较低海关税率。只有货物符合该协定的原产地规则,且进口商持有所需证明,韩国才会适用这一税率。
仓库只能说明发货地点,并不能决定海关认定的原产地
原产地取决于生产情况。海关会看产品在哪里制造,或依据相关协定,在哪里完成了足以让产品取得新原产地的生产活动。海关不会根据最后一个仓库、品牌所属国家或货物离境的机场来判断原产地。
这些事实回答的是不同问题:
| 事实 | 这告诉海关什么 |
|---|---|
| 货物存放在美国或欧盟仓库 | 货物存储或发出的地点 |
| 品牌在美国或欧盟设有总部 | 品牌的所有者或销售方是谁 |
| 美国或欧盟公司开具发票 | 哪一方给韩国买方开具发票 |
| 工厂和生产信息 | 海关应从哪里开始核查原产地 |
简单仓储、重新包装或重新贴标通常不会产生新的原产地。把成品移入新泽西或鹿特丹的仓库,并不会使其成为美国或欧盟原产货物。
例如,一家美国品牌在越南生产可重复使用的厨房水瓶。该品牌把水瓶存放在新泽西,并由其美国公司向韩国进口商销售。纸箱从美国发出,发票上显示美国公司。这些事实并不会使水瓶成为美国原产货物。进口商仍需核查实际生产情况和《韩美自由贸易协定》的相关规则,再申请较低税率。
在美国或欧盟制造的产品,即使品牌使用独立仓库,也可能符合享受 FTA 优惠税率的条件。仓库既不会使货物失去资格,也不能证明其原产地。
先确认韩国商品编码和适用的具体 FTA
在为韩国市场定价前,先确认韩国 HS 编码(协调制度商品编码),以及适用的具体协定和原产地规则。
海关使用这个编码识别货物,并查找该韩国 HS 编码对应的关税和原产地规则。韩国税则号列很重要。在美国或欧盟使用的编码可以作为起点,但不一定是韩国最终采用的商品归类。在成本模型中使用相关编码前,请先阅读为什么美国或欧盟 HS 编码未必能在韩国复用。
适用协定必须与产品的实际原产地相匹配。符合美国原产资格的产品,可以依据《韩美自由贸易协定》进行核查,该协定通常称为 KORUS。符合欧盟原产资格的产品,可以依据韩国—欧盟自由贸易协定进行核查。仓库所在地不会决定适用哪项协定。
原产地判定会因产品和协定而变化。一条韩国税则号列的规则可能要求完成特定制造工序;另一条可能要求来自协定国家的材料或价值达到最低比例。根据 KORUS 得出的结果不能直接套用于同一产品在韩国—欧盟规则下的判定。
不要认为 FTA 优惠税率就意味着零关税。对于符合条件的产品,协定可能降低或免除海关关税,但实际税率取决于适用协定和韩国税则号列。这篇对比 KORUS 与韩国—欧盟协定关税待遇的文章解释了为什么必须结合协定和商品编码进行核查。
如需查阅官方信息,可先访问韩国关税厅获取海关和 FTA 指引。通过韩国国家法令信息中心查阅相关协定的法律文本。这些来源比仓库标签或货运公司的一般性说法更可靠。
申报前韩国进口商必须收集哪些材料
韩国进口商应在进口申报中申请享受 FTA 优惠税率。首次申报前就应准备好产品和原产地文件,不要等海关提出问题后才把发货国当作原产地依据。
可按以下清单核查:
- 确认实际生产商和生产国。 询问哪家工厂制造货物,以及符合规则的生产活动在哪里完成。
- 确认韩国 HS 编码。 该编码决定海关适用的原产地规则。
- 明确具体协定。 不要用“美国原产”或“欧盟原产”替代该协定针对具体产品的规则。
- 阅读该产品适用的规则。 确认规则是否要求完成特定制造工序,或要求来自协定国家的材料或价值达到最低比例。
- 取得该协定认可的原产地文件。 根据协定不同,这可能是出口商或生产商声明,而不是固定格式的政府证书。
- 梳理运输路径。 记录货物从生产商到韩国途中经过的每个国家,以及生产商与韩国之间是否有仓储或加工环节。
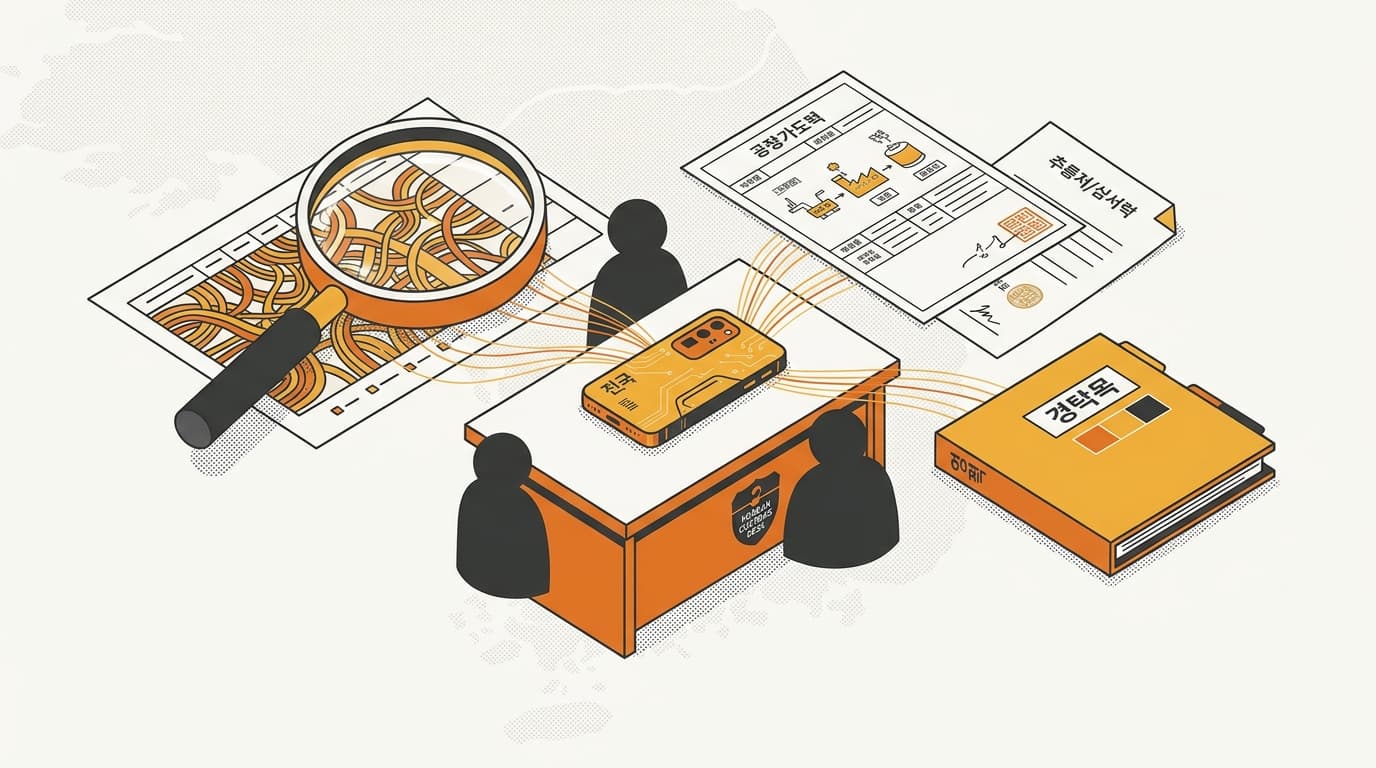
实际生产商的信息很重要。经销商发票可以显示确有一笔销售,但不能说明产品在哪里制造。仓库的发货标签能显示发货地点,但不能说明生产情况。仅凭普通商业发票,即使上面有美国或欧盟公司的地址,也不足以证明 FTA 原产地。
再看前面的水瓶例子。韩国进口商应要求生产商提供制造详情,以及该协定认可的原产地文件。不能只依赖美国品牌的新泽西仓库标签。如果生产商无法证明货物符合相关规则,进口商就不应在定价时假定较低税率已经确认。
第三国过境需要单独核查
产品原产地和运输路径是两个不同问题。即使产品看起来符合生产规则,货物如何到达韩国仍需单独核查。
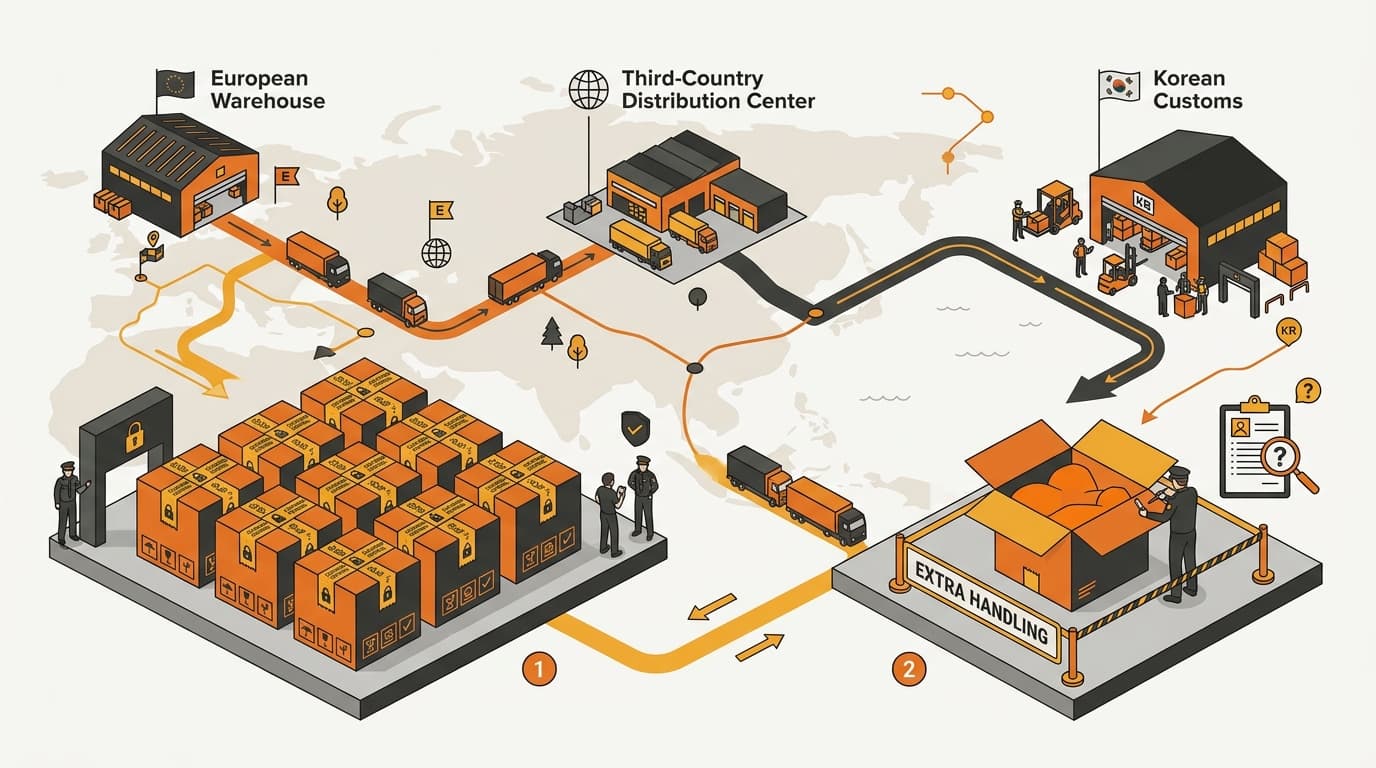
有些协定要求直接运输。有些协定允许货物经由其他国家,但前提是货物在途中始终处于海关监管之下。即使产品的生产原产地看似符合条件,经过第三国仓库或额外加工也可能需要进一步核查。
设想一件在欧盟制造的产品:先存放在欧盟仓库,再运到另一国家的配送中心,随后发往韩国。进口商应询问:
- 货物是否经过第三国?
- 在该国期间是否始终处于海关监管之下?
- 纸箱是否被打开,或产品是否经过加工?
- 运输文件能否说明货物从欧盟到韩国途中发生了什么?
不要认为货物只要在第三国停留,就一定不符合条件。具体答案取决于相关协定。但也不能忽略这段停留。简单仓储可能不会改变产品原产地,但协定中的运输条件仍可能要求证明货物如何在该国存储和移动。
因此,仓储安排也属于 FTA 核查的一部分。进口商既要了解生产情况,也要掌握货物前往韩国的运输路径。
如果申报错误,可能补征一般关税和进口税
如果货物不符合协定的原产地规则,进口商必须适用韩国的一般关税税率。如果进口商错误申报较低的 FTA 税率,海关可以追缴未缴关税,并可能追加处罚。具体结果取决于货物、文件和海关审查情况。
报关行可以准备或提交申报,但不能让产品获得其本不具备的原产地资格,也不能替代实际生产商应提供的生产信息。
FTA 优惠通常会降低或免除海关关税,但不会自动免除韩国进口增值税(VAT)。除非货物适用单独的免税规定,否则进口 VAT 通常仍需缴纳。如果海关之后补征关税,进口 VAT 的计税金额也可能上升。
这会影响韩国市场的销售价格。如果把仓库所在国当作捷径,按较低 FTA 税率建立的模型可能低估到岸成本。海关估价会影响关税和进口 VAT。CIF 指成本、保险费和运费。请参阅韩国如何按 CIF 价值而非仅按发票金额计算进口关税。
把 FTA 税率视为有条件的优惠,而不是默认税率。在定价中采用这一税率前,确认韩国 HS 编码、协定规则、生产商文件和运输路径。
清关后,仍应将申报文件与货运文件一并留存。这篇关于韩国海关关税为何可能在清关后被重新核查的说明解释了:货物已经放行,并不意味着缺乏依据的原产地申报就没有风险。
不要把仓库所在国当作降低关税的捷径。 在首次进行韩国进口申报前,确认生产商、韩国 HS 编码、适用协定、该协定认可的原产地文件,以及任何适用的第三国运输条件。
关于作者
由拥有 15 年以上跨境经验的韩国与全球电商运营专家组成,由 CEO Isaac Lee 领衔——他是 KOTRA 认证顾问,并担任首尔市与韩国关税厅官方讲师。我们每天都在为海外品牌操盘韩国市场进入,这个博客记录的正是我们在一线的所学所得。
进一步了解 Kontactic →相关文章
代理式电商(Agentic Commerce):当AI替顾客选商品,在韩国销售的品牌该做什么
AI购物代理正在替顾客搜索、比较,甚至下单,而且只推荐1到5个商品,而不是一整页搜索结果。本文整理大韩商工会议所对美国和欧洲的观察,并说明这对您在韩国的商品数据意味着什么。
2026年9月韩国电商:市场缩小,Coupang逆势增长
2026年9月,韩国12家主要电商平台的支付额同比下降2.1%,Coupang却增长3.9%,份额升至72.7%。这组数据对想在韩国销售的海外品牌意味着什么?
天然室内喷雾:在韩国是否需要安全申报?
天然室内喷雾不能因标注“天然”而免除韩国安全申报;在为销售而进行商业生产或进口前,须由指定检测机构检测成品,并通过环境部系统提交结果。